Какие проекты прибыльные, какие убыточные?
Как рассчитать прибыль по проектам и торговым точкам, распределить общие расходы и разобраться в причинах убытков.
В этой статье
Сеть из десяти магазинов строительных инструментов закрывает месяц с операционной прибылью. Собственник видит общий результат и считает, что магазины в целом работают хорошо. Когда компания собирает отчет отдельно по каждой точке, выясняется, что прибыль дают только пять магазинов. Остальные три работают в ноль, а два с убытком.
Та же ситуация возникает, когда компания ведет несколько проектов или направлений. Суммарная прибыль показывает результат бизнеса за месяц. Чтобы понять, где этот результат сформировался, в управленческом учете нужно отдельно видеть доходы и расходы каждого магазина, проекта или направления.
Что скрывает общий отчет сети
В условном примере пять магазинов вместе принесли 150 млн сумов операционной прибыли за месяц. Три точки вышли в ноль. Два убыточных магазина потеряли 70 млн сумов, поэтому в общем отчете осталось 80 млн прибыли. В примере результат каждой точки уже включает ее долю общих операционных расходов сети. Проценты и налог на прибыль в расчет не входят.
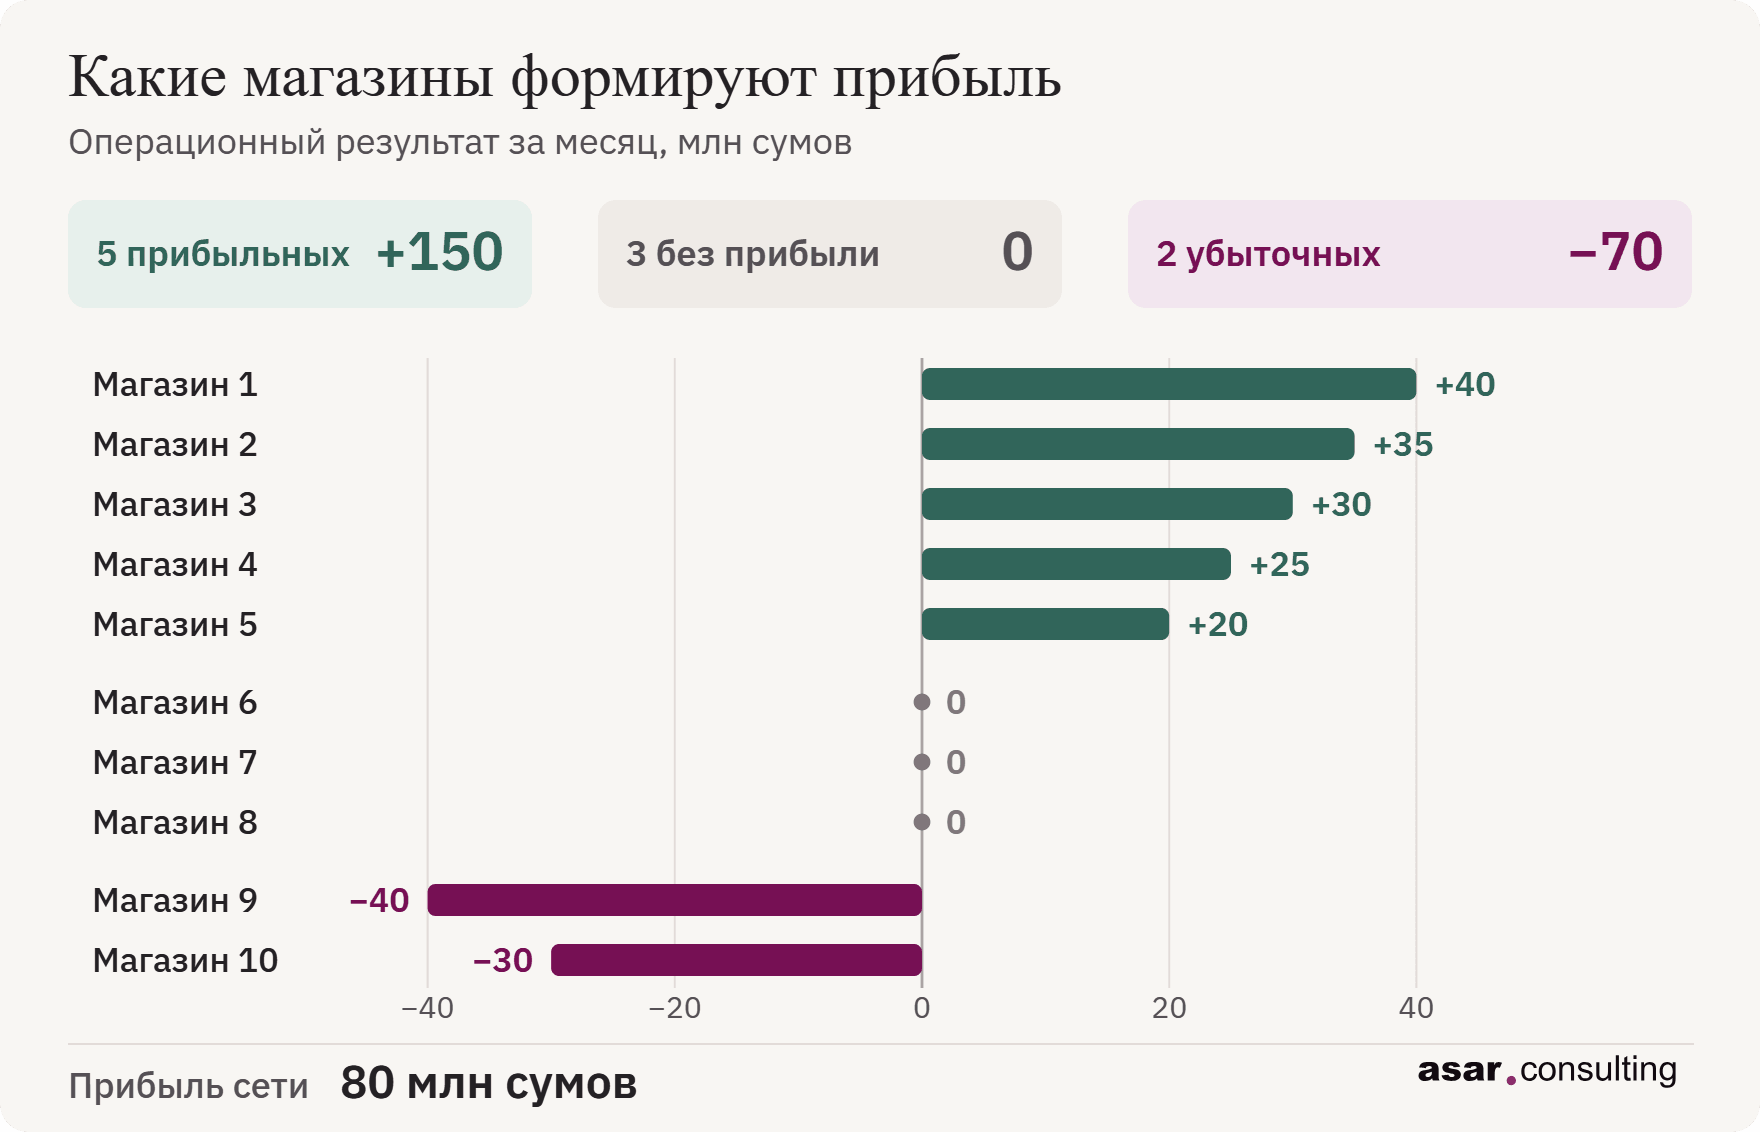
График 1. Операционный результат десяти магазинов за месяц (млн. сум).
Из общего результата в 80 млн сумов нельзя понять, как распределяется прибыль между точками. Магазины, которые вышли в ноль, покрыли учтенные расходы и не добавили прибыли сети. Убыток двух точек поглотил почти половину прибыли пяти магазинов. Это видно только после того, как все десять точек посчитали по одной методике.
Таблица 1. Операционный результат сети за месяц, млн сумов
| Группа магазинов | Количество | Операционный результат |
|---|---|---|
| Прибыльные | 5 | +150 |
| С нулевым результатом | 3 | 0 |
| Убыточные | 2 | −70 |
| Всего по сети | 10 | +80 |
Какие цифры нужны по каждому магазину
Расчет начинается с выручки конкретной точки за месяц. Скидки и возвраты нужно отнести к продажам соответствующего магазина. Дальше из выручки вычитается себестоимость проданных инструментов. Закупка новой партии влияет на деньги сразу, но в расчет прибыли попадает себестоимость того товара, который продан за период.
После этого учитываются расходы, которые можно прямо отнести к магазину. Обычно это аренда, зарплата продавцов, коммунальные платежи, местная реклама и списания товара. Часть сведений поступает из кассовой системы, часть из учета запасов, зарплаты и договоров. Если точка продажи указана в чеке, но точка расходов отсутствует в документах, отчет покажет выручку магазина и пропустит часть его затрат.
У сети есть и общие расходы. Например, развоз товара с центрального склада обслуживает несколько магазинов. Если компания учитывает объем доставок по точкам, она может распределить эту статью по количеству и размеру поставок. Для расходов, связь которых с конкретной точкой определить сложно, полезно отдельно показать сумму по сети и согласовать правило распределения. В отчете при этом стоит видеть результат точки до распределения и после него.
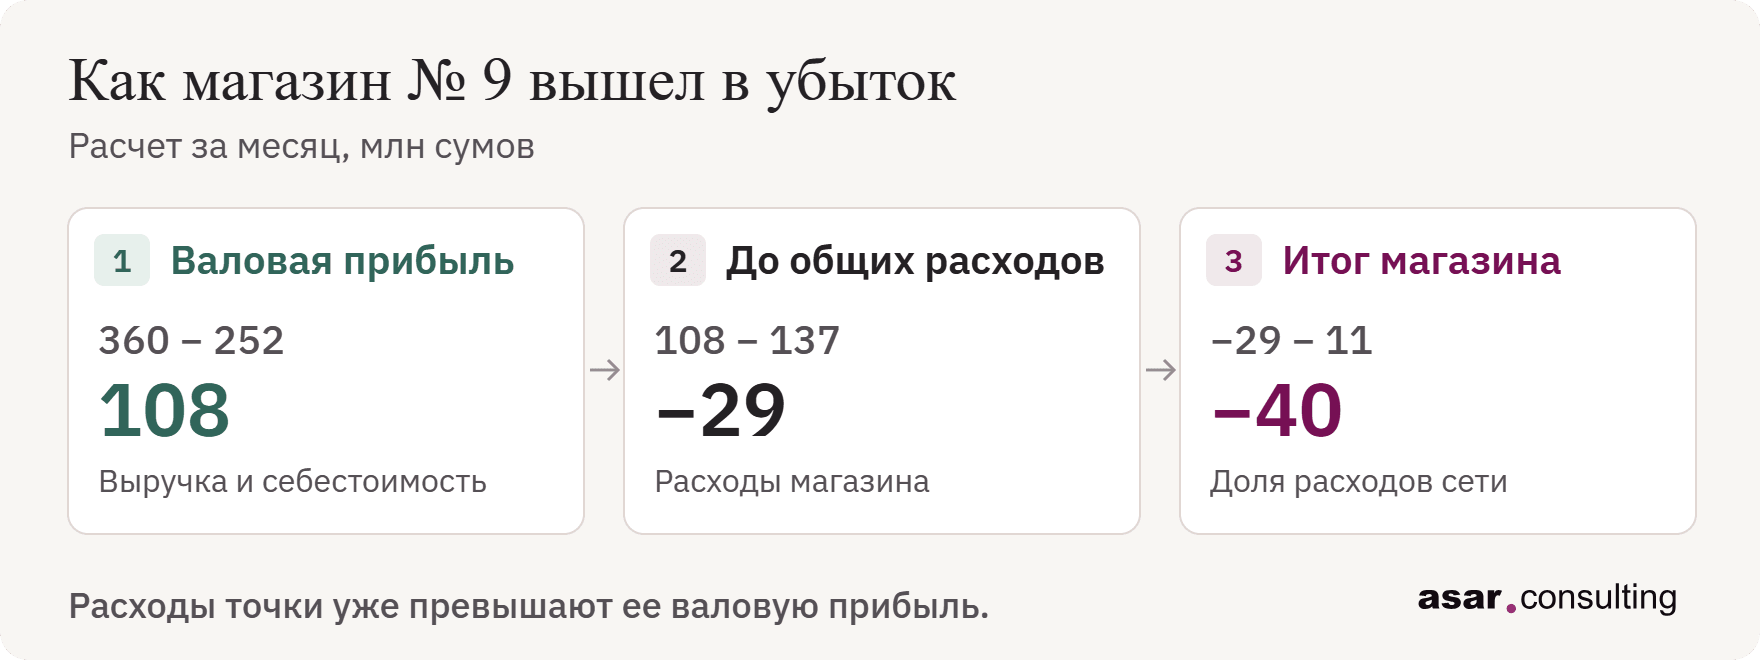
Схема 1. Условный расчет операционного результата магазина № 9 за месяц (млн. сум).
Как найти причину убытка
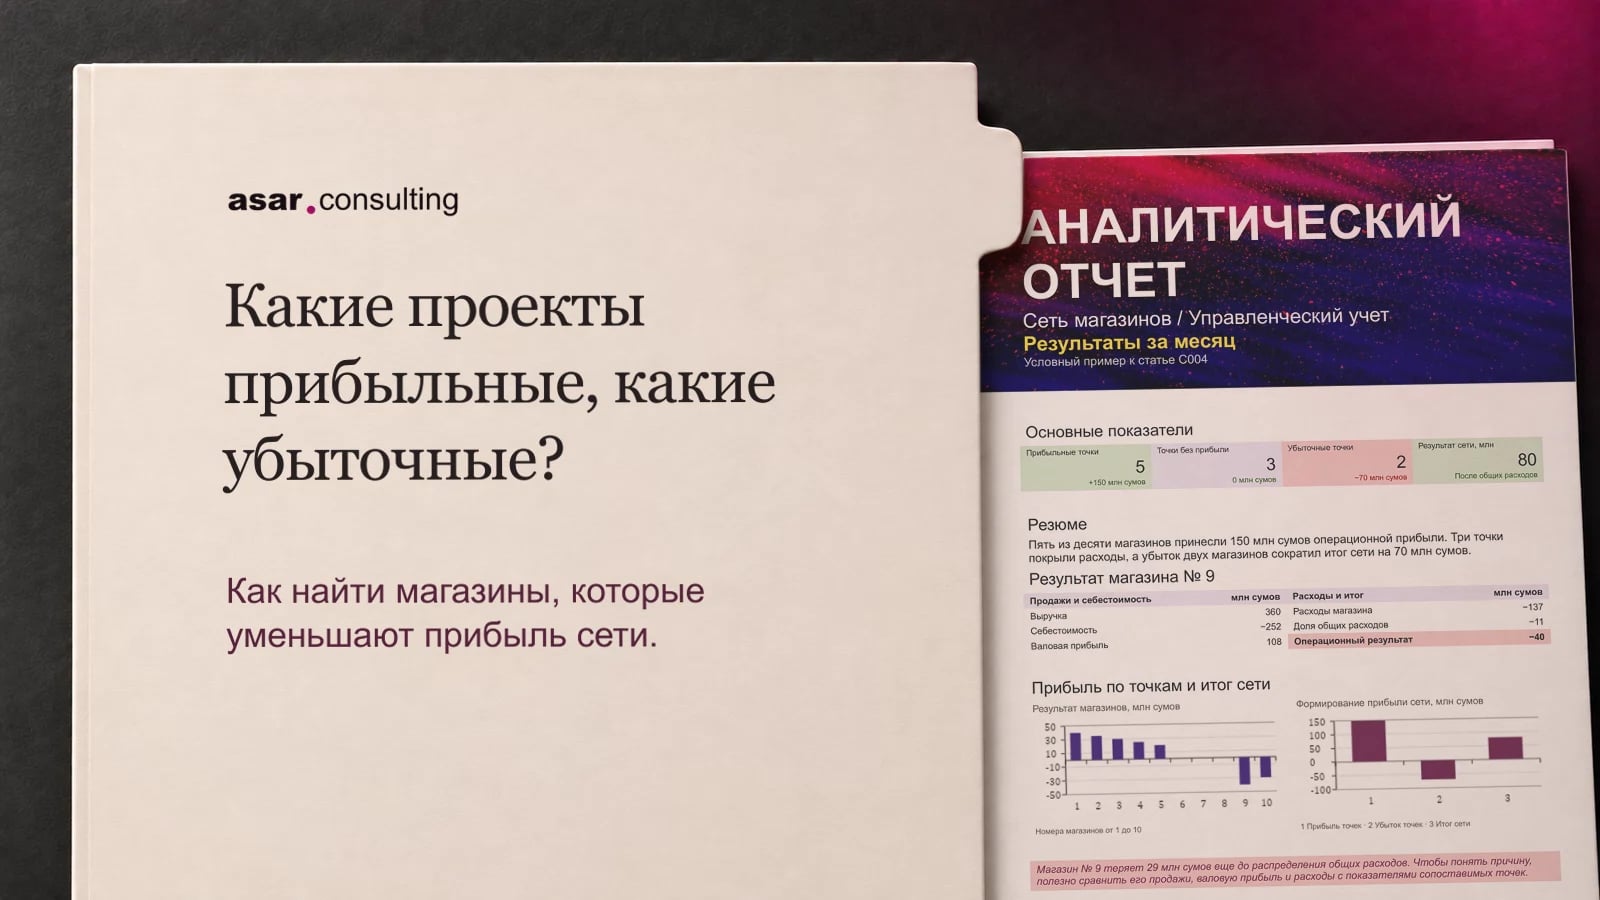
В условном примере магазин № 9 продал инструментов на 360 млн сумов. Себестоимость проданного товара составила 252 млн, поэтому валовая прибыль равна 108 млн. Расходы самого магазина составили 137 млн, в том числе 60 млн аренды и 49 млн зарплаты. До распределения общих расходов точка уже потеряла 29 млн. После отнесения на нее еще 11 млн общих расходов убыток составил 40 млн сумов.
Валовая прибыль магазина № 9 составляет 30% выручки. Если у прибыльной точки похожего размера доля такая же, стоит сравнить объем продаж и расходы на содержание магазинов. Например, при одинаковой аренде точка с большим потоком покупателей может покрыть расходы, а точка с меньшим потоком окажется в убытке.
При близкой выручке и меньшей валовой прибыли причины стоит искать в ассортименте, закупочных ценах и скидках. Если же валовая прибыль у двух точек примерно одинакова, сравнение аренды, фонда оплаты труда и других расходов покажет, что уменьшает результат одной из них.
Сравнение за несколько месяцев помогает отличить постоянную причину от разового события. Например, один месяц мог включать переезд, ремонт или списание поврежденной партии. Для новой точки также важно учитывать период запуска. При сопоставлении магазинов стоит отдельно показать такие события и проверить, как меняются продажи и расходы после них.
Когда убыток точки требует решения
Убыток в отчете помогает выбрать магазин для разбора. Дальше руководство оценивает, что произойдет с прибылью всей сети, если изменить условия работы точки или закрыть ее. Избежать можно только расходов, которые действительно прекратятся. Например, после закрытия магазина затраты на центральную бухгалтерию могут сохраниться. В отчете их перераспределят между оставшимися точками, а расходы сети от этого не уменьшатся.
При проверке вариантов учитываются условия расторжения аренды, возможные расходы на закрытие и продажи, которые перейдут в другие магазины. У точки, которая сегодня работает в ноль, тоже может быть причина для отдельного разбора. Если магазин покрывает свои расходы и часть общих, его закрытие способно ухудшить результат сети. Если условия аренды меняются или спрос падает, оценка будет другой.
Для действующей точки решение можно привязать к причине. Если убыток связан с дорогой арендой, компания оценивает условия договора или альтернативное помещение. Если проблема в ассортименте, проверяет валовую прибыль по группам товаров. Если расходы увеличивает график работы, сравнивает продажи и нагрузку в разные часы, прежде чем менять смены.
Как поставить учет по точкам на постоянную основу
Для начала нужно определить единицу учета и присвоить каждой точке постоянный код. Этот код должен попадать в продажи и возвраты, документы по расходам и данные о движении товаров. Для проекта роль такого кода выполняет номер заказа или проекта. Список общих затрат и правила их распределения лучше закрепить отдельно, чтобы результаты можно было сравнивать из месяца в месяц.
В конце месяца финансовая команда сверяет сумму результатов всех точек и расходы, оставленные на уровне сети, с общим отчетом. Затем руководители магазинов разбирают отклонения и договариваются о действиях. Если магазин несколько месяцев подряд дает убыток, к обсуждению уже доступны данные о его валовой прибыли, локальных расходах и доле общих затрат.
В рознице такой отчет показывает, какие магазины зарабатывают для сети и где теряется их прибыль. В бизнесе с отдельными заказами тот же подход помогает увидеть, сколько каждый проект добавил к общему результату и по каким заказам затраты превысили выручку.