Управленческий учет и отчетность
Какие вопросы решает управленческий учёт и как отчёты о прибыли, движении денег и финансовом положении дополняют друг друга.

В этой статье
Компания показывает прибыль, при этом остаток на счете не соответствует ей. В другой ситуации продажи растут, но собственник не понимает, какое направление приносит основной результат. Банковской выписки для ответа недостаточно: она показывает движение денег, но не всю экономику бизнеса.
Управленческий учет собирает данные так, чтобы руководство могло понять результат и принять решение. Отчетность показывает доходы и расходы, поступления и выплаты, активы и обязательства. Польза появляется, когда эти сведения согласованы между собой и доступны в нужный срок.
На какие вопросы отвечает учет
Управленческий учет ведется для решений собственника и руководителей. Его состав определяется устройством бизнеса: направлениями, проектами, точками продаж и другими согласованными объектами анализа. При этом правила должны быть одинаковыми для сравниваемых периодов.
Например, компании нужно понять, стоит ли сохранять отдельное направление. Для решения понадобятся его выручка, прямые расходы и обоснованная доля общих затрат. Сам факт поступления денег от клиентов еще не показывает прибыльность этого направления.
Система также помогает объяснять изменения. Если прибыль снизилась, необходимо проверить объем продаж, цены, себестоимость, расходы и разовые события. Один итоговый показатель редко позволяет установить причину без дополнительных данных.
Три связанных отчета
Отчет о прибылях и убытках показывает, какие доходы и расходы сформировали финансовый результат за период. Дата отражения зависит от согласованных правил признания. Оплата может произойти раньше или позже, поэтому прибыль не равна изменению остатка денег.
Отчет о движении денежных средств объясняет, откуда пришли деньги и на что они были направлены. В нем отдельно рассматриваются поступления и выплаты по соответствующим видам деятельности. Получение займа или взнос собственника увеличивают деньги, но сами по себе не являются выручкой от продаж.
Управленческий баланс показывает активы, обязательства и капитал на выбранную дату. Он помогает увидеть деньги в запасах и задолженности покупателей, долги перед поставщиками и другие источники финансирования имущества компании.
Эти отчеты дополняют друг друга. Если прибыль выросла, а денежный остаток уменьшился, баланс помогает проверить, не увеличились ли запасы и задолженность. Согласованность трех форм позволяет обсуждать причину изменения, а не спорить о том, какой отчет правильнее.

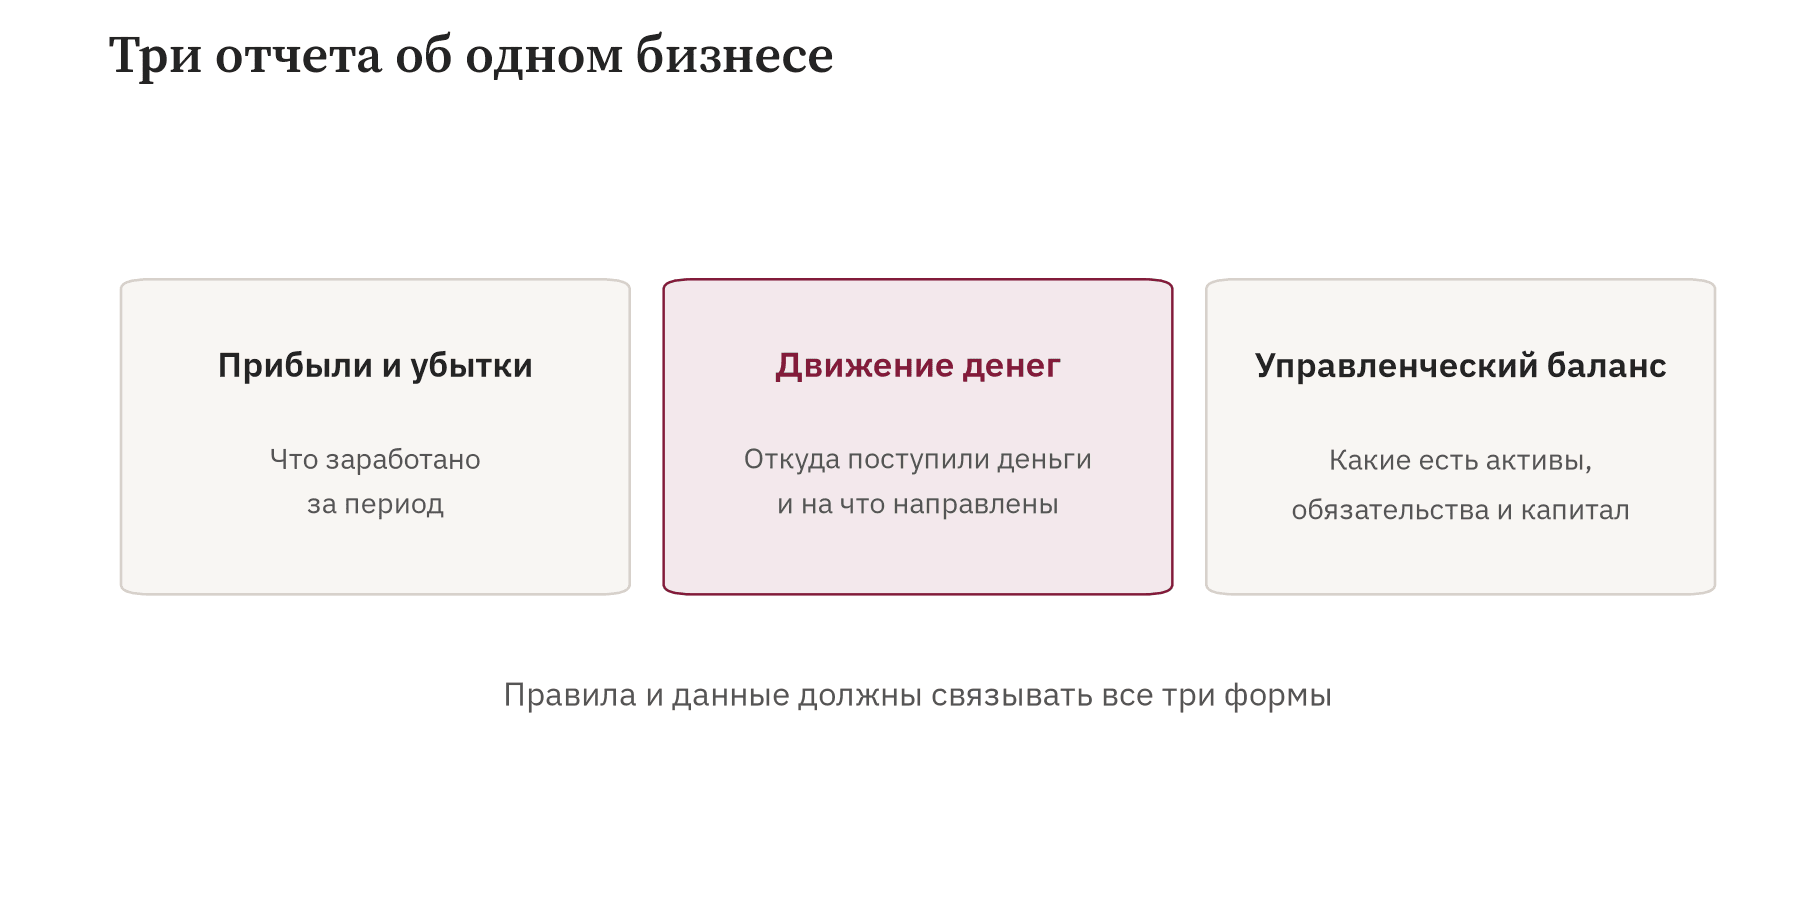
Схема 1. Отчеты рассматривают результат, движение денег и состояние компании с разных сторон.
Условный пример с прибылью и деньгами
В условном примере компания начинает месяц с 300 млн сумов на счете. Для упрощения на начало нет запасов, задолженности и иных активов или обязательств. Начальный капитал также составляет 300 млн сумов.
За месяц компания признает выручку 1 200 млн сумов. Себестоимость проданных товаров составляет 850 млн, прочие операционные расходы составляют 120 млн. Расчетная операционная прибыль равна 230 млн: 1 200 − 850 − 120.
Покупатели оплатили только 1 000 млн, поэтому на конец месяца остается 200 млн задолженности. За закупленные товары компания перечислила поставщикам 1 050 млн. Из этой партии товары стоимостью 850 млн проданы, а 200 млн остаются на складе. Операционные расходы 120 млн оплачены полностью.
Деньги за месяц уменьшились на 170 млн: 1 000 − 1 050 − 120. Конечный остаток составляет 130 млн: 300 − 170. Таким образом, операционная прибыль равна 230 млн, а денежный поток по перечисленным операциям отрицательный и составляет 170 млн.
Разница объясняется двумя изменениями. Компания еще не получила 200 млн от покупателей и вложила еще 200 млн в непроданные запасы. Вместе они поглотили 400 млн денежных средств: 230 − 200 − 200 = −170.

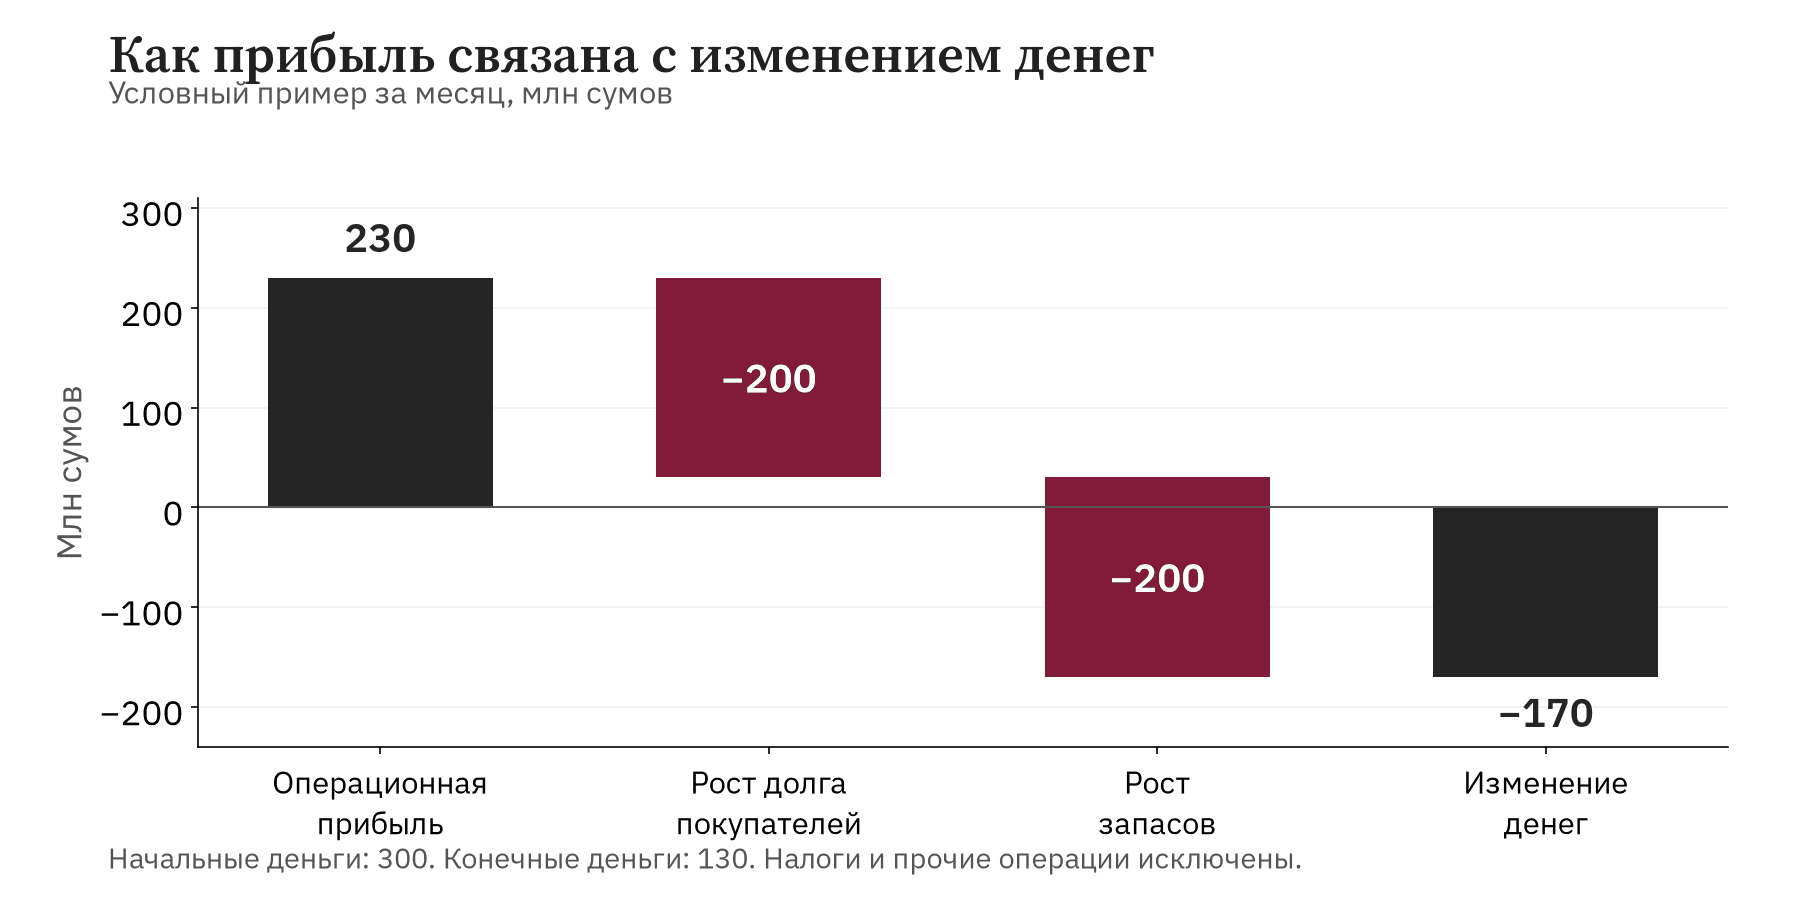
График 1. Условный пример: операционная прибыль 230 млн сумов, рост задолженности и запасов по 200 млн, уменьшение денег на 170 млн.
В управленческом балансе на конец месяца активы составляют 530 млн сумов: 130 млн денег, 200 млн задолженности покупателей и 200 млн запасов. В примере нет обязательств, а капитал равен начальным 300 млн плюс операционный результат 230 млн.
Расчет условный. Налоги, проценты, амортизация, инвестиции и другие операции не рассматриваются. Поэтому 230 млн обозначены как операционная прибыль в заданных предпосылках, а не чистая прибыль реальной компании. Все суммы относятся к одному месяцу.
Какие данные нужны для надежного результата
Выписки показывают оплаты, но для учета необходимы и основания операций. Продажи подтверждаются документами реализации, расходы относятся к своему периоду, авансы отделяются от выполненных поставок. Для товарного бизнеса нужны данные о запасах и исходной себестоимости.
На старте определяются остатки денег, задолженности, запасов и других балансовых статей. Без них начало периода может выглядеть как новая выручка или текущий расход, хотя операция относится к прошлой деятельности. Остаток должен иметь источник и дату.
Для каждого набора данных полезно определить владельца и способ проверки. Компания понимает, кто передает сведения о продажах, кто подтверждает затраты и кто объясняет спорную операцию. Это сокращает число вопросов, которые иначе возникают перед выпуском отчета.
Правила учета и сравнение направлений
Правила описывают, когда отражается выручка, как учитываются расходы и какие операции относятся к выбранному направлению. Прямые расходы обычно связываются с конкретным объектом. Для общих расходов необходимо выбрать обоснованный способ распределения.
Например, аренду общего офиса можно распределять по согласованному показателю использования. Выбор основания должен соответствовать реальной задаче анализа. Если база меняется без пояснения, разница прибыли между месяцами может отражать изменение методики, а не работы бизнеса.
Удобно отдельно показывать результат до распределения общих расходов и после него, если такой разрез помогает решению. Состав форм определяется задачей компании. Число таблиц само по себе не улучшает понимание результата.
В Asar Consulting аналитические направления и правила учета согласуются при внедрении. Новое измерение или дополнительная форма могут потребовать изменения объема работы. Такой порядок помогает сохранять сопоставимость и понятные ожидания.
Как закрывается отчетный период
Работа начинается со сбора полного комплекта данных за период. Затем проверяются суммы, даты, счета, задолженность и основания существенных операций. Внутренние переводы не должны случайно становиться доходом и расходом, а повторная загрузка не должна создавать дубли.
После обработки специалист проверяет связи между отчетами и подготавливает пояснения. Существенная разница должна иметь расшифровку. Если данные пока неполные, это указывается рядом с результатом и отражается в перечне открытых вопросов.
Перед презентацией отчет проходит проверку. На встрече с руководством обсуждаются основные изменения и необходимые действия. Например, рост запасов может потребовать пересмотра закупок, а увеличение задолженности покупателей требует проверки условий оплаты и работы с просрочкой.
По каждому решению полезно определить ответственного и следующий срок проверки. Так отчетность участвует в управлении, а результаты следующего периода показывают, как изменились показатели после принятых действий.
Что дает регулярная отчетность
Регулярный ритм позволяет видеть динамику на сопоставимой основе. Руководство может отличать сезонное изменение от постоянной проблемы, оценивать результат направления и уточнять план действий. Для этого важны и общая картина, и объяснение наиболее значимых отклонений.
Непрерывность данных особенно полезна перед расширением, изменением цен или обсуждением финансирования. Подготовленные правила и история показателей помогают быстрее собрать исходную информацию для отдельного расчета. Дополнительные сценарии при этом могут потребовать самостоятельной проектной работы.