Бюджетирование
Как связать планы подразделений в бюджете, сравнить его с фактическим результатом и объяснить причины отклонений.

В этой статье
Компания планирует увеличить продажи, нанять сотрудников и открыть новое направление. Каждый план выглядит разумно отдельно, но вместе они могут потребовать больше денег и ресурсов, чем есть у бизнеса. Бюджетирование помогает рассмотреть эти решения в одной финансовой картине.
Бюджет связывает ожидаемые доходы, расходы, вложения и движение денег на выбранный период. После начала работы он дает основу для сравнения с фактом. Руководство видит, где изменились условия и какие действия требуют пересмотра.
Что представляет собой бюджет
Бюджет является согласованным планом. В нем должны быть понятны исходные предположения: объем продаж, цены, потребность в персонале, сроки закупок и другие значимые условия. Если предположения скрыты, итоговые суммы трудно проверить и объяснить.
План полезно строить через деятельность компании. Например, расходы на доставку связаны с числом заказов и стоимостью логистики. Расходы на команду зависят от состава сотрудников и условий оплаты. Такая связь помогает обновлять расчет, когда меняется объем работы.
Бюджет не становится достоверным прогнозом только потому, что утвержден руководителем. Он показывает выбранные ориентиры и ресурсы для их достижения. Прогноз отвечает на другой вопрос: какой результат сейчас ожидается с учетом новых обстоятельств.
Как связать планы подразделений
Продажи определяют ожидаемый объем и условия работы с покупателями. Закупки оценивают потребность в товаре и сроки поставок. Руководители подразделений планируют персонал и другие ресурсы. Финансовая команда собирает эти сведения и проверяет их согласованность.
Противоречие может возникнуть уже в исходных планах. Продажи рассчитывают на быстрый запуск, а закупки предусматривают поставку позже. Или новый продукт требует дополнительной команды, но ее расходы не включены в расчет. Обсуждение бюджета позволяет выявить такие расхождения до начала периода.
После проверки руководство определяет приоритеты и утверждает план. Важно понимать, какие расходы зависят от объема работы, какие остаются относительно постоянными и какие решения еще требуют отдельного подтверждения.

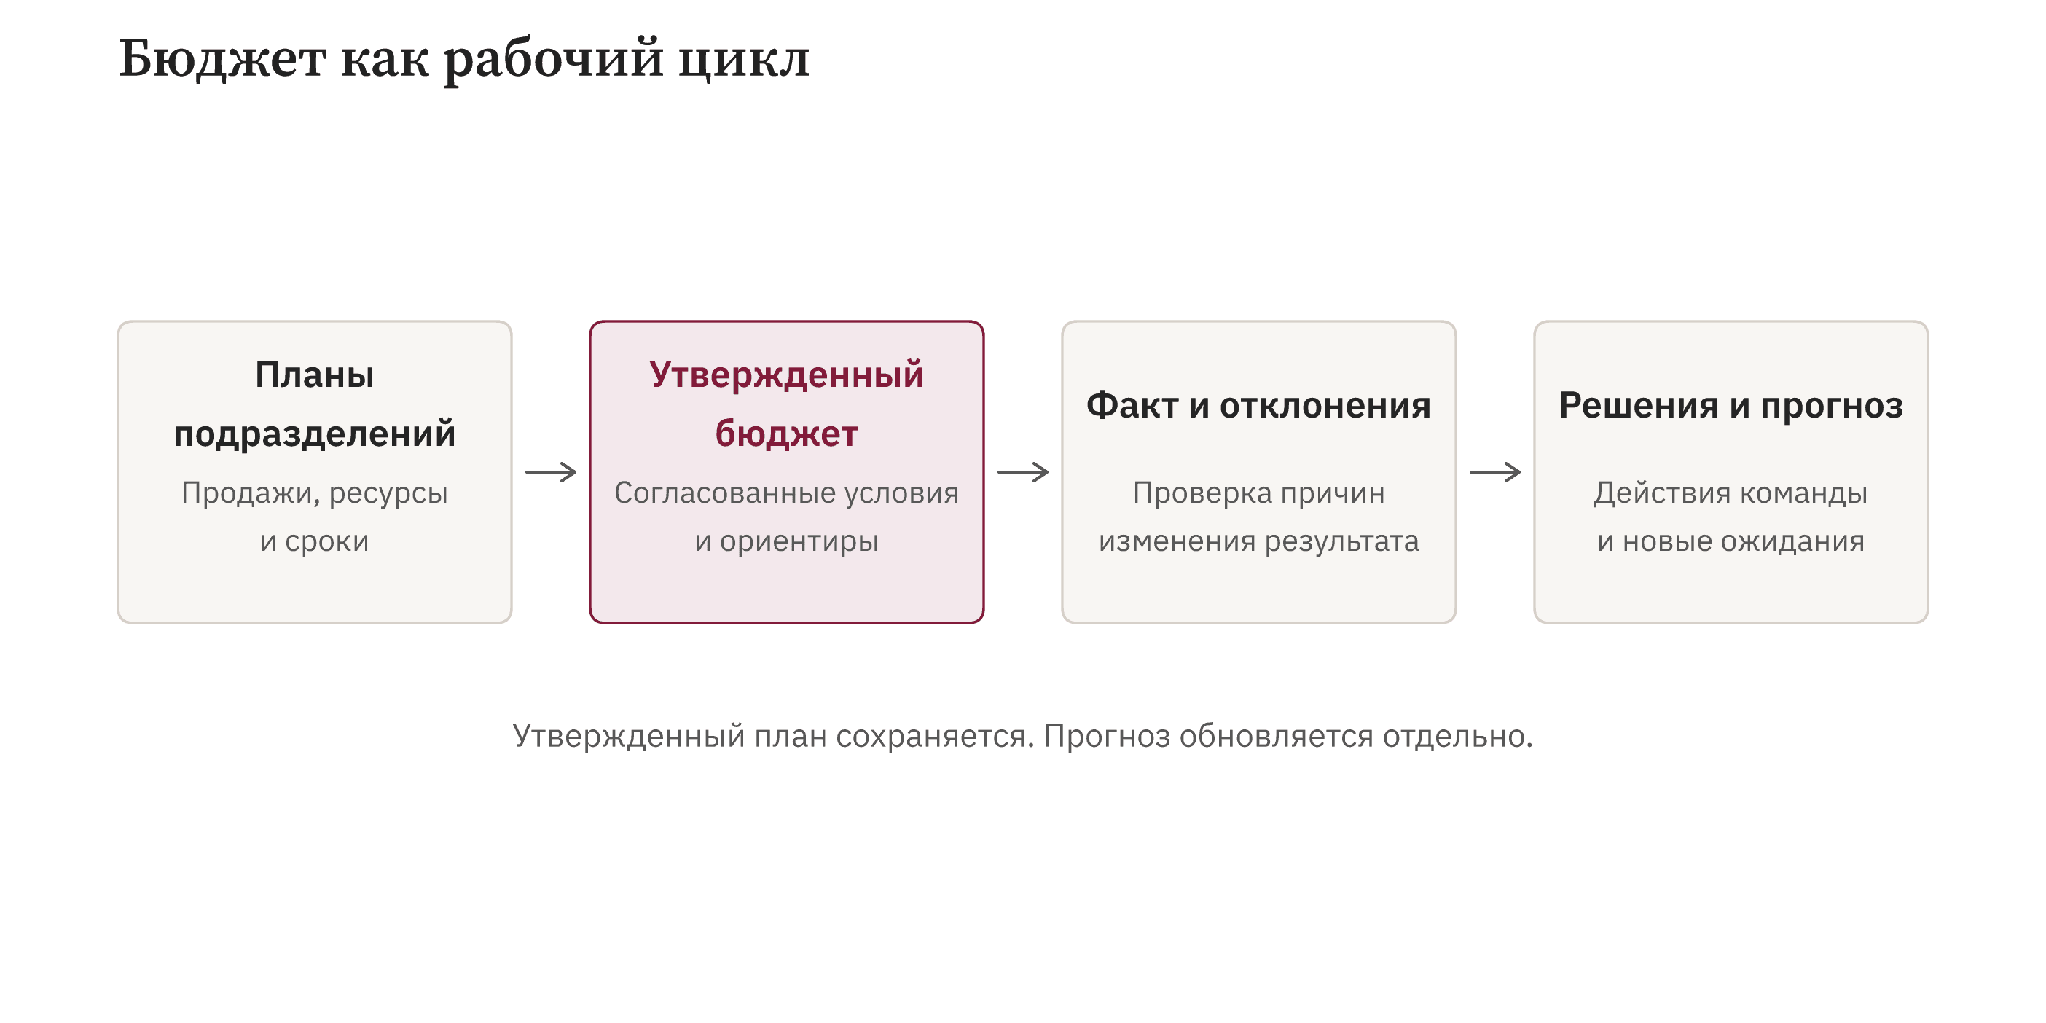
Схема 1. Планирование, факт и актуальный прогноз связаны, но имеют разные назначения.
Прибыль и движение денег в плане
Бюджет доходов и расходов показывает ожидаемый финансовый результат. План движения денежных средств отражает сроки поступлений и выплат. Эти расчеты связаны, но не совпадают по датам и содержанию.
Например, закупленный товар может оплачиваться до продажи. В денежном плане выплата возникает сейчас, а в расчете прибыли себестоимость относится к реализованному товару. Предоплата покупателя, напротив, увеличивает доступные деньги до выполнения соответствующей продажи.
План вложений также требует отдельного внимания. Приобретение оборудования создает денежную выплату, а его влияние на расходы зависит от принятой методики и периода использования. Для упрощенного расчета такие элементы можно выделить отдельно, но нельзя незаметно смешивать их с текущими расходами.
Согласование этих частей показывает, достаточно ли ресурсов для утвержденного плана. Прибыльный сценарий может требовать финансирования на старте. Поэтому решение о расширении следует проверять и по экономике, и по срокам денег.
Расчет планового и фактического результата
Разберем условный пример: компания планирует месячную выручку 5 000 млн сумов. Переменные операционные расходы должны составить 65% выручки, или 3 250 млн. Постоянные операционные расходы запланированы в размере 1 250 млн. Операционная прибыль по плану равна 500 млн: 5 000 − 3 250 − 1 250.
Фактическая выручка составила 4 500 млн сумов. Доля переменных расходов выросла до 68%, поэтому их сумма равна 3 060 млн. Постоянные расходы составили 1 300 млн. Фактическая операционная прибыль равна 140 млн: 4 500 − 3 060 − 1 300.
Выручка снизилась относительно плана на 500 млн, или на 10%. Переменные расходы в сумме также уменьшились, но их доля в выручке стала выше на 3 процентных пункта. Снижение суммы расходов в такой ситуации не означает улучшение экономики продаж.
Условный план и факт за месяц
| Показатель | План | Факт | Отклонение |
|---|---|---|---|
| Выручка, млн сумов | 5 000 | 4 500 | −500 |
| Переменные расходы, млн сумов | 3 250 | 3 060 | −190 |
| Доля переменных расходов | 65% | 68% | +3 п.п. |
| Постоянные расходы, млн сумов | 1 250 | 1 300 | +50 |
| Операционная прибыль, млн сумов | 500 | 140 | −360 |
Разница операционной прибыли составляет 360 млн сумов. Для управленческого решения полезно разделить ее причины. Снижение выручки на 500 млн при плановой доле переменных расходов 65% уменьшило расчетную прибыль на 175 млн: 500 × 35%.
Изменение доли переменных расходов с 65% до 68% при фактической выручке 4 500 млн уменьшило прибыль еще на 135 млн: 4 500 × 3%. Превышение постоянных расходов дало еще 50 млн. Вместе получается 175 + 135 + 50 = 360 млн.

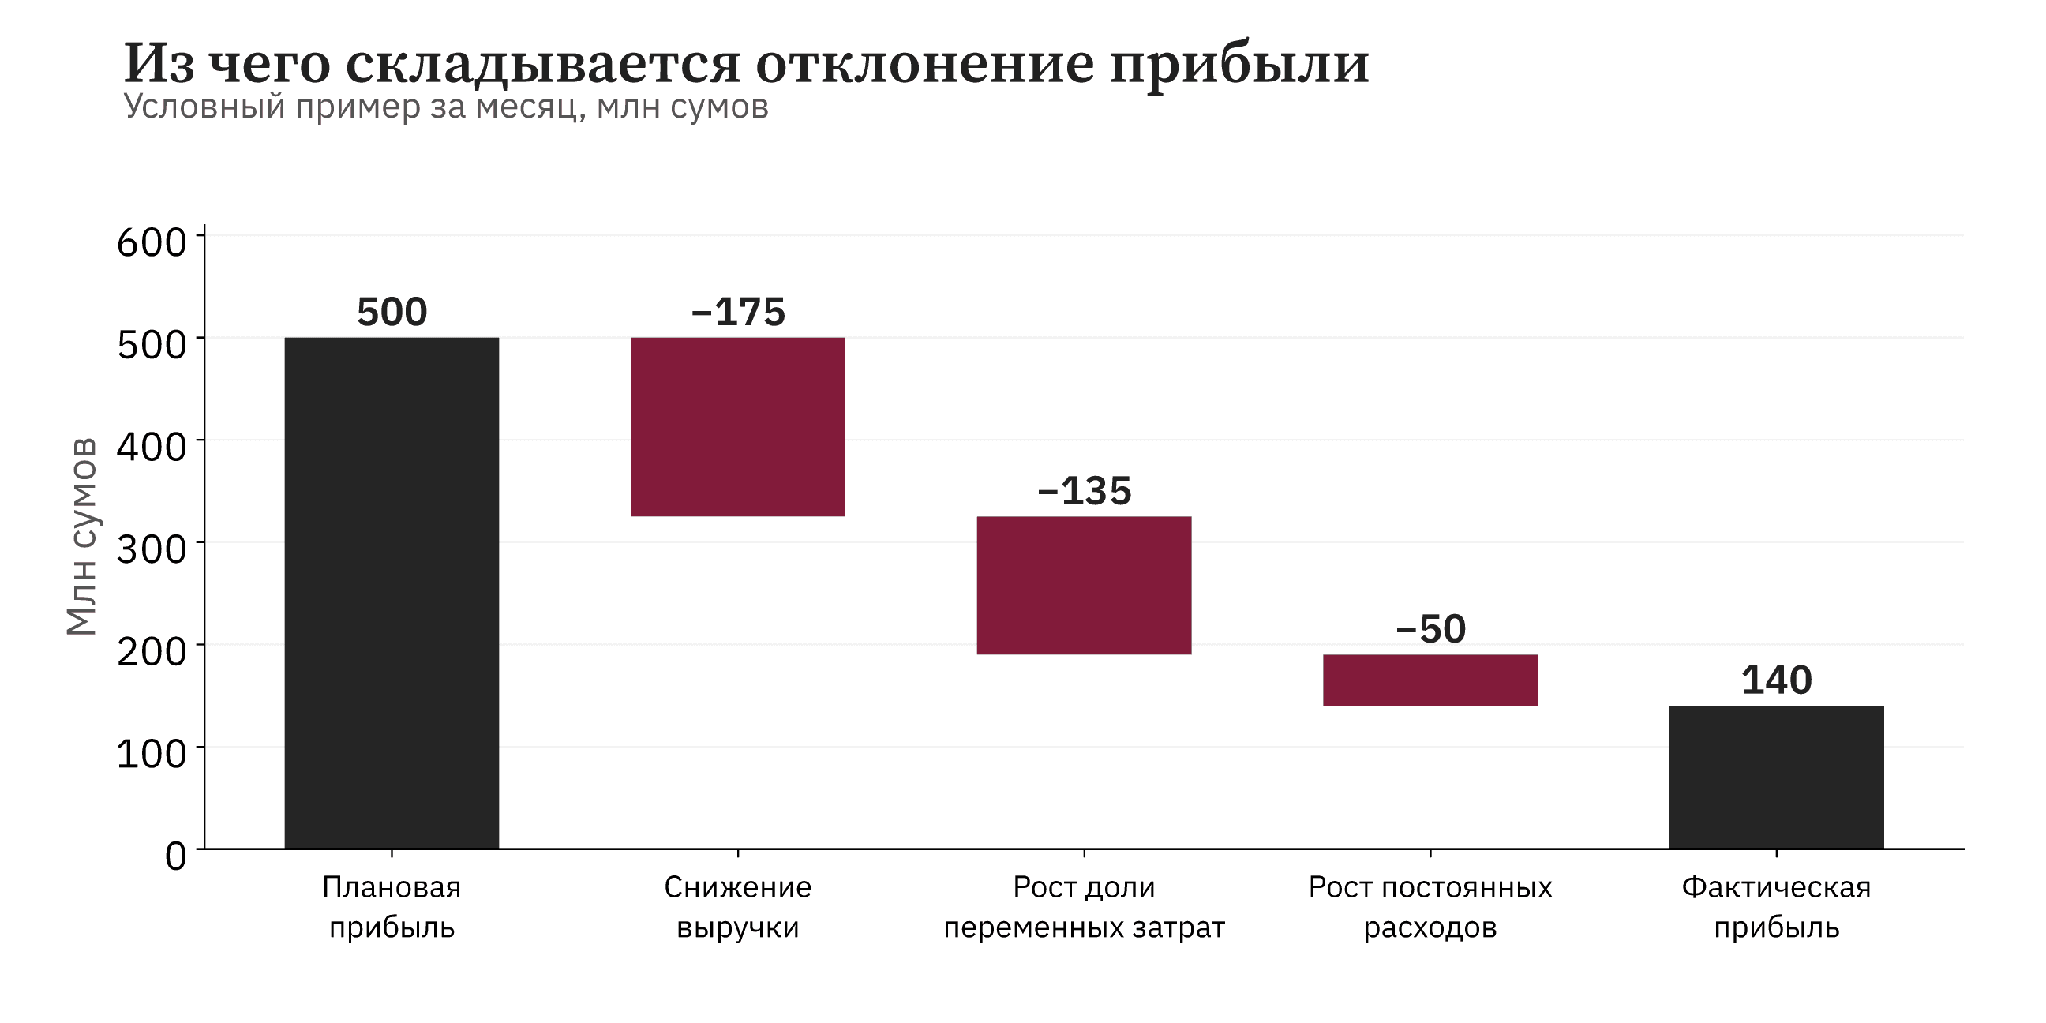
График 1. Условный разбор: снижение операционной прибыли на 360 млн сумов разделено на три расчетных фактора.
Этот расчет показывает, где нужны пояснения. Снижение выручки требует проверки объема, цен и состава продаж. Рост доли переменных расходов может быть связан с закупочными ценами, скидками, ассортиментом или иными факторами. Само отклонение не доказывает конкретную причину.
Как обсуждать отклонения
Разбор полезно начинать с факторов, которые заметно влияют на результат. По каждому необходимо выяснить, что изменилось и подтверждается ли объяснение данными. Например, ссылка на сезонность требует сопоставления периодов, а рост тарифа подтверждается условиями поставщика.
Далее определяется, можно ли повлиять на причину. Руководство может пересмотреть условия продаж, порядок закупок, сроки найма или другие действия. Если изменение внешнее и неустранимое, его нужно учитывать в прогнозе и ресурсах, а не скрывать внутри прежнего плана.
По принятому решению назначается ответственный и срок проверки. Следующий отчет должен показать, выполнено ли действие и как изменились показатели. Без этой связи план-факт анализ остается обсуждением прошедшего месяца.
Зачем сохранять план отдельно от прогноза
Если первоначальный бюджет постоянно переписывается под фактический результат, компания теряет основу для оценки решений. Полезно сохранять утвержденный план и отдельно показывать актуальный прогноз. Тогда видно и отклонение от цели, и ожидаемое развитие ситуации.
Пересмотр бюджета может быть обоснованным. Например, компания меняет масштаб деятельности или получает новые условия финансирования. В таком случае необходимо зафиксировать причину, дату и утвержденные изменения. Предыдущая основа сравнения сохраняется для понимания истории.
Горизонт и частота обновления зависят от бизнеса. Месячный план-факт помогает оценивать результат, а краткосрочный денежный прогноз нужен для ближайших платежей. Один инструмент не заменяет все остальные формы планирования.
Роли в бюджетировании
Руководители подразделений отвечают за содержание своих планов и пояснение предположений. Финансовая команда проверяет расчеты, связи и последствия. Руководство компании выбирает приоритеты, утверждает бюджет и принимает решения по существенным изменениям. Если бухгалтерский и налоговый учет передан партнеру Asar Consulting по бухгалтерскому аутсорсингу, с ним согласуются состав и сроки передачи учетных данных для бюджетирования. Подключить такую услугу можно при любом из трех пакетов сопровождения по отдельной договоренности.
Для каждого показателя полезно определить источник и период. План продаж в штуках нельзя напрямую сравнивать с денежными поступлениями, а расход по начислению нельзя оценивать только по банковской выплате. Сопоставимость должна сохраняться в методике и отчетах.
Если исходных данных недостаточно, часть предположений может быть оценочной. Такие значения нужно обозначить и согласовать, а затем уточнять по факту. Неизвестная величина не должна без пояснения становиться нулем.
Как выбрать полезную детализацию
Подробность бюджета должна помогать решению. Расход, которым управляет отдельный руководитель, полезно видеть на уровне его ответственности. Небольшие однородные суммы можно объединять, если это не скрывает важную причину изменения. Слишком общий итог мешает анализу, а чрезмерное число строк усложняет обновление.
Например, общий показатель расходов на доставку можно дополнить числом заказов и средней стоимостью отправки. Тогда увеличение суммы рассматривается вместе с объемом работы. Эти данные помогают понять, требуется ли обсуждать тариф, планирование отгрузок или другой фактор. Конкретный набор показателей выбирается по устройству бизнеса и доступным источникам.
Бюджетирование в сопровождении Asar Consulting
В пакетах «Финансовый отдел» и «Финансовый департамент» предусмотрены годовой помесячный бюджет по одному сценарию, месячный план-факт и квартальный пересмотр. Состав показателей и рабочее взаимодействие определяются при внедрении и в договорных документах.
Пакет «Финансист» не включает регулярное годовое бюджетирование автоматически. При отдельном проекте, новом сценарии или существенном расширении аналитики необходимо определить дополнительный состав работы. Это помогает отличать текущий цикл от новой задачи.
Бюджет можно вести силами собственной команды, если есть необходимые данные, компетенции и регулярность. Внешнее сопровождение полезно, когда компания нуждается в организации этого процесса и проверке расчетов между подразделениями.
Бюджетирование превращает планы в обсуждаемые финансовые решения. Руководство понимает, какие условия нужны для результата, где возникли отклонения и какие действия следует изменить. Связь бюджета, факта и прогноза помогает управлять ресурсами последовательно, сохраняя понятную основу для оценки.