Казначейство
Как платёжный календарь помогает заранее увидеть нехватку денег и как компания проверяет и исполняет заявки на оплату.

В этой статье
Компания может завершать месяц с прибылью и все же испытывать нехватку денег в день платежа поставщику. Причина бывает в сроках: покупатель перечислит оплату позже, чем нужно выплатить зарплату или рассчитаться за товар. Итог за месяц не показывает, что происходит внутри него.
Казначейство организует работу с поступлениями, обязательствами и платежами по конкретным датам. Для руководства это возможность заранее оценивать, хватит ли средств, и выбирать действия до наступления срока оплаты.
Какие задачи решает казначейство
Казначейская работа начинается с понимания доступных денег. Важно знать остатки на счетах, ограничения их использования и валюту обязательств. Ожидаемое поступление рассматривается отдельно от уже доступного остатка.
Затем собираются будущие платежи. Для каждого нужны сумма, срок, основание и ответственное лицо. Обязательство по договору и предварительная заявка подразделения имеют разную определенность, поэтому их полезно различать в плане.
Команда сопоставляет поступления и выплаты, проверяет заявки и готовит прогноз. При изменении условий план обновляется. Руководство получает информацию для решения о сроках закупки, очередности допустимых оплат и потребности в финансировании.
Платежный календарь
Платежный календарь показывает расчетный остаток на выбранные даты. Для каждого периода начальный остаток складывается с ожидаемыми поступлениями, после чего вычитаются платежи. Полученная сумма становится началом следующего периода.
Горизонт зависит от задачи. Ближайшие даты требуют более подробной информации, а дальние недели помогают оценить общую потребность в деньгах. В сопровождении Asar Consulting используется календарь на 13 недель.
У прогноза должна быть дата актуальности. Если покупатель изменил обещанную дату оплаты, старое поступление нельзя продолжать считать подтвержденным. Полезно также видеть, от какого источника получена информация и кто должен уточнить ее.
Остаток на конец недели не заменяет проверку отдельных дней. Между двумя поступлениями может возникнуть дефицит, который исчезнет к пятнице. Без разбивки по датам руководство заметит только благополучный итог.
Условный пример с переносом поступления
В условном примере на начало недели у компании есть 180 млн сумов. В понедельник нужно выплатить 120 млн, в среду 160 млн, в пятницу 280 млн. Поступления ожидаются во вторник в размере 160 млн и в четверг в размере 260 млн.
При исходных сроках расчетный остаток остается положительным. После понедельника он равен 60 млн, после вторника 220 млн, после среды 60 млн, после четверга 320 млн и после пятницы 40 млн сумов.
Покупатель сообщает, что перечислит вторничные 160 млн только в пятницу. Общая сумма поступлений за неделю сохраняется, но в среду расчетный остаток становится отрицательным: 180 − 120 − 160 = −100 млн. Итог пятницы по-прежнему равен 40 млн.

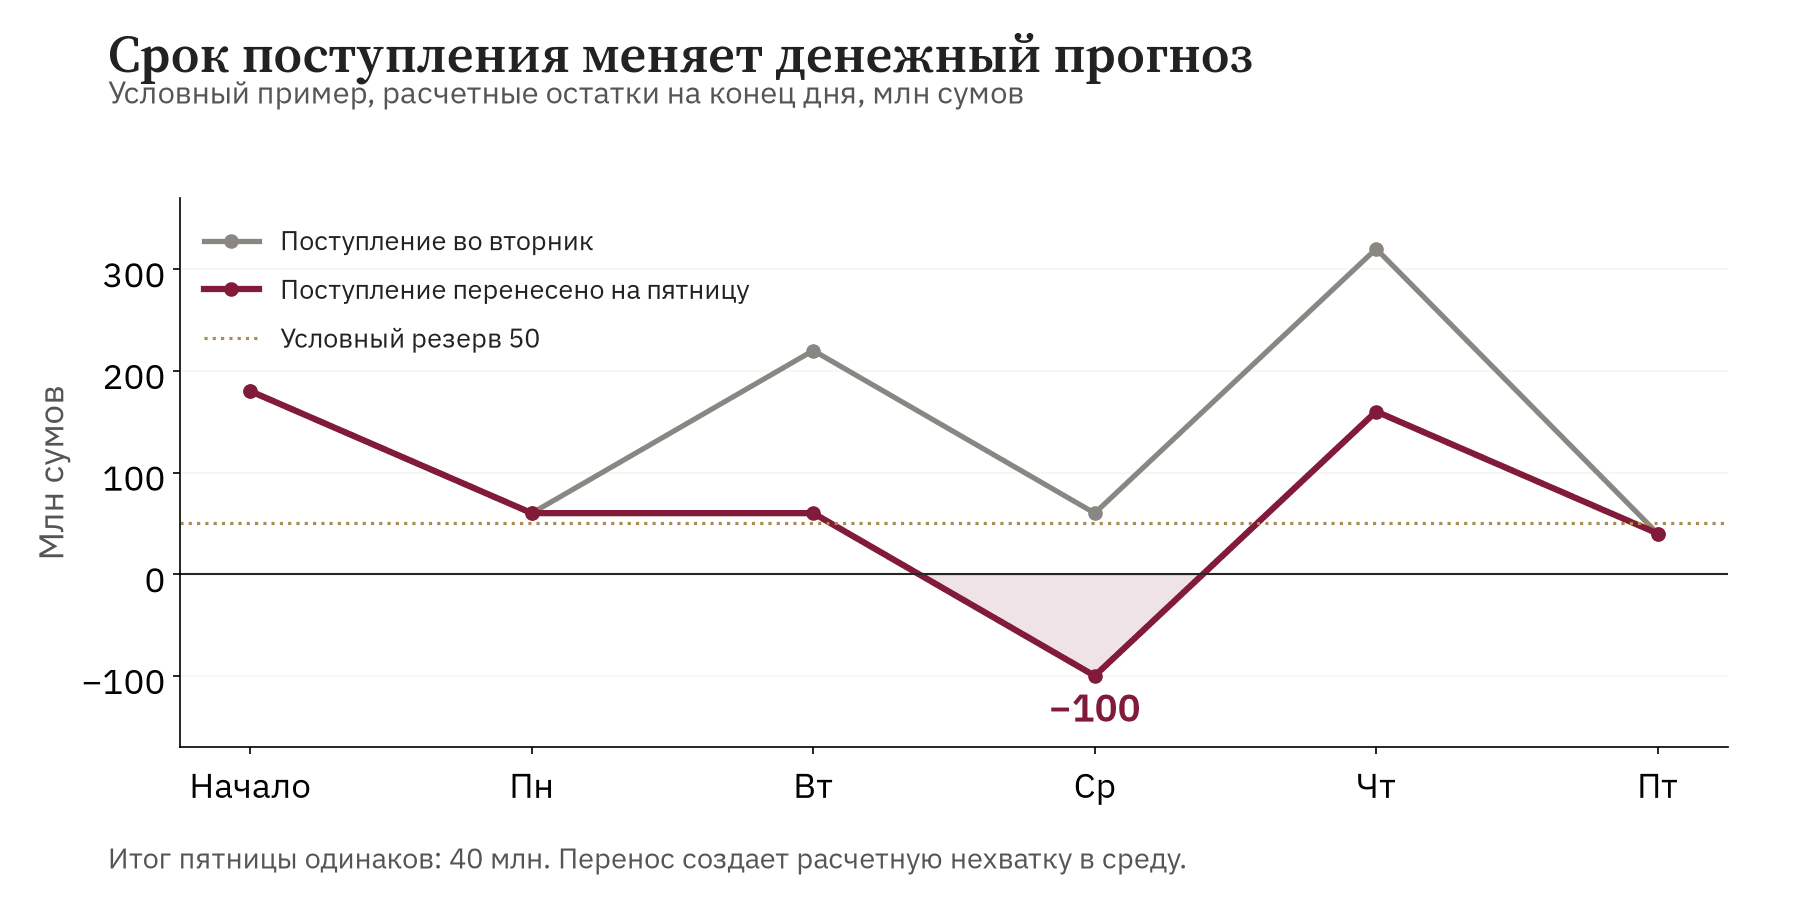
График 1. Условный календарь: при переносе 160 млн сумов со вторника на пятницу расчетный остаток в среду снижается до −100 млн.
Условный календарь после переноса поступления, млн сумов
| День | Поступления | Платежи | Расчетный остаток |
|---|---|---|---|
| Пн | 0 | 120 | 60 |
| Вт | 0 | 0 | 60 |
| Ср | 0 | 160 | −100 |
| Чт | 260 | 0 | 160 |
| Пт | 160 | 280 | 40 |
Отрицательное значение является расчетной нехваткой, а не фактически выполненным платежом без денег. Оно показывает, что исходный набор дат не позволяет исполнить все выплаты только за счет предусмотренных средств.
Для покрытия такого провала до нуля потребовались бы дополнительные 100 млн к среде или согласованное изменение сроков. Если компания установила минимальный резерв 50 млн, потребность относительно этого ориентира составит уже 150 млн. Размер резерва в примере условный и не является общей нормой для бизнеса.
Какие действия нужно рассмотреть
Сначала необходимо уточнить, насколько надежна новая дата поступления. Иногда поступление зависит от неподписанного документа или приемки поставки. Тогда задача состоит не только в ожидании оплаты, но и в устранении причины задержки.
Далее руководство оценивает допустимые варианты. Можно обсудить частичную оплату покупателем, договориться с поставщиком об ином сроке, изменить еще не подтвержденную закупку или рассмотреть доступное финансирование. Возможность каждого действия определяется реальными условиями и обязательствами компании.
Перенос оплаты требует согласования с соответствующей стороной. Расчет календаря не отменяет договорный срок и не означает разрешения задержать обязательный платеж. Принятое решение нужно отразить в плане вместе с подтвержденной датой.
Если дополнительное финансирование используется, в прогноз включаются его получение, стоимость и последующее погашение. Иначе решение текущего дефицита может создать незаметную нагрузку на следующие недели. Выбор конкретного источника требует отдельной оценки условий.
Как проходит платежная заявка
Заявка должна объяснять, кому, за что и когда требуется заплатить. Финансовая проверка связывает ее с договором или другим основанием, бюджетом и доступными деньгами. Отдельно проверяются реквизиты, сумма, срок и риск повторной оплаты.
После проверки заявка передается лицу, которое вправе утвердить платеж. Если есть вопрос, он должен быть понятен до исполнения: отсутствует основание, расход не предусмотрен или дата создает дефицит. Руководству нужна причина и возможный следующий шаг.
Оплату проводит бухгалтерия или назначенный сотрудник клиента. При необходимости Asar Consulting может организовать бухгалтерский и налоговый учет через партнера по бухгалтерскому аутсорсингу в любом из трех пакетов сопровождения. После исполнения подтверждение связывается с заявкой, а фактическая сумма попадает в учет и календарь.

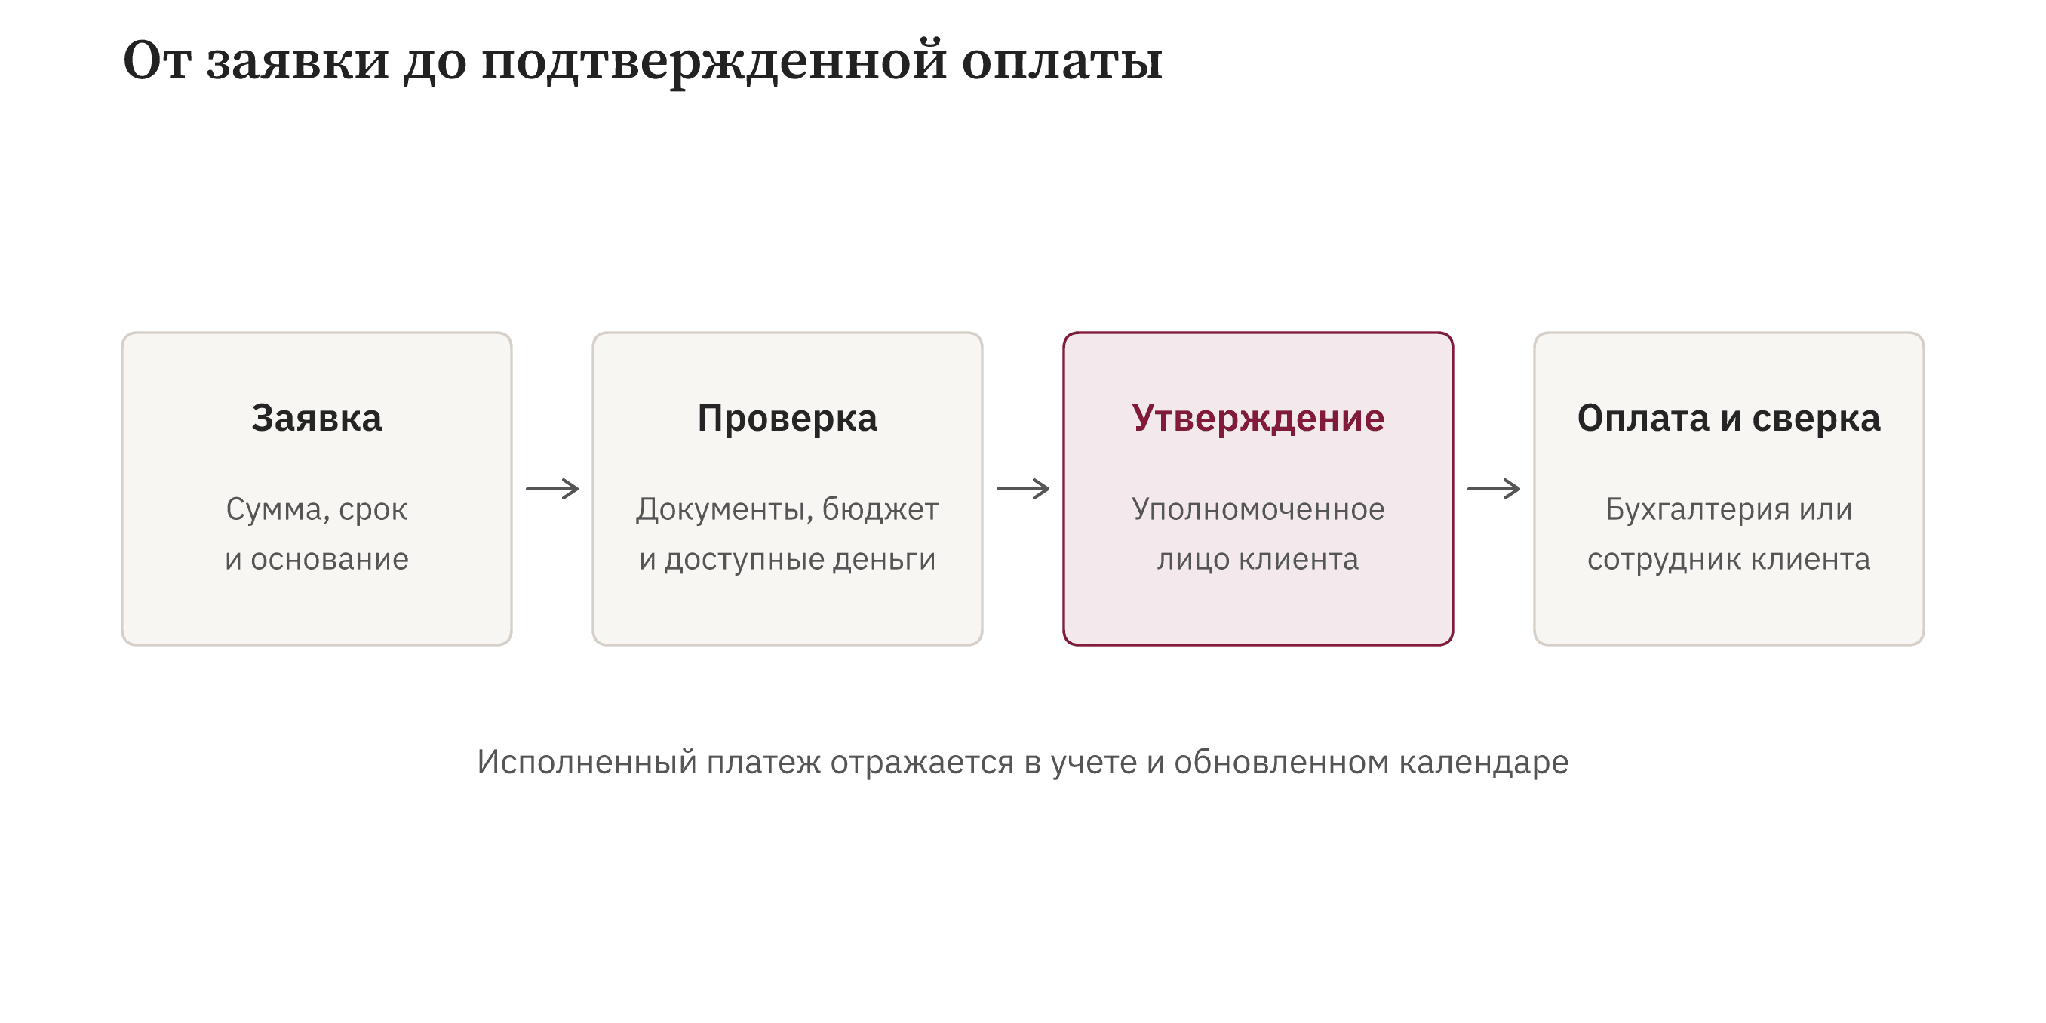
Схема 1. Проверка, утверждение и исполнение платежа являются отдельными действиями.
Задолженность и надежность прогноза
Для поступлений необходимо различать срок по договору и ожидаемую дату получения денег. Просроченная задолженность не должна автоматически переноситься на завтра без нового основания. Такой прием создает видимость поступлений, на которые компания фактически не может опереться.
По обязательствам также важно видеть будущую нагрузку. Подписанный заказ может потребовать аванс сейчас и окончательный расчет после поставки. Если в календаре оставить только первый платеж, прогноз будет неполным.
Качество прогноза можно оценивать по разнице между ожидаемыми и фактическими датами и суммами. Частые переносы помогают определить, какие источники требуют дополнительной проверки. Сам показатель точности не должен скрывать неопределенность дальнего горизонта.
Связь с бюджетом и учетом
Бюджет показывает план расходов и финансовый результат за период, а календарь уточняет даты движения денег. При покупке запасов платеж может возникнуть раньше, чем товар станет расходом в отчете о прибыли. Поэтому обе формы нужны для разных решений.
Фактические оплаты должны попадать в учет по согласованным правилам. Предоплата поставщику, покупка оборудования и погашение займа имеют разное содержание. Банковская операция сама по себе еще не определяет статью дохода или расхода.
Согласованная работа учета, бюджета и календаря позволяет проверить платеж с нескольких сторон: зачем он нужен, предусмотрен ли планом, чем подтвержден и как повлияет на доступные деньги. Для собственника это более понятная основа утверждения.
Как поддерживать рабочую версию календаря
При обновлении полезно сохранять различие между прежним ожиданием и новой информацией. Например, перенос поступления должен иметь дату уточнения и ответственное лицо. Тогда на следующем обзоре можно понять, почему изменился прогноз и что еще нужно подтвердить.
Состоявшиеся платежи заменяют план фактом и сверяют с подтверждением оплаты. Исполненную заявку нельзя одновременно оставлять среди будущих выплат. Иначе одна операция дважды уменьшит расчетный остаток. Аналогично поступление должно исчезнуть из ожидаемых после того, как деньги учтены в доступном остатке.
Ближайшие дни полезно проверять подробнее, чем дальние недели. Удаленное поступление может пока основываться на плане продаж, а платеж завтра уже имеет договорное основание. Уровень определенности должен быть виден при обсуждении. Это помогает руководству понимать, какие даты надежны, а какие требуют отдельного уточнения перед принятием обязательств.