Деньги на счете не означают прибыль
Почему прибыль по заказу и остаток на счёте расходятся и как прогноз платежей помогает оценить покупку оборудования.
В этой статье
Мебельная компания выполняет заказ для сети магазинов и планирует купить оборудование. Руководству нужно понять, сколько компания заработает на заказе и хватит ли денег на покупку с учетом ближайших выплат.
В условном примере сравниваются два варианта оплаты одного заказа. Затем для варианта с авансом рассчитывается, как покупка оборудования повлияет на остаток денег в мае.
Исходные данные условного примера
Стоимость заказа составляет 200 млн сумов. Мебель передают покупателю в конце апреля. На начало месяца на счете компании остаток составляет 55 млн сумов. В первом варианте покупатель вносит аванс в апреле и доплачивает остаток 20 мая. Во втором он перечисляет всю сумму 20 мая.
На изготовление мебели приходится 90 млн сумов за материалы и 60 млн за работу производственных сотрудников. В себестоимость входит вся оплата труда по заказу, включая часть, которую выплатят в мае. Для упрощения расчетов, оклады административных сотрудников и другие общие расходы компании в пример не включены.
Оборудование стоит 35 млн сумов. Собственник рассматривает покупку 30 апреля, после остальных платежей за месяц. Компания хочет сохранить денежный резерв в 15 млн сумов. При расчете остатков учитываются платежи из таблицы и возможная покупка оборудования.
Таблица 1. Остаток на начало апреля и график платежей, млн сумов
| Показатель | Апрель | Май |
|---|---|---|
| Остаток на начало апреля | 55 | — |
| Оплата покупателя с авансом | - 120 | - 80 (20 мая) |
| Оплата покупателя без аванса | 0 | - 200 (20 мая) |
| Оплата поставщику материалов | - 5 | - 85 (12 мая) |
| Выплаты сотрудникам по заказу | - 40 | - 20 (8 мая) |
Расчеты по заказу
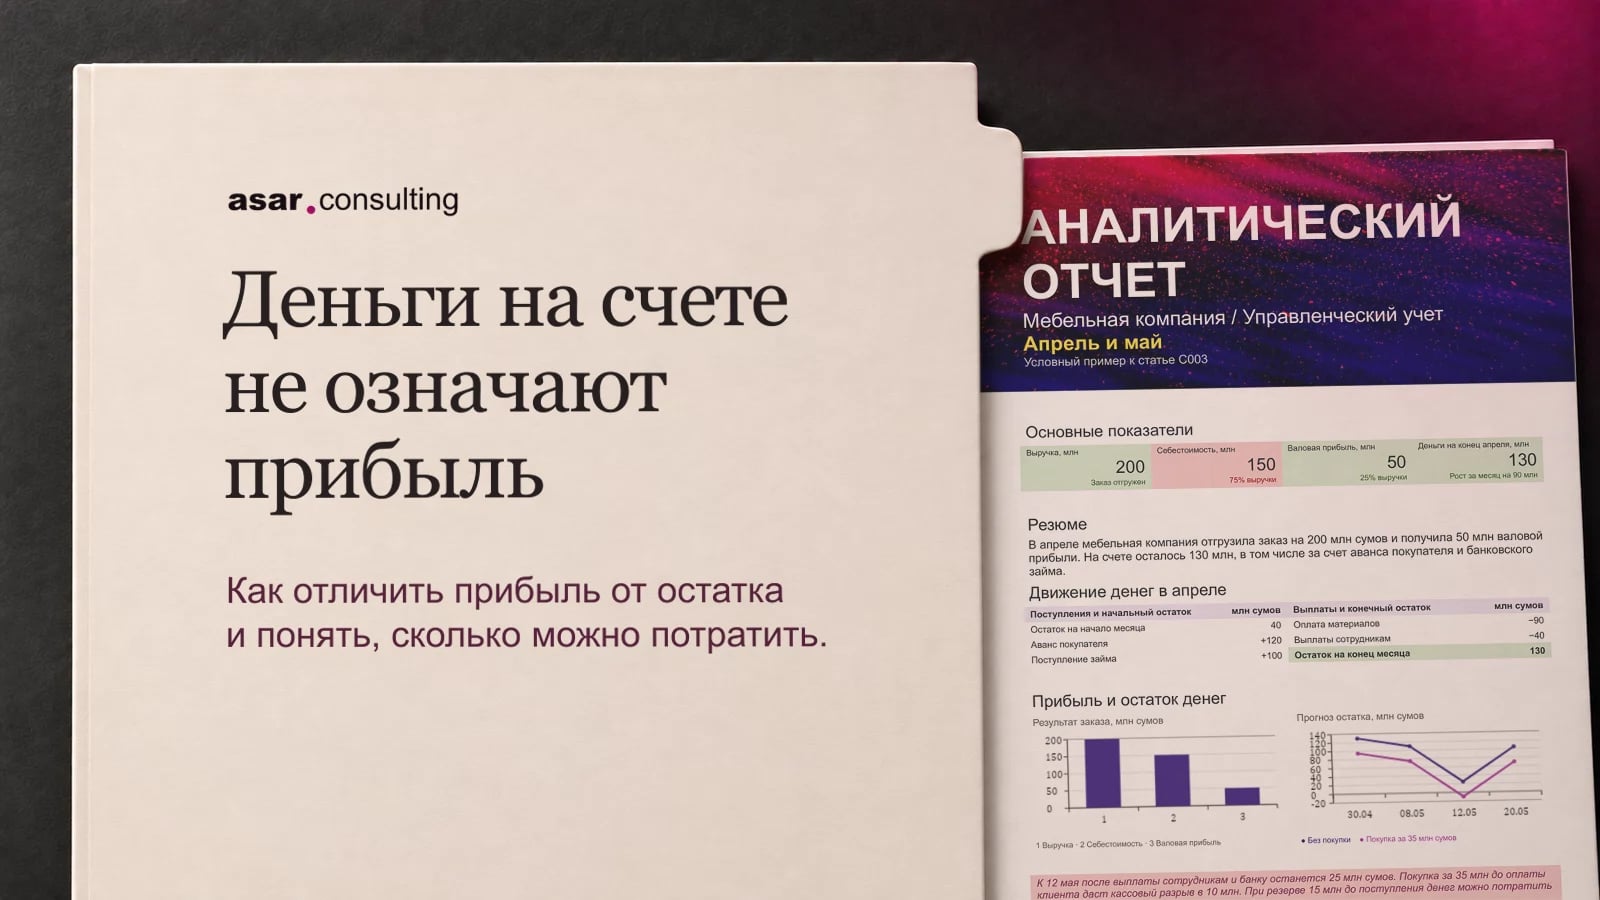
При отгрузке мебели в апреле компания отражает выручку 200 млн сумов. Себестоимость заказа составляет 150 млн сумов. В нее входят 90 млн за материалы и 60 млн за работу. Разница между выручкой и себестоимостью составляет 50 млн сумов валовой прибыли в обоих вариантах.
Для расчета остатка к 55 млн сумов на начало апреля прибавляется оплата, поступившая в этом месяце. Затем вычитаются 5 млн оплаты поставщику и 40 млн выплат сотрудникам. С авансом на конец апреля остается 130 млн сумов, без аванса остается 10 млн.
Таблица 2. Остаток денег и валовая прибыль при двух вариантах оплаты, млн сумов
| Вариант оплаты | От покупателя в апреле | Остаток на конец апреля | От покупателя в мае | Валовая прибыль в апреле |
|---|---|---|---|---|
| Аванс в апреле | 120 | 130 | 80 | 50 |
| Вся сумма в мае | 0 | 10 | 200 | 50 |
Расчет покупки оборудования
В расчете покупки используется вариант с авансом. До покупки на счете 130 млн сумов на конец апреля. После выплаты 20 млн сотрудникам 8 мая останется 110 млн. После оплаты 85 млн поставщику 12 мая остаток снизится до 25 млн. Платеж покупателя 20 мая увеличит остаток до 105 млн.
Если сразу заплатить за оборудование 35 млн сумов, начальный остаток снизится до 95 млн. После выплаты сотрудникам останется 75 млн. Для полного расчета с поставщиком 12 мая нужно 85 млн, поэтому компании будет не хватать 10 млн сумов.
В прогнозе эта нехватка показана как остаток −10 млн сумов. Поступление 80 млн от покупателя 20 мая поднимет расчетный остаток до 70 млн сумов. При этом нехватку денег для выплаты 12 мая придется урегулировать до этой даты.
Таблица 3. Движение денег при оплате заказа с авансом, млн сумов
| Дата | Операция | Изменение без покупки | Остаток без покупки | Изменение с покупкой | Остаток с покупкой |
|---|---|---|---|---|---|
| 30 апреля | Остаток до покупки | — | 130 | — | 130 |
| 30 апреля | Покупка оборудования | 0 | 130 | −35 | 95 |
| 8 мая | Выплата сотрудникам | −20 | 110 | −20 | 75 |
| 12 мая | Оплата поставщику | −85 | 25 | −85 | −10 |
| 20 мая | Платеж покупателя | +80 | 105 | +80 | 70 |
Предельная сумма нового расхода до оплаты покупателя составляет 10 млн сумов. Она равна минимальному остатку без покупки, 25 млн, за вычетом резерва в 15 млн.
Анализ и рекомендации
Отчет о прибылях и убытках показывает валовую прибыль по заказу. Отчет о движении денежных средств объясняет, как сформировался остаток на счете. В варианте с авансом в апрельском отчете видны деньги от покупателя, частичная оплата материалов и выплаты сотрудникам.
Управленческий баланс показывает, какие расчеты еще не завершены. На конец апреля в варианте с авансом покупатель должен 80 млн сумов. У компании остаются обязательства перед поставщиком на 85 млн и перед сотрудниками на 20 млн. Даты этих платежей отражаются в платежном календаре.
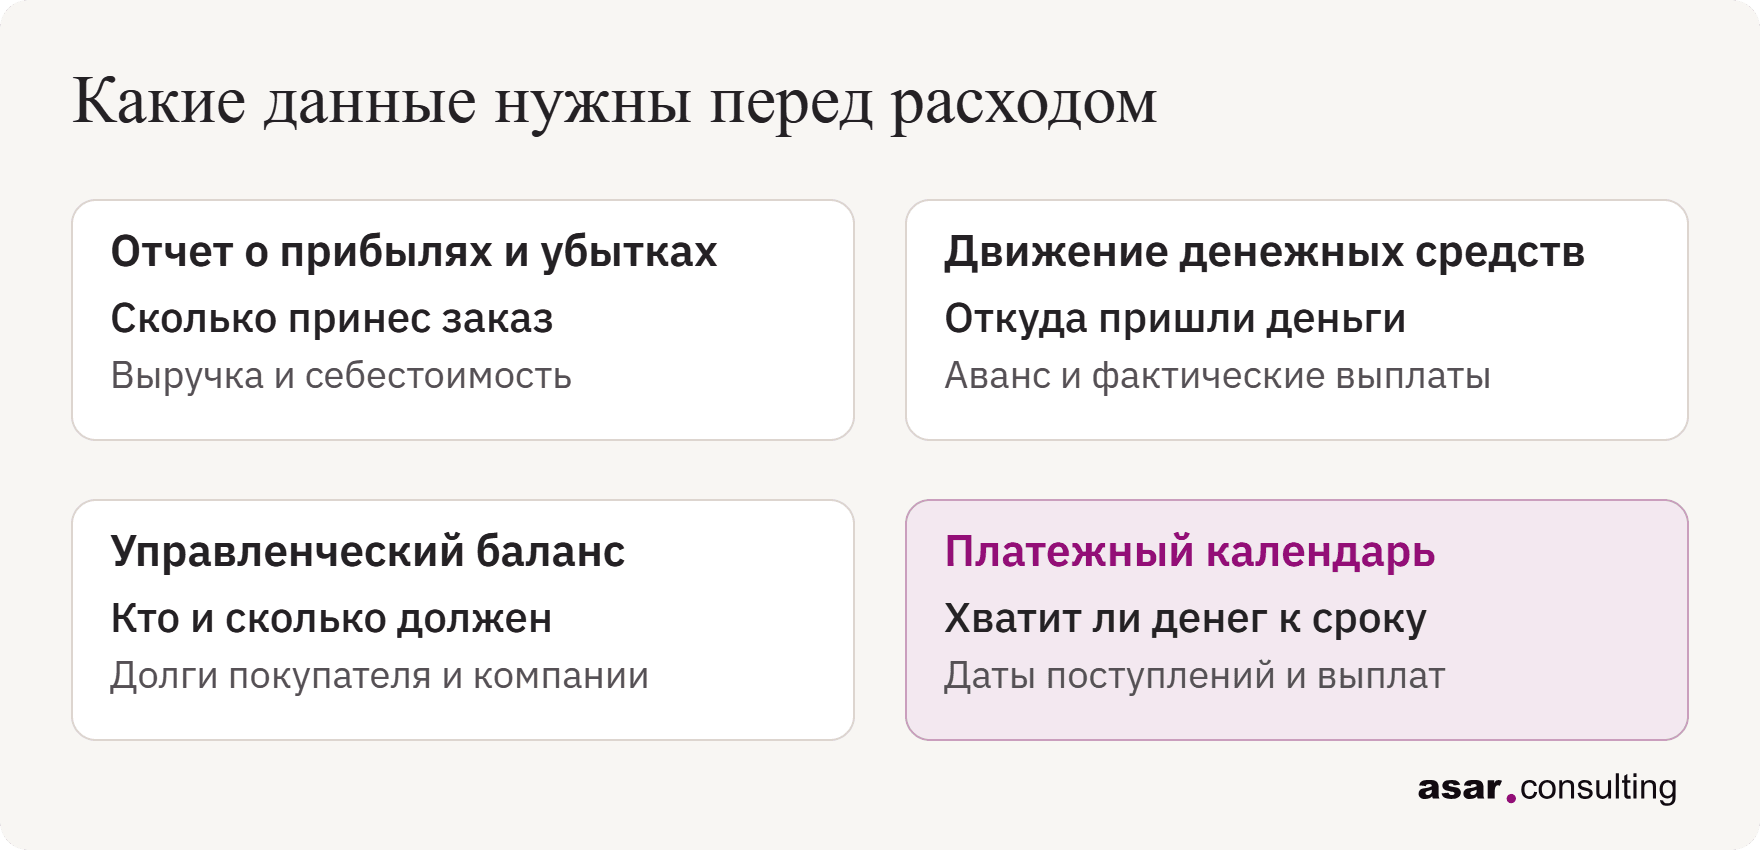
Схема 1. От результата заказа к решению о новом расходе
Почему важна дата покупки
Срок оплаты покупателем влияет на то, какие счета компания может закрыть в начале мая. Без аванса денег не хватит уже на ближайшую выплату сотрудникам, если других поступлений не будет.
В варианте с авансом денег хватает на запланированные выплаты. Если сразу купить оборудование, нехватка возникает в день расчета с поставщиком. На графике видно, как меняется прогноз после каждого платежа.
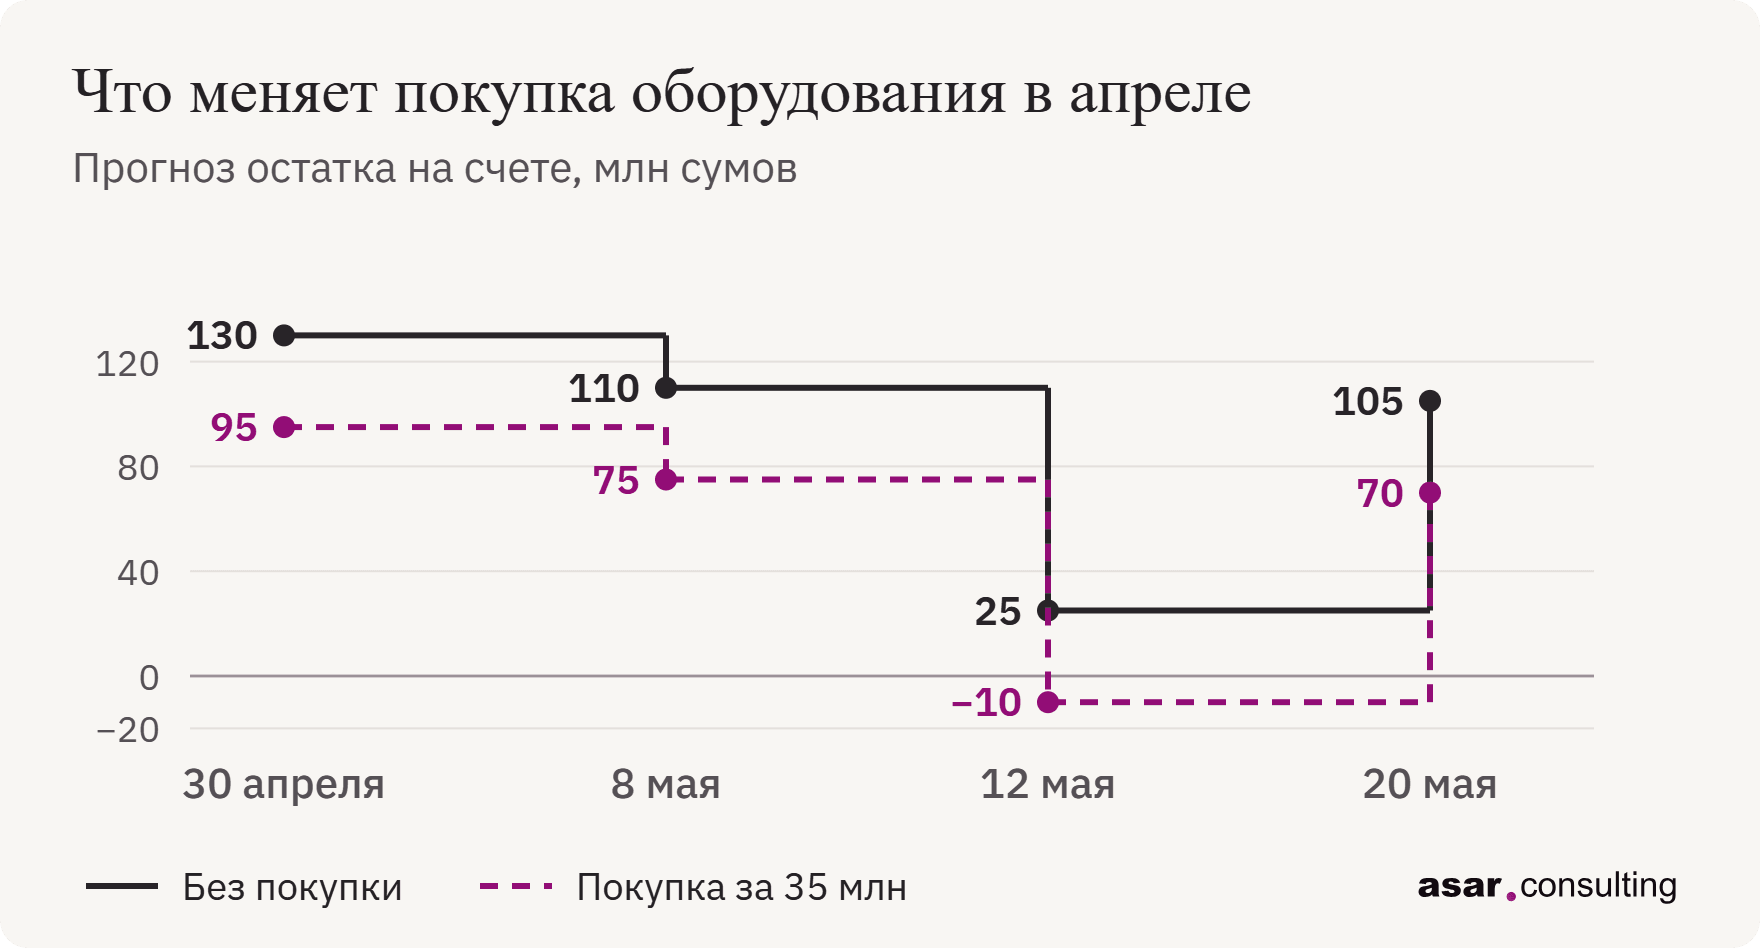
График 1. Остаток денег в варианте с авансом при покупке оборудования и без нее, млн сумов
Покупатель перечислит деньги позже, чем наступит срок оплаты поставщику. Если покупка зависит от ожидаемого поступления, в платежном календаре стоит отдельно проверить, что произойдет при задержке оплаты.
В рабочий календарь также входят оклады административных сотрудников и другие обязательные выплаты, которые компания делает независимо от продаж. С учетом этих платежей сумма, доступная для покупки, может оказаться меньше, чем в условном примере.
Как принять решение о покупке
В варианте с авансом покупку за 35 млн сумов стоит перенести до фактического поступления денег или согласовать оплату частями с поставщиком оборудования. До оплаты покупателя на первый платеж можно направить до 10 млн сумов при сохранении резерва. Перед покупкой необходимо обновить платежный календарь с учетом всех предстоящих выплат.