Hisobdagi pul foyda degani emas
Buyurtma foydasi va pul qoldiği nega farq qiladi hamda tölov prognozi uskuna xaridini baholaşga qanday yordam beradi.
Uşbu maqolada
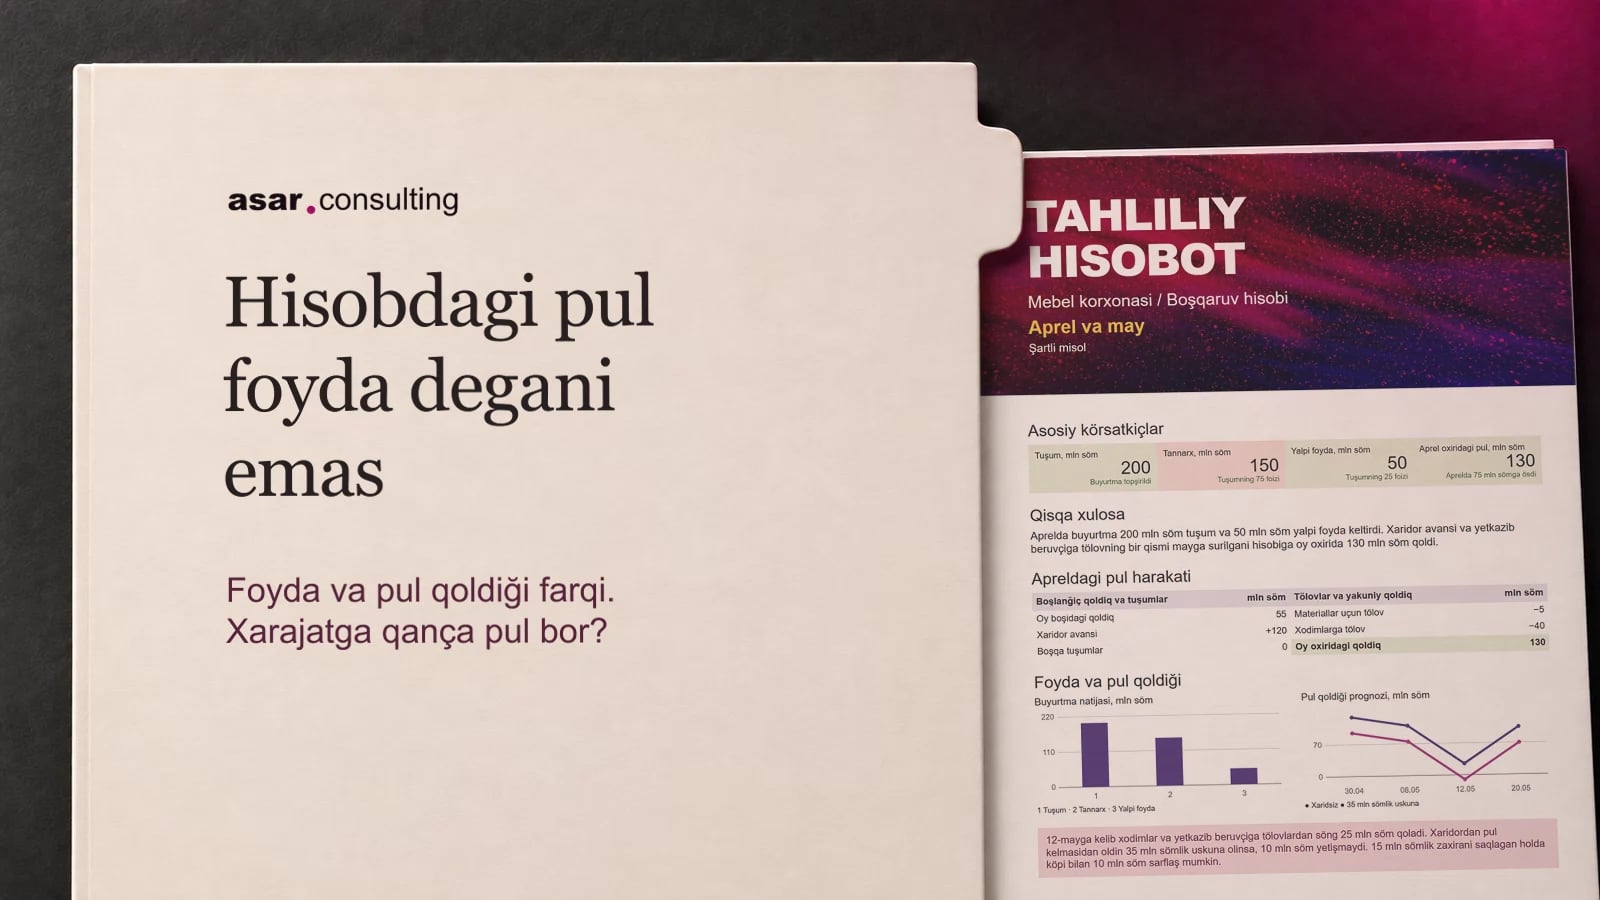
Mebel işlab çiqaruvçi korxona dökonlar tarmoği uçun buyurtmani bajarmoqda va uskuna sotib olmoqçi. Rahbariyat buyurtmadan qança foyda olinişini hamda yaqin tölovlar hisobga olinganda xaridga pul yetişini aniqlaşi kerak.
Şartli misolda bitta buyurtma uçun ikki xil tölov tartibi taqqoslanadi. Söngra avansli variant asosida uskuna xaridi may oyida pul qoldiğiga qanday ta’sir qilişi hisoblanadi.
Şartli misolning boşlanğiç ma’lumotlari
Buyurtma qiymati 200 mln söm. Mebel aprel oxirida xaridorga topşiriladi. Oy boşida korxonaning bank hisobida 55 mln söm bor. Birinçi variantda xaridor avansni aprelda, qolgan summani 20-mayda tölaydi. Ikkinçi variantda u butun summani 20-mayda ötkazadi.
Mebel tayyorlaşga 90 mln sömlik material sarflanadi. Buyurtmaga tegişli işlab çiqariş xodimlarining mehnat haqi 60 mln sömni taşkil etadi. May oyida tölanadigan qismi bilan birga buyurtma böyiça barça mehnat haqi tannarxga kiritiladi. Hisobni soddalaştiriş uçun ma’muriy xodimlar maoşi va korxonaning boşqa umumiy xarajatlari misolga kiritilmagan.
Uskuna narxi 35 mln söm. Mulkdor uni 30-aprelda, oyning boşqa tölovlaridan keyin sotib olişni körib çiqmoqda. Korxona 15 mln sömlik pul zaxirasini saqlamoqçi. Qoldiqni hisoblaşda jadvaldagi tölovlar va ehtimoliy uskuna xaridi hisobga olinadi.
1-jadval. Aprel boşidagi pul qoldiği va tölov jadvali, mln söm
| Körsatkiç | Aprel | May |
|---|---|---|
| Aprel boşidagi qoldiq | 55 | – |
| Avansli variantda xaridordan tuşum | +120 | +80 (20-may) |
| Avanssiz variantda xaridordan tuşum | 0 | +200 (20-may) |
| Material yetkazib beruvçiga tölov | −5 | −85 (12-may) |
| Buyurtma böyiça mehnat haqi tölovi | −40 | −20 (8-may) |
Buyurtma böyiça hisob-kitoblar
Mebel aprel oyida topşirilganda korxona 200 mln söm tuşumni hisobda aks ettiradi. Buyurtma tannarxi 150 mln sömni taşkil etadi. Şundan 90 mln söm materiallar, 60 mln söm mehnat haqi hissasiga töğri keladi. Har ikki variantda tuşum va tannarx orasidagi farq 50 mln söm yalpi foydani beradi.
Pul qoldiğini topiş uçun aprel boşidagi 55 mln sömga şu oyda kelib tuşgan tölov qöşiladi. Söng yetkazib beruvçiga tölangan 5 mln söm va xodimlarga tölangan 40 mln söm ayriladi. Aprel oxirida avans bilan 130 mln söm, avanssiz esa 10 mln söm qoladi.
2-jadval. Ikki xil tölov tartibida pul qoldiği va yalpi foyda, mln söm
| Tölov varianti | Apreldagi tuşum | Aprel oxiridagi qoldiq | Maydagi tuşum | Apreldagi yalpi foyda |
|---|---|---|---|---|
| Avans aprelda | 120 | 130 | 80 | 50 |
| Töliq tölov mayda | 0 | 10 | 200 | 50 |
Uskuna xaridi ta’sirini hisoblaş
Uskuna xaridi avansli variant asosida hisoblanadi. Aprel oxirida, uskunani xarid qilişdan oldin, hisobda 130 mln söm bor. 8-mayda xodimlarga 20 mln söm tölangandan keyin 110 mln söm qoladi. 12-mayda yetkazib beruvçiga 85 mln söm tölangandan söng qoldiq 25 mln sömga tuşadi. Xaridorning 20-maydagi tölovi qoldiqni 105 mln sömga yetkazadi.
Uskuna uçun darhol 35 mln söm tölansa, boşlanğiç qoldiq 95 mln sömga kamayadi. Xodimlarga tölovdan keyin 75 mln söm qoladi. 12-mayda yetkazib beruvçiga töliq hisob-kitob qiliş uçun 85 mln söm kerak, şuning uçun korxonaga 10 mln söm yetişmaydi.
Prognozda bu yetişmovçilik −10 mln sömlik qoldiq sifatida körsatilgan. Xaridordan 20-mayda 80 mln söm kelib tuşsa, hisobiy qoldiq 70 mln sömga yetadi. 12-maydagi tölov uçun yetişmayotgan pul masalasini esa şu sanagaça hal qiliş kerak.
3-jadval. Avansli variantda pul harakati, mln söm
| Sana | Operatsiya | Xaridsiz pul harakati | Xaridsiz qoldiq | Xaridli pul harakati | Xaridli qoldiq |
|---|---|---|---|---|---|
| 30-aprel | Xariddan oldingi qoldiq | – | 130 | – | 130 |
| 30-aprel | Uskuna xaridi | 0 | 130 | −35 | 95 |
| 8-may | Xodimlarga tölov | −20 | 110 | −20 | 75 |
| 12-may | Yetkazib beruvçiga tölov | −85 | 25 | −85 | −10 |
| 20-may | Xaridor tölovi | +80 | 105 | +80 | 70 |
Xaridordan tölov kelguniga qadar yangi xarajat uçun köpi bilan 10 mln söm ajratiş mumkin. Bu summa xaridsiz variantdagi eng past qoldiqdan, ya’ni 25 mln sömdan, 15 mln sömlik zaxirani ayiriş orqali topiladi.
Tahlil va tavsiyalar
Foyda va zararlar hisoboti buyurtmaning yalpi foydasini körsatadi. Pul oqimlari hisoboti bank hisobidagi qoldiq qanday şakllanganini tuşuntiradi. Avansli variantda aprel hisobotida xaridordan kelgan pul, materiallar uçun qisman tölov va xodimlarga tölovlar aks etadi.
Boşqaruv balansi qaysi hisob-kitoblar yakunlanmaganini körsatadi. Avansli variantda aprel oxirida xaridorning 80 mln söm qarzi bor. Korxonaning yetkazib beruvçi oldida 85 mln söm, xodimlar oldida 20 mln söm majburiyati qoladi. Bu tölovlarning sanalari tölov kalendarida aks ettiriladi.
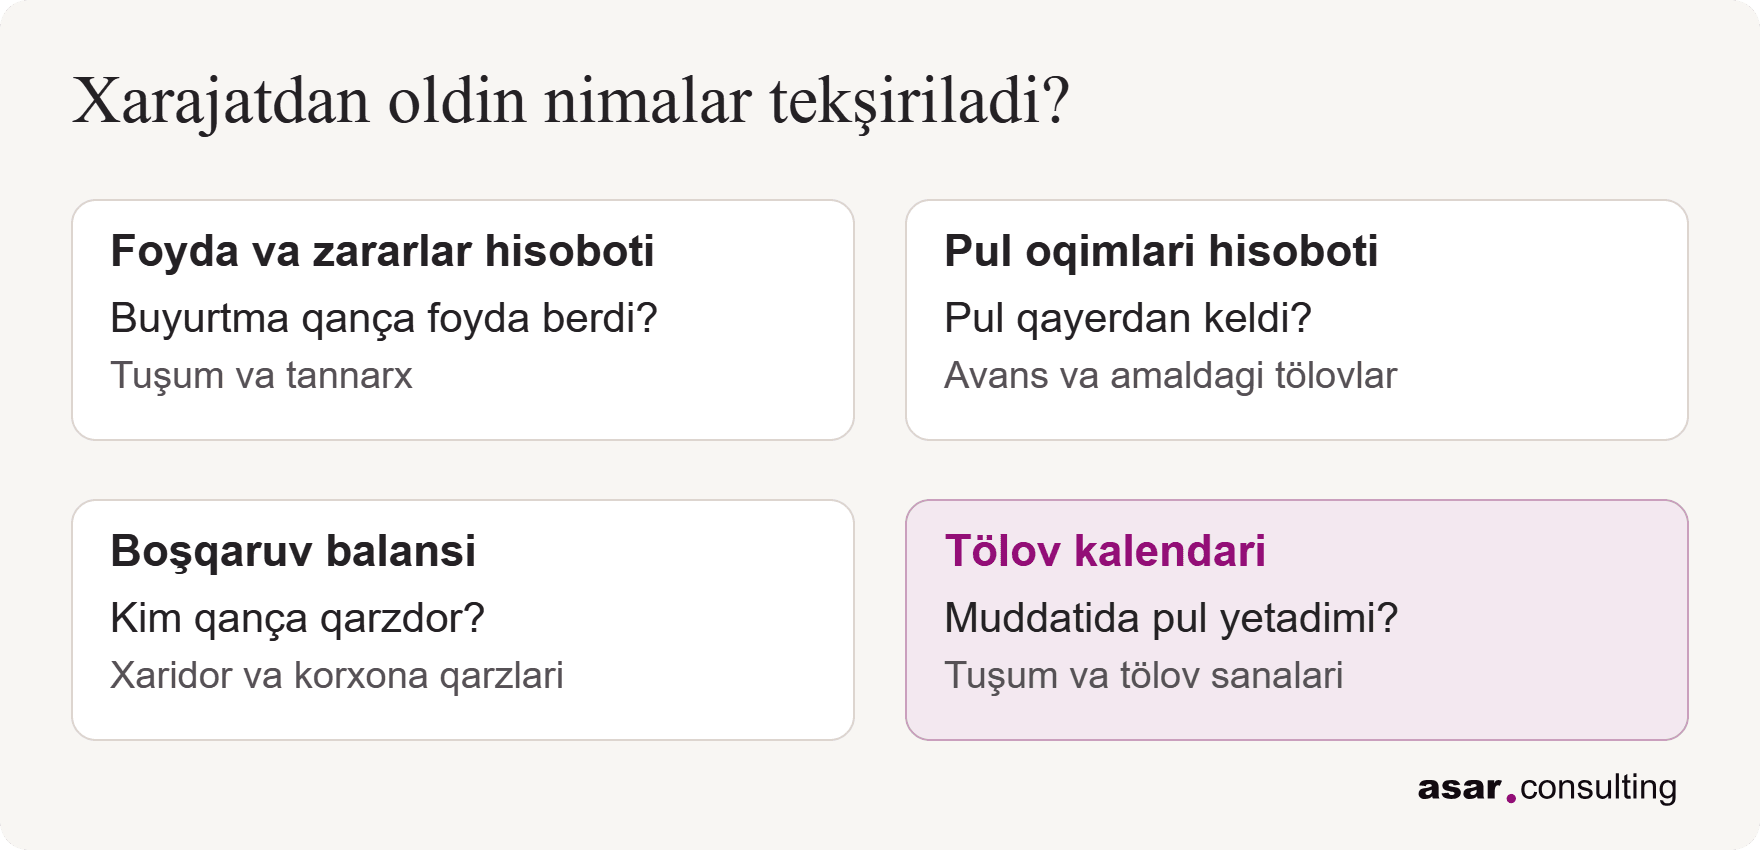
1-sxema. Buyurtma natijasidan yangi xarajat böyiça qarorgaça
Xarid sanasi nega muhim
Xaridor qaçon tölaşiga qarab korxona may boşida qaysi tölovlarni amalga oşira olişi ma’lum böladi. Boşqa pul tuşumlari bölmasa, avanssiz variantda xodimlarga navbatdagi tölov uçun ham pul yetmaydi.
Avansli variantda rejalaştirilgan tölovlarga pul yetadi. Uskuna darhol sotib olinsa, yetkazib beruvçi bilan hisob-kitob qilinadigan kuni pul yetişmovçiligi yuzaga keladi. Grafik har bir tölovdan keyin prognoz qanday özgarişini körsatadi.
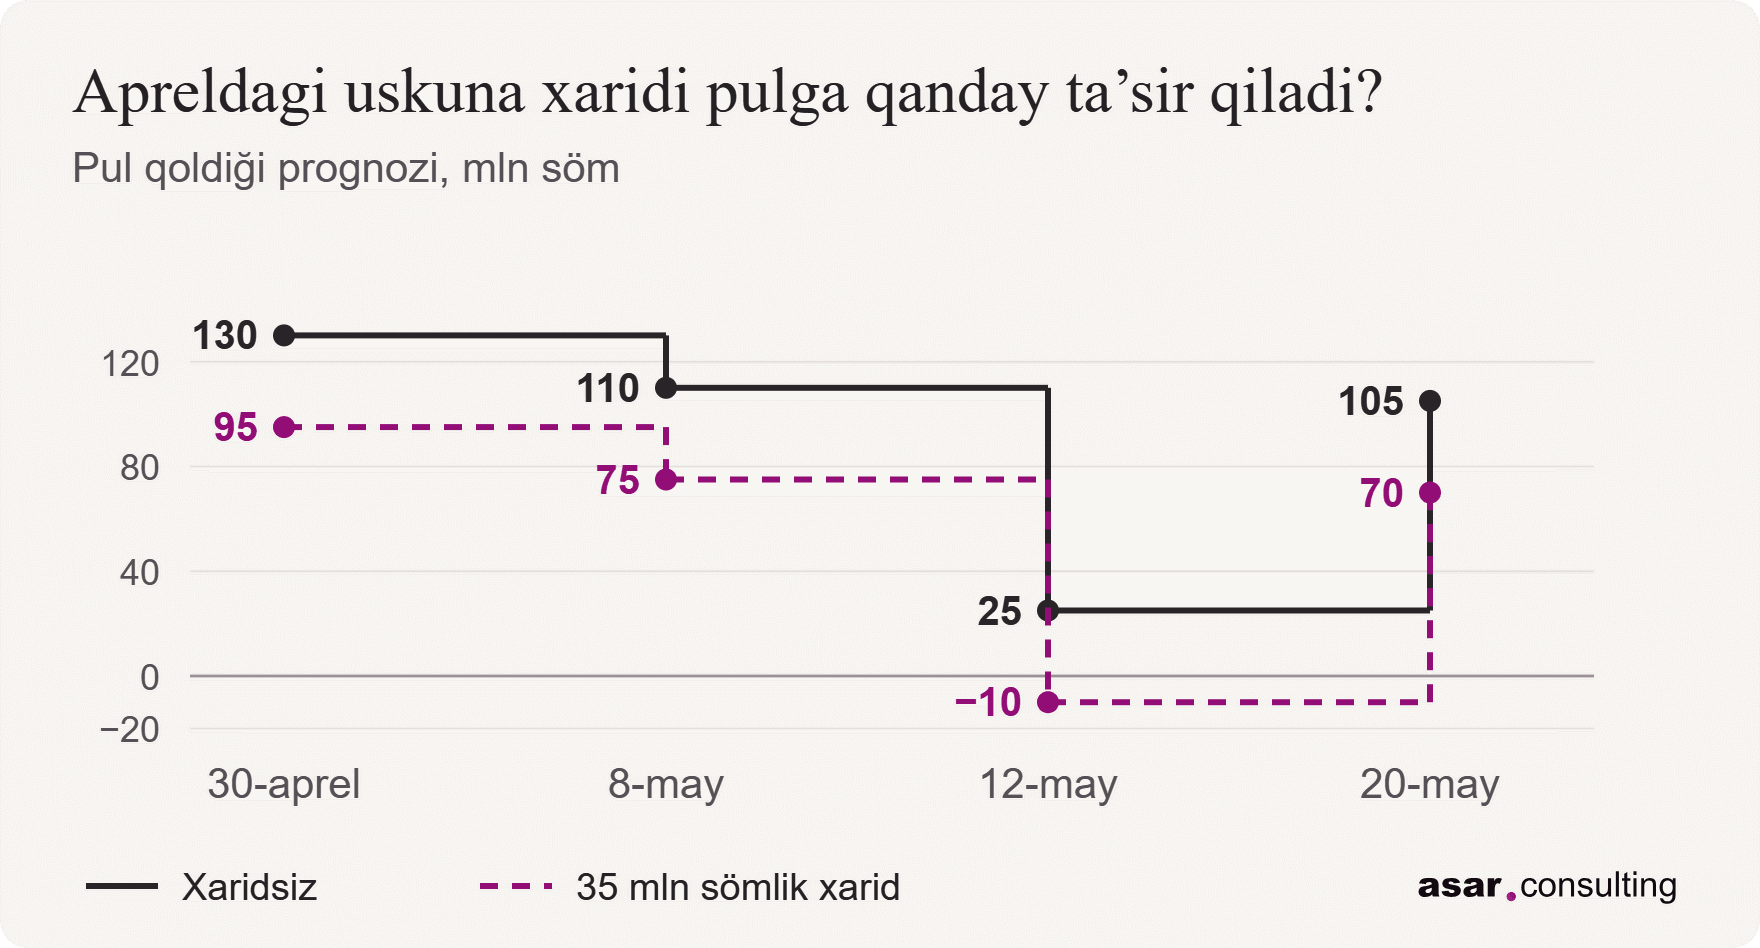
1-grafik. Avansli variantda uskuna xaridi bilan va xaridsiz pul qoldiği, mln söm
Xaridordan pul yetkazib beruvçiga tölov sanasidan keyin keladi. Uskuna xaridi kutilayotgan pul tuşumiga boğliq bölsa, tölov keçikkanda nima bölişini kalendarda alohida tekşiriş foydali.
Amaldagi tölov kalendariga ma’muriy xodimlarning maoşi va sotuvdan qat’i nazar amalga oşiriladigan boşqa majburiy tölovlar ham kiritiladi. Ular hisobga olinsa, xarid uçun ajratiş mumkin bölgan summa şartli misoldagidan kamroq bölişi mumkin.
Uskuna xaridi böyiça qaror
Avansli variantda 35 mln sömlik xaridni pul haqiqatda kelib tuşguniga qadar suriş yoki uskuna yetkazib beruvçi bilan bölib tölaşga kelişiş maqsadga muvofiq. Xaridor pul ötkazguniga qadar zaxirani saqlagan holda birinçi tölovga 10 mln sömgaça ajratiş mumkin. Xariddan oldin barça yaqin tölovlarni hisobga olib, tölov kalendarini yangilaş kerak.