Ikki xizmat şakli
Konsalting va doimiy xizmatning farqi, iş şaklini tanlaş hamda loyihadagi özgarişlarni kompaniyaning muntazam vazifalari bilan boğlaş.

Uşbu maqolada
Konsalting va doimiy xizmat
Mulkdor yangi yönaliş oçişga tayyorlanmoqda va kiritiladigan mablağlar özini qoplaşini baholamoqçi. Şu bilan birga, amaldagi biznesda tölovlar rejasini yangilaş, hisobotlarni tayyorlaş va xarajatlarni nazorat qiliş kerak. Har ikkala vazifa moliyaga tegişli, ammo işni turliça taşkil etişni talab qiladi.
Birinçi vazifa uçun konsalting mos keladi: masalani örganiş, variantlarni tekşiriş va yeçim tayyorlaş. Ikkinçi vazifa uçun doimiy xizmat kerak: kelişilgan işlarni muntazam bajariş va biznesning moliyaviy tizimi işlaşini ta’minlaş. Bu şakllardan alohida yoki birgalikda foydalaniş mumkin. Tanlov kompaniyaga qanday natija kerakligi va keyinçalik uni kim qöllab-quvvatlaşiga boğliq.
Har bir xizmat şakli nimani anglatadi
Bu yerda xizmat şakli deganda kompaniya bilan işlaş tartibi tuşuniladi. U işlar tarkibi, bajariş davriyligi va kutilayotgan natijani belgilaydi. Asar Consulting ikkita şunday şaklni ajratadi. Konsalting loyiha doirasidagi vazifalarni, doimiy xizmat esa muntazam moliyaviy va boşqaruv işlarini qamrab oladi.
Bitta vosita har ikkala şaklda ham kerak bölişi mumkin. Masalan, filial oçiş töğrisida qaror qabul qiliş uçun moliyaviy model tuziladi. Keyin sotuv va xarajatlar özgargan sari model yangilanadi. Şu sababli xizmat şaklini faqat vosita nomiga qarab aniqlaş qiyin. Avval hozir nima kerakligini aniqlaş foydali: yeçim işlab çiqiş, undan muntazam foydalanişni taşkil etiş yoki har ikkala vazifani bajariş.
Konsalting muayyan vazifani hal qilişga yordam beradi
Konsalting loyihasi rahbariyatga asoslangan javob kerak bölgan savoldan boşlanadi. Yangi mahsulotni bozorga çiqariş ma’qulmi? Xarid jarayonini qanday özgartiriş kerak? Yaratiladigan avtomatlaştiriş tizimi qanday ma’lumotlarni töplaşi lozim? Javob topiş uçun mutaxassislar dastlabki vaziyatni örganadi, hisob-kitoblarni tekşiradi va mumkin bölgan yeçimlarni taqqoslaydi.
Işlar tarkibiga moliyaviy model tuziş, ssenariylarni tahlil qiliş, jarayonlarni tavsiflaş, avtomatlaştiriş vositalarini tanlaş va joriy etişda kömaklaşiş kirişi mumkin. Loyihaning kelişilgan natijasi muhim. Kompaniyaga amalda işlaydigan vosita kerak bölsa, tavsiyalar berilgan taqdimotning özi yetarli emas. Bunday holda sozlaş, kompaniya ma’lumotlari asosida sinaş va xodimlarni öqitiş işlar tarkibiga oldindan kiritiladi.
Yangi yönaliş böyiça şartli misol
Kompaniya yangi yönaliş oçiş imkoniyatini baholamoqda. Oylik sotuv tuşumi 4 mlrd söm, özgaruvçan xarajatlar sotuv tuşumining 60% iga teng, doimiy operatsion xarajatlar esa oyiga 1,2 mlrd söm bölişi taxmin qilinmoqda.
Bu ssenariyda özgaruvçan xarajatlar 2,4 mlrd sömni taşkil etadi. Ular çegirilgaç, 1,6 mlrd söm qoladi. Yana 1,2 mlrd sömlik doimiy xarajatlar çegirilsa, hisoblangan operatsion foyda oyiga 400 mln sömga teng böladi.
Sotuv tuşumi 3 mlrd söm bölsa, doimiy xarajatlarni qoplaş uçun aynan 1,2 mlrd söm qoladi. Hisoblangan operatsion foyda nolga teng böladi. Bu soddalaştirilgan şartli misol. Investitsiyalar, soliqlar, foizlar va kreditning asosiy qarzini tölaş alohida körib çiqiladi. Investitsiyalarning özini qoplaşini baholaş uçun bu ma’lumotlar ham kerak böladi.
Model rahbarga sotuv va xarajatlardagi özgarişlar natijaga qanday ta’sir qilişini körsatadi. U rejaning qançalik real ekanini, qaysi şartlarni kelişiş kerakligini va qaysi ssenariyda yangi yönalişni işga tuşiriş uçun qöşimça mablağ zarur bölişini tekşirişi mumkin.
Doimiy xizmat muntazam işlarni ta’minlaydi
Biznes işga tuşganidan keyin moliyaviy vazifalar takrorlanadi. Yangi sotuvlar, yetkazib beruvçilar oldidagi majburiyatlar, xarajatlar va byudjetdan oğişlar paydo böladi. Ma’lumotlarni öz vaqtida töplaş, tekşiriş va qaror qabul qiliş uçun foydali axborotga aylantiriş kerak.
Doimiy xizmat boşqaruv hisobi, hisobotlar, tölovlarni rejalaştiriş, byudjetlaştiriş, prognozlaş va moliyaviy vazifalarni muvofiqlaştirişni öz içiga olişi mumkin. Işlar tarkibi kelişuvga boğliq. Asar Consulting bu vazifalarni asosiy «Moliya bölimi» paketi va boşqa kelişilgan xizmat şakllarida birlaştiradi.
Iş tartibi va davriyligi kompaniya ehtiyojlariga mos belgilanadi. Masalan, pul tuşumlari va majburiyatlar özgargan sari tölov taqvimi yangilanadi. Oylik natijalar esa hisobot davri yopilgaç muhokama qilinadi. Uçraşuvda oğişlar sabablarini tahlil qiliş, zarur çoralarni belgilaş va mas’ullarni tayinlaş muhim.
Tölovlar böyiça şartli misol
Kompaniya kelgusi haftada 1,5 mlrd söm pul tuşişini kutmoqda va 2,1 mlrd sömlik tölovlarni rejalaştirmoqda. Hafta boşida erkin pul qoldiği bölmasa, yetişmaydigan summa 600 mln sömni taşkil etadi. Tölov taqvimi bu ehtiyojni oldindan köriş hamda pul tuşumlari va tölovlar muddatlarini tekşirişga yordam beradi.
Mijoz tölov sanasini özgartirsa yoki yangi majburiy tölov paydo bölsa, bir marta tuzilgan hisob-kitob tez eskiradi. Doimiy xizmat prognozni yangilab borişni ta’minlaydi. Rahbariyat yangilangan ma’lumotlar asosida zarur çoralarni vaqtida kelişişi mumkin.
Xizmat şakllari örtasidagi farqlar
| Mezon | Konsalting | Doimiy xizmat |
|---|---|---|
| Asosiy vazifa | Muayyan masalani hal qiliş va kelişilgan özgarişni joriy etiş | Kelişilgan moliyaviy vazifalarni muntazam bajariş |
| Işni taşkil etiş | Bosqiçlari va tugallaniş mezonlari belgilangan loyiha | Vazifalar va hisobotlarning takroriy sikli |
| Natija | Hisob-kitob, model, jarayon yoki joriy etilgan vosita | Yangilangan ma’lumotlar, hisobotlar va tartibga solingan iş jarayoni |
| Nimalarni kelişiş kerak | Topşiriladigan natijalar, bosqiçlar, qabul qiliş va topşiriş tartibi | Vazifalar hajmi, davriylik, muddatlar va hamkorlik tartibi |
Konsalting va doimiy xizmat bir-birini qanday töldiradi
Kompaniya işni boşqaruv hisobini yölga qöyiş loyihasidan boşlaşi mumkin. Loyiha doirasida hisobotlar tarkibi, xarajatlarni taqsimlaş qoidalari, ma’lumot manbalari va oyni yopiş tartibi belgilanadi. Söng tizim tekşiriladi va xodimlar öqitiladi.
Keyin kompaniya hisobni kim yuritişini belgilaydi. Içki jamoa tayyor bölsa, vositalar va qoidalar unga topşiriladi. Muntazam iş uçun taşqi jamoa zarur bölsa, doimiy xizmat yölga qöyiladi. Joriy etiş ham kelişilgan xizmatlar tarkibiga kirişi mumkin. Doimiy xizmatdan oldin alohida loyiha har doim ham talab etilmaydi.
Jarayon aksinça ham keçişi mumkin. Muntazam iş davomida kelişilgan hajmdan taşqaridagi vazifa aniqlanadi. Masalan, filial oçiş, rağbatlantiriş tizimini qayta körib çiqiş yoki yangi dasturiy ta’minotni joriy etiş. Bunday vazifa uçun natijasi va muddati alohida belgilangan loyiha taşkil etiladi. Joriy moliyaviy işlar esa davom ettiriladi.
Ikki şaklni birgalikda qöllaşning afzalligi işning uzviyligida namoyon böladi. Loyiha böyiça qarorlar joriy ma’lumotlarga asoslanadi. Yangi qoidalarni bajariş uçun mas’ullar belgilanadi va ularning amalda qöllanişi muntazam tekşiriladi. Kompaniya reja bilan joriy etişdan keyingi natija örtasidagi boğliqlikni saqlaydi.

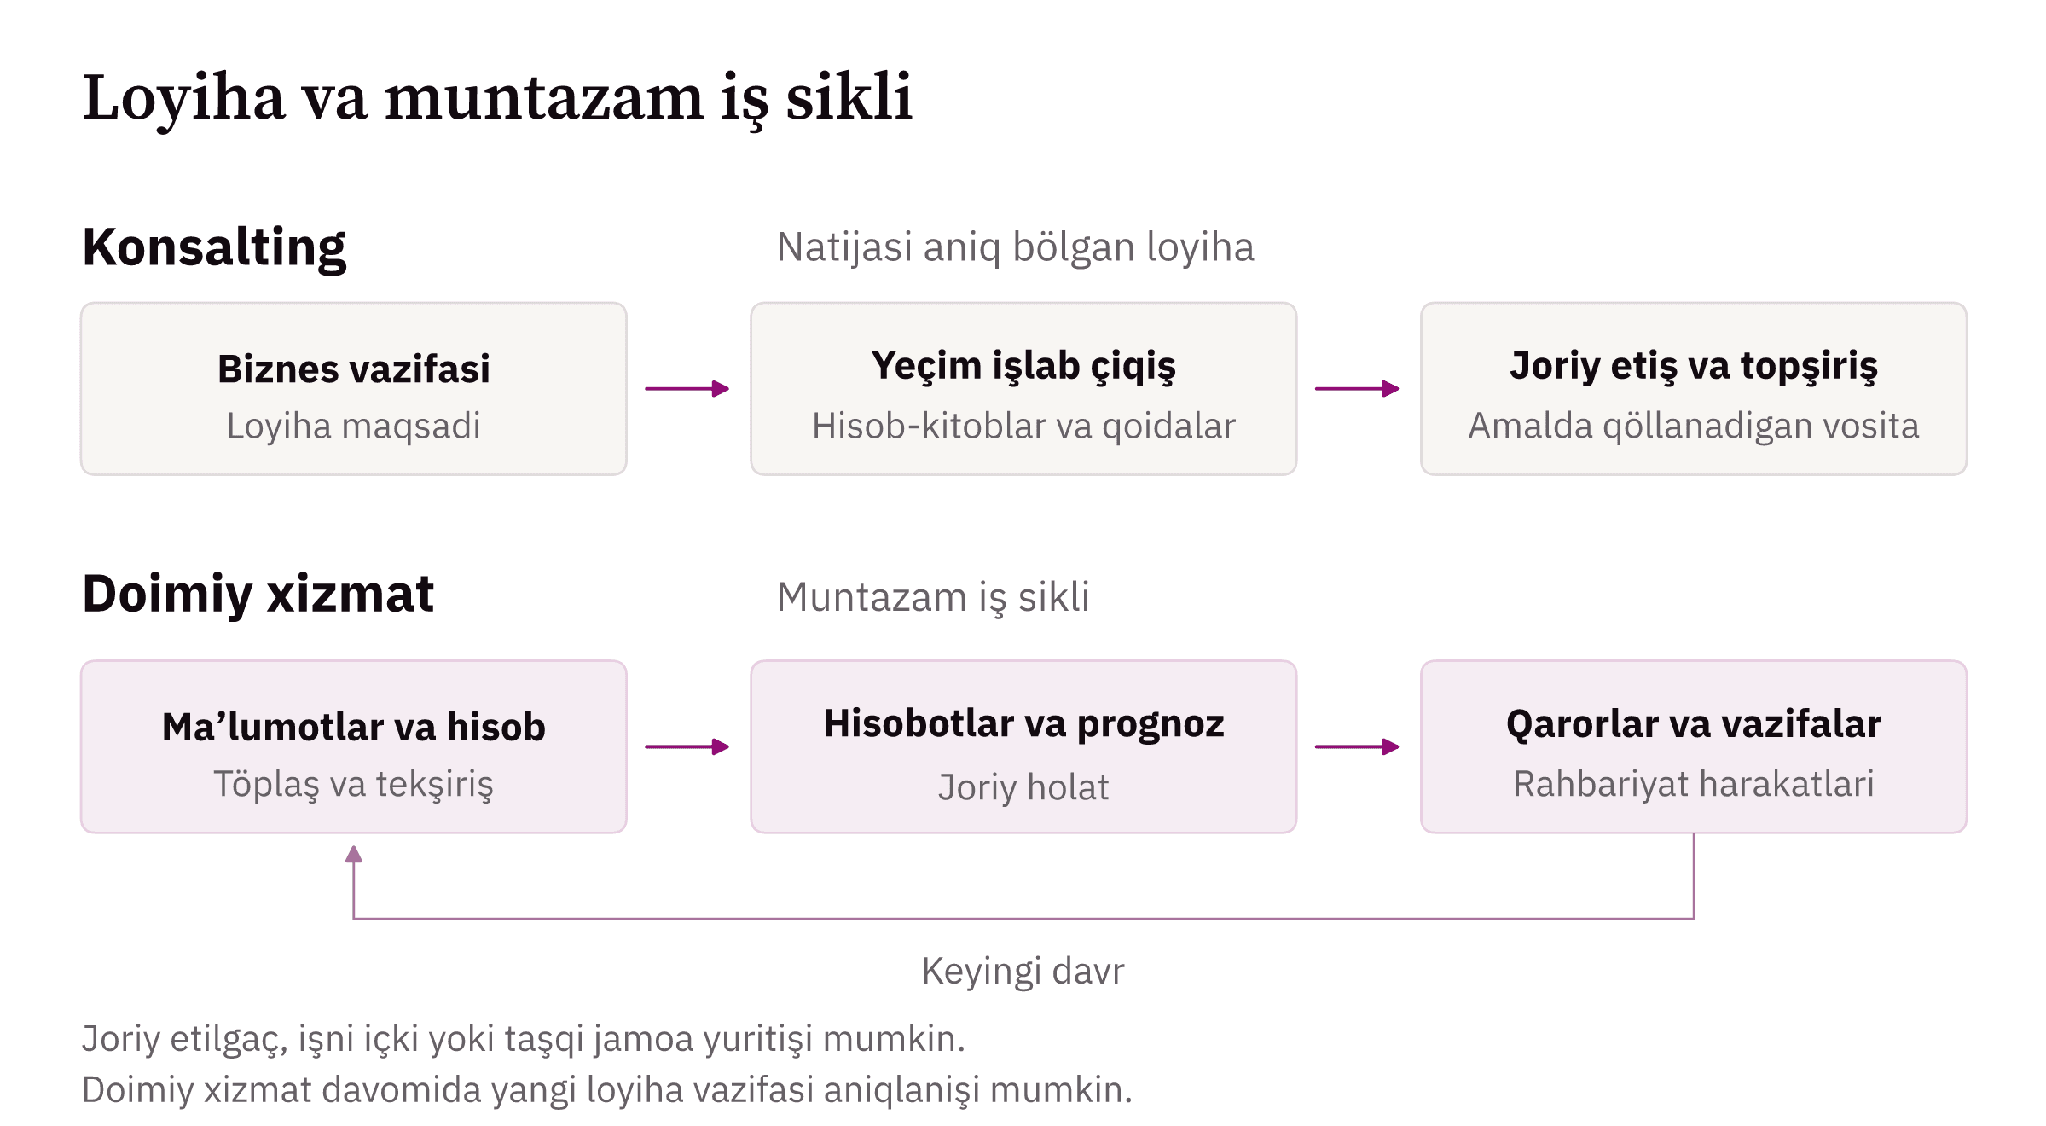
1-sxema. Loyiha doirasidagi işlar va doimiy xizmatning takroriy sikli.
Qaçon bitta xizmat şakli yetarli böladi
Kompaniyada kuçli moliya jamoasi bölib, investitsiya loyihasini baholaş yoki alohida jarayonni özgartiriş kerak bölsa, konsaltingning özi yetarli bölişi mumkin. Loyiha tugagaç, xodimlar işni mustaqil davom ettiradi.
Hisob tizimi allaqaçon yölga qöyilgan, rahbariyatga esa muntazam hisobotlar va tölovlarni taşkil etiş kerak bölsa, asosiy vazifa doimiy xizmat orqali hal qilinişi mumkin. Jarayonlarni keng kölamda qayta taşkil etiş xizmatlar tarkibiga avtomatik ravişda kiritilmasligi kerak. Avval bunga ehtiyoj borligini aniqlaş lozim.
Içki jamoa zarur vazifalarni bajarsa, muddatlarga rioya qilsa va rahbariyatga tuşunarli ma’lumotlar taqdim etsa, taşqi xizmatlar kerak bölmasligi mumkin. Mutaxassislarni jalb etişga aniq ehtiyoj sabab böladi. Bu vaqt, bilim va könikmalar, işni bajaradigan xodimlar yoki mustaqil tahlil yetişmasligi bölişi mumkin.

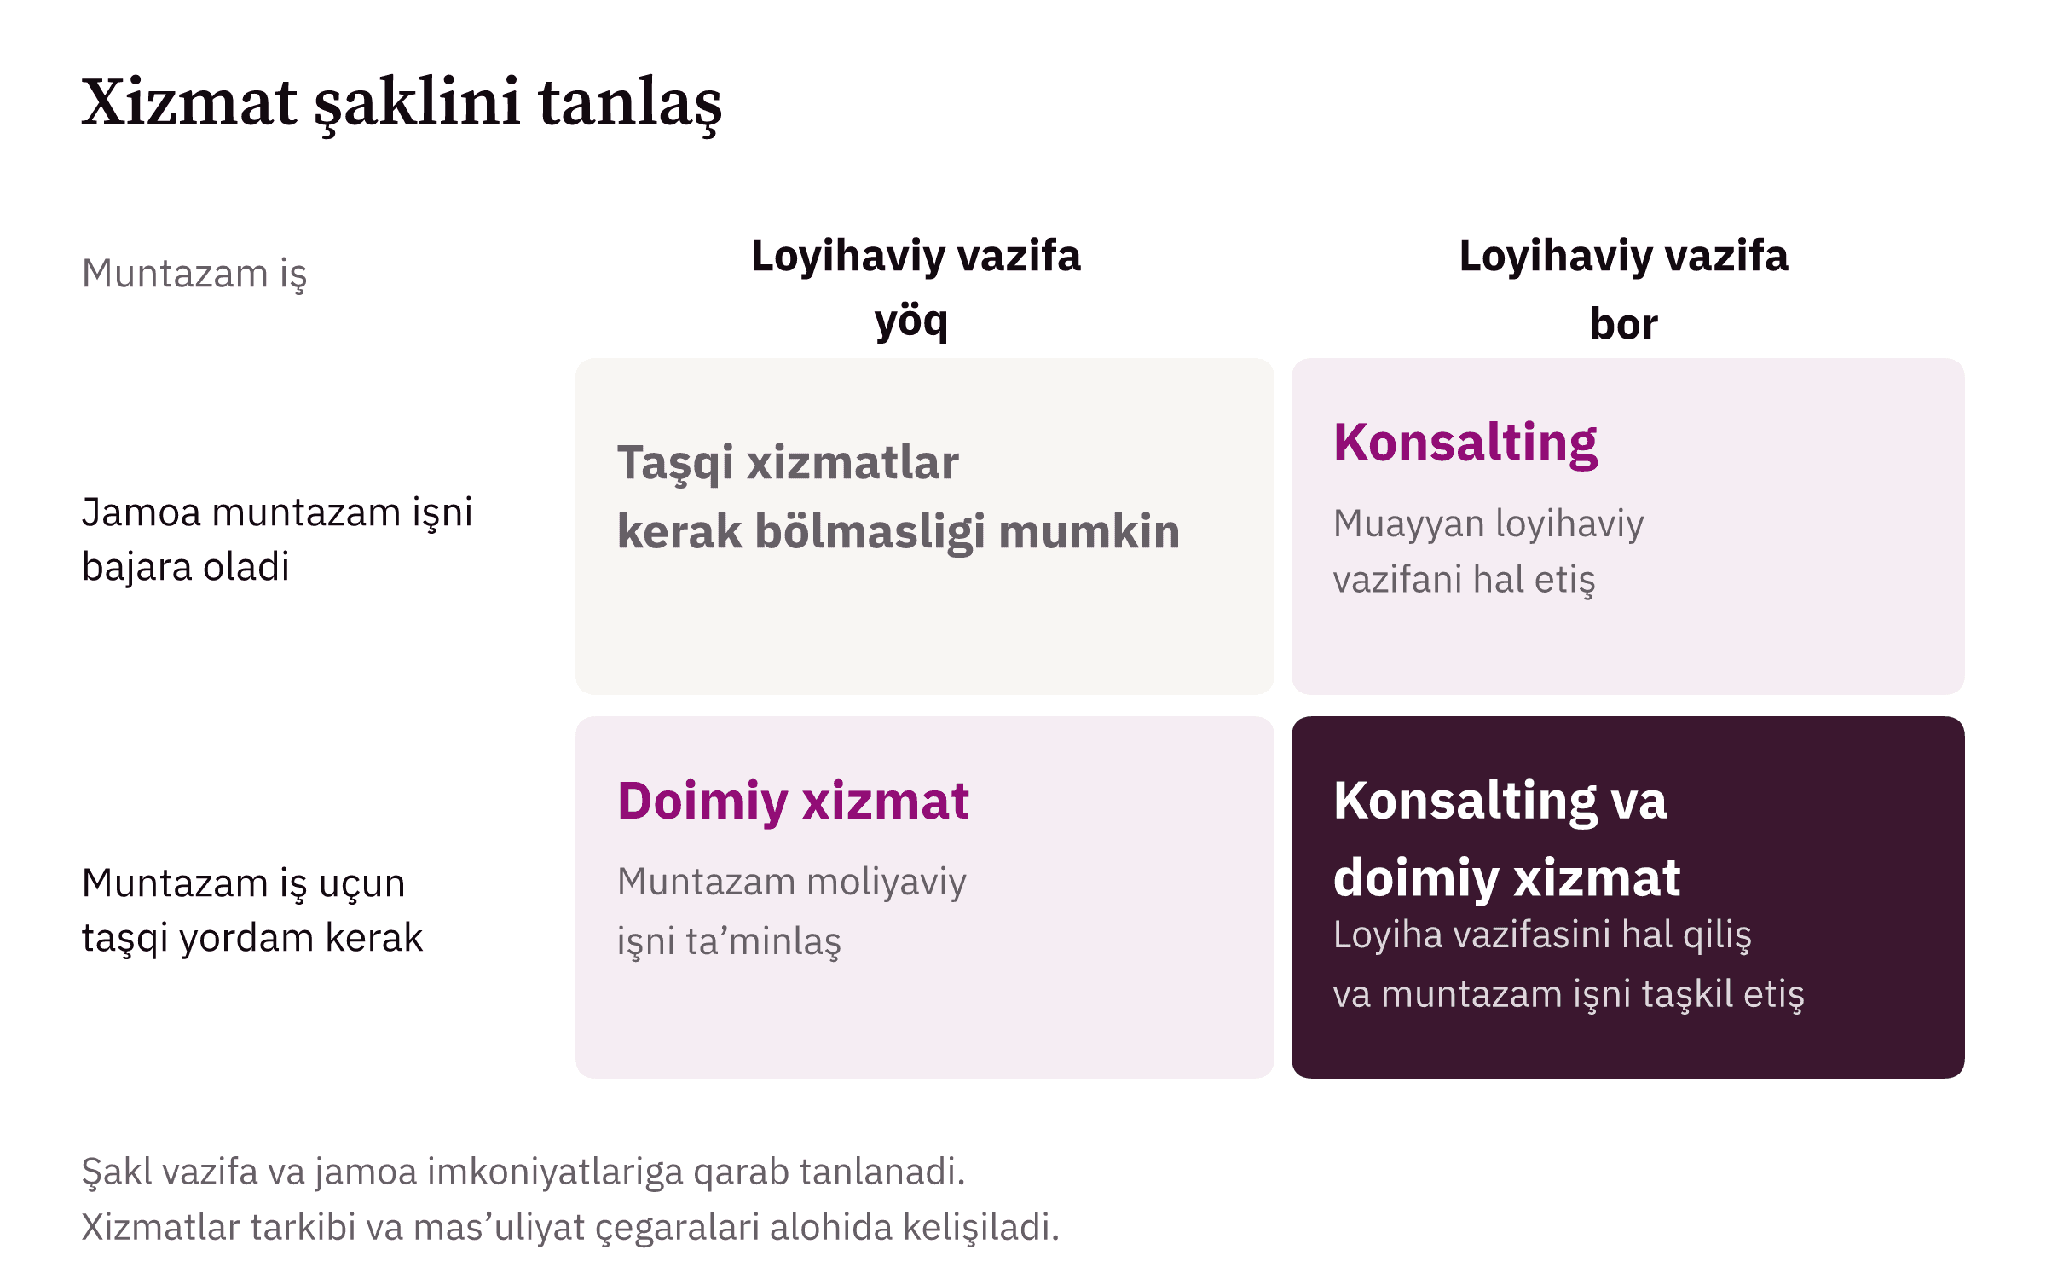
2-sxema. Vazifa va jamoa imkoniyatlariga qarab xizmat şaklini tanlaş.
Iş boşlanişidan oldin nimalarni kelişiş kerak
Avval vazifa kutilayotgan natija orqali aniq ifodalanadi. «Moliya bilan şuğullaniş» iborasi köp noaniqlik qoldiradi. «Har oy yakunlari yopilgaç, yönalişlar böyiça foyda hisobotini oliş» esa ma’lumotlar, muddatlar va natijani tekşiriş tartibini muhokama qiliş imkonini beradi.
Loyiha uçun topşiriladigan natijalar, bosqiçlar, muddatlar va qabul qiliş mezonlari kelişiladi. Joriy etiş işlar tarkibiga kirişi hamda xodimlarga mustaqil işlaş uçun nimalar topşirilişini aniqlaştiriş zarur. Bu uslubiyat, model, yöriqnomalar yoki sozlangan vosita bölişi mumkin.
Doimiy xizmat uçun muntazam vazifalar, hisobotlar va uçraşuvlar röyxati belgilanadi. Ma’lumotlarni taqdim etiş va natijani tekşiriş uçun mas’ullar tayinlanişi zarur. Kelişilgan işlar hajmidan taşqaridagi yangi vazifalarni körib çiqiş tartibi ham alohida kelişiladi.
Har ikkala şaklda ham mas’uliyat çegaralari muhim. Mutaxassislar kelişuv doirasida hisob-kitoblarni tayyorlaydi, jarayonlarni taşkil etadi va variantlarni baholaşga yordam beradi. Rahbariyat qarorlar va tölovlarni tasdiqlaydi. Kompaniya xodimlari esa ma’lumotlarni taqdim etadi va kelişilgan vazifalarni bajaradi. Bu rollar iş boşlanişidan oldin belgilanişi kerak.
Takliflarni qanday taqqoslaş mumkin
Loyiha va doimiy xizmatda haq tölanadigan iş natijasi turliça belgilanadi. Loyihada iş yakunigaça bajariladigan kelişilgan hajm uçun haq tölanadi. Doimiy xizmatda esa muayyan davr davomida belgilangan vazifalarni bajariş uçun haq tölanadi. Şu sababli vazifalar röyxatisiz loyihaning bir martalik qiymati bilan doimiy xizmatning oylik qiymatini taqqoslab bölmaydi.
Taklifga nimalar kiritilganini tekşiriş zarur. Loyiha uçun bu dastlabki ma’lumotlarni töplaş, yeçim işlab çiqiş, tekşiriş, joriy etiş va xodimlarni öqitiş bölişi mumkin. Doimiy xizmatda kompaniyalar va yönalişlar soni, ma’lumot manbalari, hisobotlar tarkibi hamda xodimlar bilan hamkorlikning murakkabligi ahamiyatli. Aniq şartlarni tomonlar belgilaydi.
Hamkorlik yakunida işni topşiriş tartibini alohida muhokama qiliş foydali. Kompaniyada kelişilgan natijalar qolişi kerak. Bular yangilangan hisobotlar, foydalanilayotgan modellar, qoidalar tavsifi va zarur kiriş huquqlaridir. Topşiriş tartibi oldindan belgilansa, ijroçini almaştiriş yoki işni içki jamoaga ötkaziş tartibi aniq böladi. Mulkdor uçun bu jamoa tarkibi özgarganda ham moliyaviy işlarni boşqariş imkoniyatini saqlaşni anglatadi.
Kompaniya uçun natijani qanday baholaş mumkin
Konsalting natijasi qöyilgan vazifa hal etilgani va topşirilgan materiallar yoki vositadan amalda foydalaniş mumkinligi asosida baholanadi. Doimiy xizmatda jarayonning barqarorligi, muddatlarga rioya qiliş, ma’lumotlar sifati va qaror qabul qilişni talab etadigan masalalarni vaqtida aniqlaş muhim.
Ikki xizmat şakli rahbariyatga turliça, ammo özaro boğliq afzalliklar beradi. Konsalting asoslangan yeçimni işlab çiqiş va joriy etişga yordam beradi. Doimiy xizmat esa undan muntazam foydalaniş va natijalar haqida axborot olişni ta’minlaydi. Ikkala şakl özaro muvofiqlaştirilsa, mulkdor qaror qabul qiliş uçun asos hamda bu qarorlarni amalga oşirişga yordam beradigan tartibga solingan iş jarayoniga ega böladi.