Biznes uçun moliyaviy va boşqaruv konsaltingi
Moliyaviy va boşqaruv konsaltingining farqi, biznesga konsultant qaçon kerakligi va uning iş natijasini amaliy misollarda baholaş.

Uşbu maqolada
Kompaniyada sotuv hajmi ortmoqda, biroq mulkdor biznes qança foyda keltirayotganini aniq baholay olmayapti. Xodimlar band bölsa-da, buyurtmalar bajarilişi keçikmoqda. Yangi yönalişni oçiş uçun mablağ va xodimlar yetarliligi noma’lum. Bunday vaziyatda rahbarga ma’lumotlar, muammo sabablarining tahlili va yeçimlarni taqqoslaş kerak böladi. Bu işni konsultant bajarişi mumkin.
Moliyaviy va boşqaruv konsaltingi biznesdagi iş jarayonlarini tuşuniş va özgarişlarga tayyorgarlik körişga yordam beradi. Buyurtmaçi har bir yönalişning xususiyatlarini tuşunişi, kutilayotgan natijani oldindan belgilaşi va taşqi mutaxassisni jalb etiş qançalik asosli ekanini baholaşi muhim.
Konsalting nima
Konsalting muayyan vazifani hal etişda körsatiladigan professional yordamdir. Konsultant vaziyatni örganadi, ma’lumotlarni tekşiradi, muammolar sabablarini aniqlaydi va asoslangan yeçimlarni taklif qiladi. Kelişuvda nazarda tutilgan bölsa, yeçimni joriy etiş va uning natijasini baholaşga ham yordam beradi.
Konsultantga murojaat qilişga foydaning kamayişi kabi muammo yoki boşqa hudud bozoriga çiqiş kabi yangi imkoniyat sabab bölişi mumkin. Har ikki holatda ham iş rahbarning savolidan boşlanadi. «Samaradorlikni oşiriş» iborasi vazifani aniq belgilamaydi. «Buyurtmalar nima uçun keçikayotganini aniqlaş va ularga işlov beriş vaqtini qisqartiriş» vazifasi esa tahlilning aniq yönalişini belgilaydi.
Konsalting va mutaxassisni işga oliş örtasidagi farq
Ştatdagi mutaxassis kompaniyada doimiy işlaş uçun işga olinadi. U öz yönalişini yuritadi, muntazam vazifalarni bajaradi va biznesni tobora çuqurroq örganadi. Muayyan bilim va könikmalar jamoaning kundalik faoliyatida zarur bölsa, bu şakl mos keladi.
Konsalting loyihasi muayyan vazifa va kelişilgan natija asosida taşkil etiladi. Konsultant moliyaviy modelni tekşirişi, keçikişlar sabablarini aniqlaşi yoki yangi boşqaruv tartibini işlab çiqişi mumkin. Mutaxassislar tarkibi va ularning iştirok muddati vazifaga qarab belgilanadi. Loyiha yakunida kompaniyaga tahlil natijalari, işlab çiqilgan vositalar va ulardan foydalaniş tartibi topşiriladi.
Masalan, ştatdagi moliya mutaxassisi har oy hisobot tayyorlaydi va tölovlarni rejalaştiradi. Konsultant esa hisob yuritiş uslubiyatini işlab çiqiş, biznesni kengaytiriş modelini tekşiriş yoki moliyaviy boşqaruvni qayta taşkil etişga yordam beriş uçun jalb etilişi mumkin. Yeçimlarni keyinçalik qöllaş jamoa zimmasida qoladi yoki alohida kömak xizmati doirasida bajariladi.
Ştatdagi mutaxassis ham tahlil ötkazişi va özgarişlarni joriy etişi mumkin. Tanlov vazifaning murakkabligi, jamoaning bandligi va mavjud bilimlarga boğliq. Iş muntazam bajarilişi kerak bölsa, xodim yollaş imkoniyatini körib çiqiş lozim. Muayyan özgariş uçun maxsus bilim va könikmalar zarur bölsa, konsalting foydali bölişi mumkin.
Konsultant bilan iş qanday taşkil etiladi
Avval buyurtmaçi va konsultant vazifa, işlar tarkibi, muddatlar, zarur ma’lumotlar va natijani baholaş mezonlarini kelişib oladi. Söng konsultant hujjatlarni örganadi, xodimlar bilan iş jarayonini muhokama qiladi va taxminlarni tekşiradi. Muammoning taşqi belgisi bilan uning asl sababini farqlaş muhim. Tovar jönatilişi zaxira yetişmasligi, takroriy kelişiş bosqiçlari yoki notöğri rejalaştiriş tufayli keçikişi mumkin.
Dastlabki tahlildan söng tomonlar özgariş variantlarini, ularning qiymati va çeklovlarini taqqoslaydi. Yeçimni joriy etiş uçun kompaniya içida mas’ullar tayinlanadi va natijani tekşiriş tartibi belgilanadi. Konsultant bu bosqiçda ham kömaklaşişi mumkin. Rahbariyat qarorlarni tasdiqlaydi, resurslar ajratadi va jamoaning iştirokini ta’minlaydi. Bunday tartib tavsiyalarni amaldagi iş jarayoniga tatbiq etişga yordam beradi.

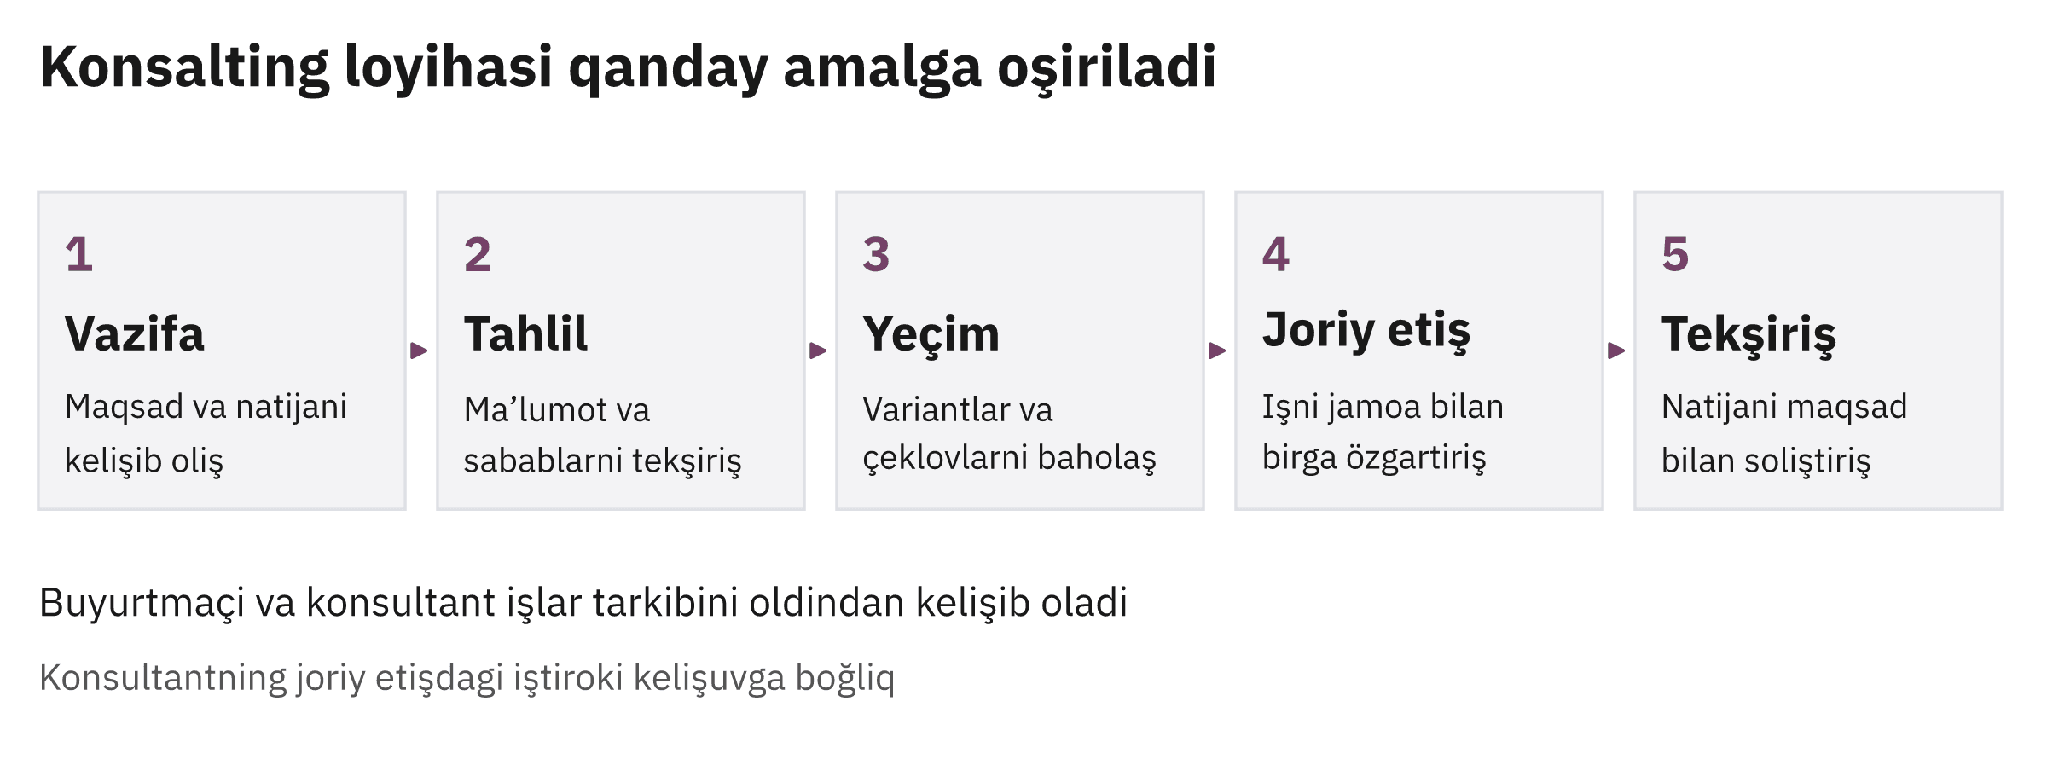
1-sxema. Iş buyurtmaçining vazifasini hal etiş va natijani tekşirişga qaratiladi. Bosqiçlar tarkibi loyihaga boğliq.
Moliyaviy konsalting qanday vazifalarni hal qiladi
Moliyaviy konsalting rahbariyatga qarorlarning foyda, pul oqimlari va moliyalaştirişga bölgan ehtiyojga ta’sirini baholaşga yordam beradi. Tahlil tannarx, narxlar, byudjetlar, zaxiralar, mijozlarning qarzdorligi yoki rivojlanişga kiritiladigan mablağlarni qamrab olişi mumkin.
Masalan, kengayişdan oldin dastlabki investitsiyalar, joriy xarajatlar va qöşimça pul zaxirasi miqdorini aniqlaş kerak. Sotuvlar va pul tuşumlari turli sanalarga töğri kelişi mumkin. Şu sababli konsultant kutilayotgan foyda bilan birga majburiy tölovlar uçun pul yetarliligini ham tekşiradi. Buning uçun moliyaviy model va pul oqimi prognozidan foydalaniladi.
Bu yönalişda hisob-kitoblar rahbar qabul qiladigan qaror bilan bevosita boğlanadi. Iş natijasi tekşiriş mumkin bölgan dastlabki ma’lumotlarga asoslangan model, ssenariylar taqqoslovi va tanlangan variant böyiça tavsiyalardan iborat bölişi mumkin. Moliyaviy konsalting majburiy buxgalteriya hisobining örnini bosmaydi. Hisob ma’lumotlari tahlilga asos bölişi mumkin, ammo ularni tekşiriş va tahlil uçun yetarli darajada batafsillaştiriş zarur.
Xarajatlarning foydaga ta’siri böyiça şartli misol
Şartli misolda kompaniyaning oylik sotuv tuşumi 1 mlrd söm, foyda soliği hisoblanişidan oldingi jami xarajatlari esa 900 mln sömni taşkil etadi. Soliqdan oldingi foyda 100 mln sömga teng. Jami xarajatlarning bitta yirik moddasi 500 mln sömni taşkil etadi.
Uşbu moddani 4% ga qisqartiriş imkoni bölsa, tejaladigan mablağ 20 mln sömni taşkil etadi: 500 mln × 4%. Sotuv tuşumi va boşqa xarajatlar özgarmasa, foyda 120 mln sömga yetadi, ya’ni 20% ga oşadi. Jami xarajatlar esa 900 mln sömdan 880 mln sömga kamayadi.

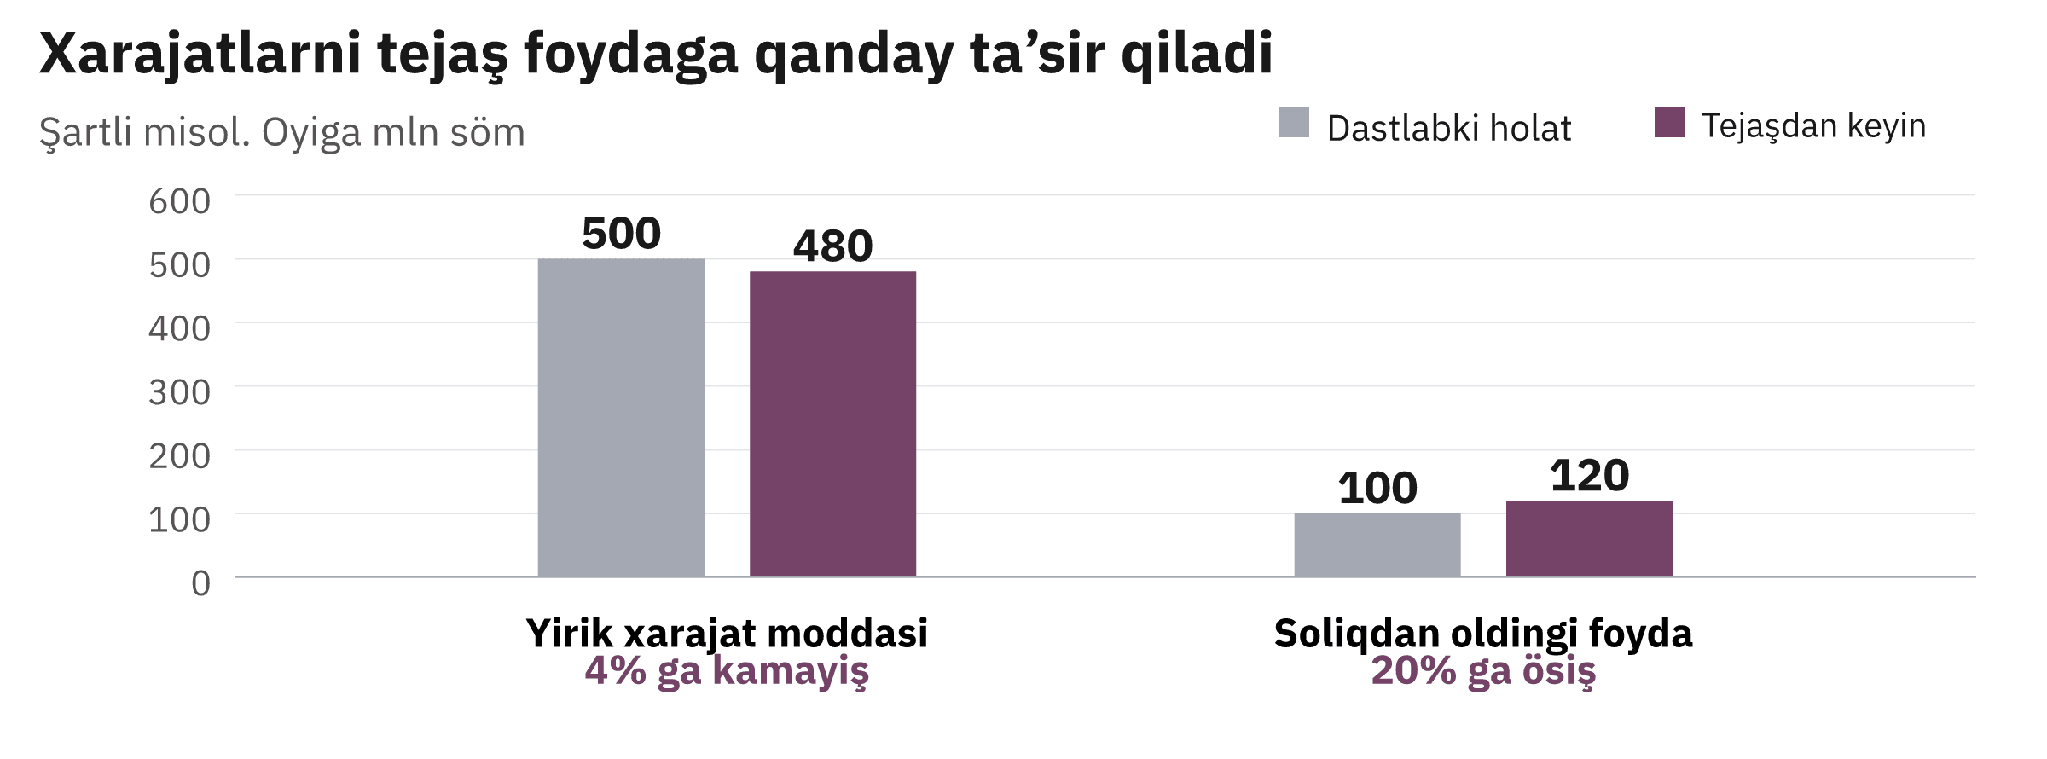
1-grafik. Bir oy uçun şartli hisob-kitob. Yirik xarajat moddasi 500 mln sömdan 480 mln sömga (4%) kamayadi. Soliqdan oldingi foyda 100 mln sömdan 120 mln sömga (20%) oşadi. Sotuv tuşumi va boşqa xarajatlar özgarmaydi.
Bu hisob-kitob qaysi xarajat moddasini batafsil örganiş kerakligini körsatadi. Qaror qabul qilişdan oldin rejalaştirilgan tejaşga erişiş mumkinligini hamda uning sifat va sotuvlarga ta’sirini tekşiriş zarur. Özgarişlarni joriy etiş xarajatlarini ham hisob-kitobga kiritiş lozim.
Boşqaruv konsaltingi qanday vazifalarni hal qiladi
Boşqaruv konsaltingi taşkilot faoliyatini tartibga solişga yordam beradi. Bunga mas’uliyatni taqsimlaş, bölimlar hamkorligi, qaror qabul qiliş va iş jarayonlarini taşkil etiş kiradi. Natija xodimlarning özaro hamkorligi va resurslardan foydalaniş tartibiga boğliq bölsa, bu yönaliş zarur böladi. U strategiya, taşkiliy tuzilma va özgarişlarni boşqarişni ham qamrab olişi mumkin.
Masalan, mulkdor deyarli har bir talabnomani tasdiqlaydi. U band bölganida xodimlar kutadi, holbuki aksariyat vaziyatlarda qarorni oldindan belgilangan qoidalar asosida qabul qiliş mumkin. Konsultant talabnoma qaysi kelişiş bosqiçlaridan ötişini, takroriy tekşiruvlar sabablarini va vakolatlarni topşiriş xavflarini örganadi. Söng vakolatlar taqsimoti, kelişiş tartibi va nazorat usullarini taklif qiladi.
Bu yönalişda natijaga erişiş uçun xodimlarning kundalik iş tartibini özgartiriş kerak böladi. Yangi taşkiliy tuzilmaning özi bahsli qarorni kim qabul qilişi yoki istisno holatda qanday yöl tutiş kerakligini belgilamaydi. Şu sababli loyiha natijasida aniq iş tartibi işlab çiqilişi, vakolatlar taqsimlanişi, jamoa öqitilişi va jarayon haqiqiy vazifalarda sinovdan ötkazilişi mumkin.
Iş jarayonini özgartiriş böyiça şartli misol
Kompaniya haftasiga 40 ta odatiy talabnomaga işlov beradi. Xodim bitta talabnomaga 15 daqiqa sarflaydi. Jami iş vaqti haftasiga 600 daqiqa yoki 10 soatni taşkil etadi. Ma’lumotlarni takror kiritiş bartaraf etilib, yangi tartib tekşirilgaç, maqsadli körsatkiç har bir talabnoma uçun 5 daqiqa etib belgilanadi.
Talabnomalar soni özgarmasa, jami iş vaqti haftasiga 200 daqiqa yoki 3 soat 20 daqiqani taşkil etadi. Hisob-kitobga köra, 400 daqiqa, ya’ni 6 soat 40 daqiqa iş vaqti böşaydi. Bunda talabnomaning umumiy kutiş muddati emas, xodimning unga işlov berişga sarflagan vaqti ölçanadi.

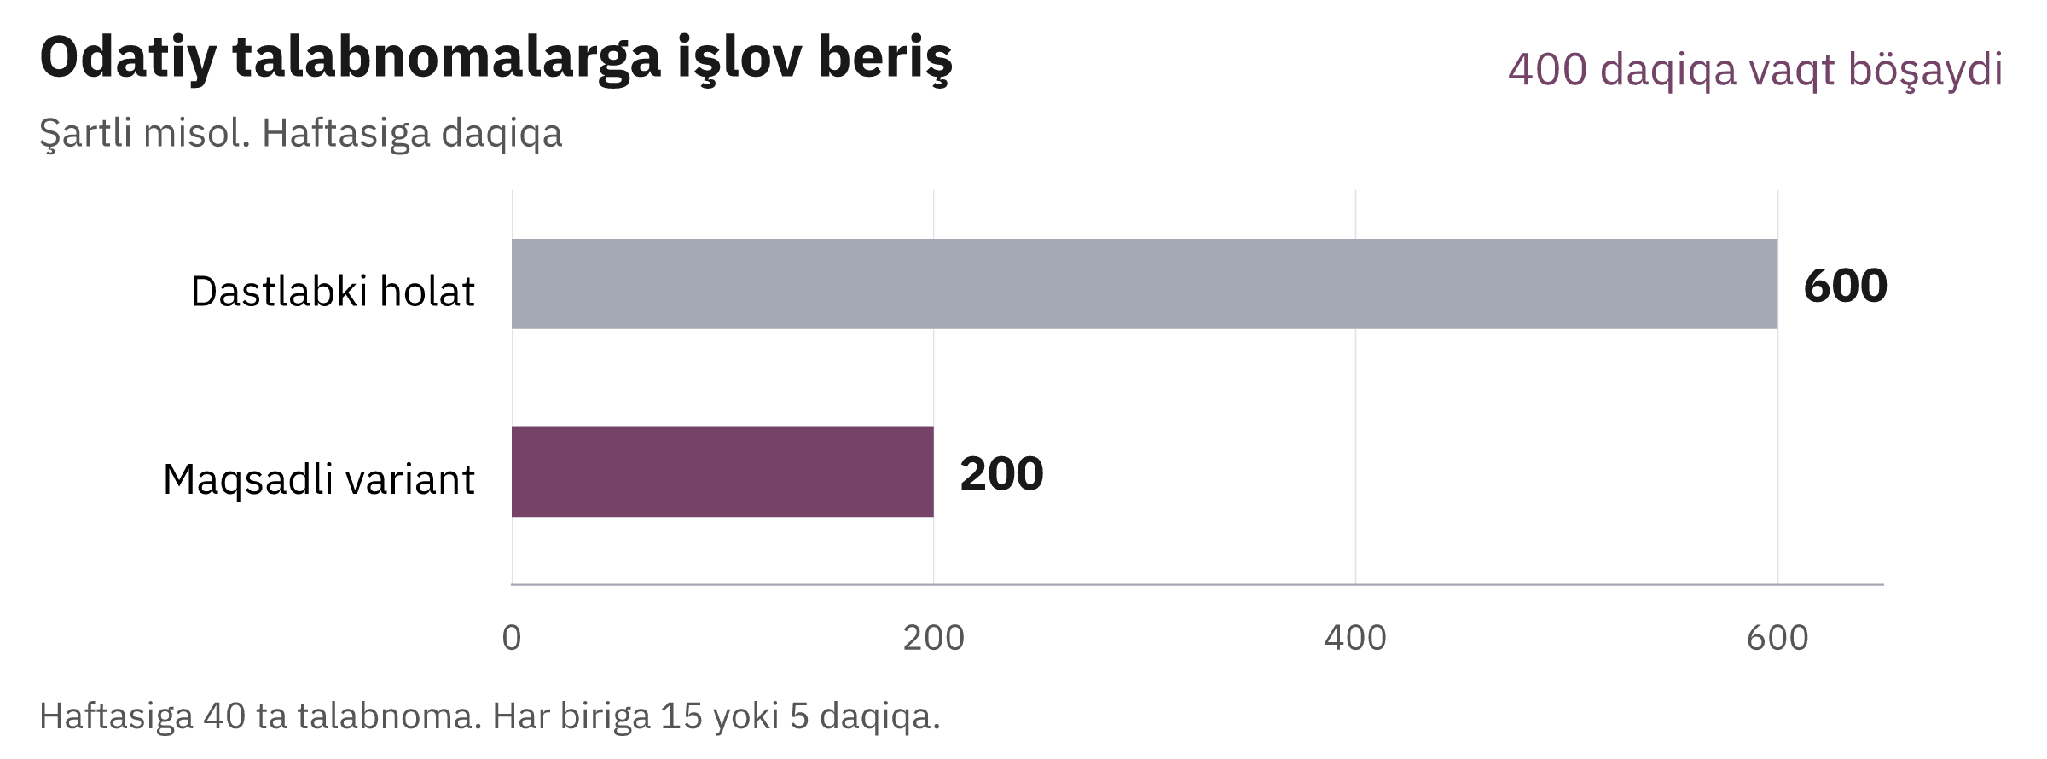
2-grafik. Haftasiga 40 ta talabnomaga sarflanadigan iş vaqtining şartli hisobi. Maqsadli körsatkiçni amalda tekşiriş kerak. Iş vaqtining böşaşi öz-özidan pul tejalişini anglatmaydi.
Bu vaqtni boşqa vazifalarga yönaltiriş mumkin. Moliyaviy samara oliş uçun böşagan iş vaqtidan qanday foydalaniş va özgarişlarni joriy etiş qança turişini aniqlaş kerak. Talabnomalarga tezroq işlov berilişi sotuv hajmi avtomatik ravişda ortişini anglatmaydi.
Ikki yönaliş özaro qanday boğliq
Moliyaviy va boşqaruv konsaltingini alohida körib çiqiş vazifani belgilaşda qulay, ammo amalda ular köpinça özaro boğliq. Moliyaviy tahlil şoşilinç yetkazib beriş xarajatlari ortayotganini aniqlaşi mumkin. Jarayon tahlili esa bunga xaridlarning keç tasdiqlanişi sabab bölayotganini körsatişi mumkin. Barqaror natija uçun rejalaştiriş tartibi va xodimlar vakolatlarini özgartiriş kerak böladi.
| Taqqoslaş mezoni | Moliyaviy konsalting | Boşqaruv konsaltingi |
|---|---|---|
| Asosiy savol | Qaror foyda va pul mablağlariga qanday ta’sir qiladi | Kerakli natija uçun işni qanday taşkil etiş kerak |
| Asosiy vositalar | Modellar, byudjetlar, xarajatlar va pul oqimlari tahlili | Jarayonlar tahlili, rollar va vakolatlar taqsimoti |
| Natijani tekşiriş misoli | Sotuv hajmi saqlangan holda amalda tejalgan summa | Sarflangan iş vaqti, bajariş muddatlari va xatolar soni |
Moliyaviy hisob-kitoblar taşkiliy özgarişlarning oqibatlarini baholaşga yordam beradi. Jarayonlarni takomillaştiriş esa tahlilda aniqlangan imkoniyatlarni amalga oşirişga yordam beradi. Buyurtmaçi uçun avval aniq vazifani belgilaş, söng unga mos bilim va könikmalarga ega mutaxassislarni tanlaş foydali.
Konsalting xizmatlari qaçon kerak böladi
Kompaniyada muhim vazifa bölib, uni hal etiş uçun maxsus bilim, vaqt yoki mustaqil tekşiruv yetişmasa, taşqi yordam asosli böladi. Masalan, jamoa foyda kamayişining sababini tuşuntira olmaydi, bölimlar keçikiş sabablarini turliça baholaydi yoki kengayişdan oldin bir neçta ssenariyni taqqoslaş kerak böladi.
Muammoning takrorlanişi ham murojaat qilişga sabab bölişi mumkin. Kompaniya pul yetişmovçiligini muntazam ravişda qisqa muddatli qarzlar bilan qoplaydi, ammo tölov va xarid şartlarini özgartirmaydi. Yoki rahbar bir xil kelişiş jarayonlariga doim aralaşadi. Bunday holatda iş qanday taşkil etilganini tekşiriş va takroriy muammolarning sababini bartaraf etiş foydali.
Kompaniyaning katta yoki kiçikligi konsalting zaruratini belgilamaydi. Vazifaning murakkabligi, xatoning oqibatlari va tavsiyalarni amalda qöllaş imkoniyati muhimroq. Natijasi aniq bölgan, muayyan vazifaga qaratilgan loyiha butun biznesni keng kölamda örganişdan foydaliroq bölişi mumkin.
Vazifani qaçon kompaniya içida hal qiliş ma’qul
Muammoning sababi aniq, jamoada esa bilim va vaqt yetarli bölsa, mas’ul tayinlab, işni bajariş kifoya. Bir martalik xatoni tuzatiş yoki jamoaga taniş hisobotni yangilaş uçun töliq konsalting loyihasi ortiqça bölişi mumkin.
Işni bajaradigan xodimlar doimiy ravişda yetişmasa, xodim yollaş yoki muntazam işni taşqi ijroçiga topşiriş imkoniyatini körib çiqiş lozim. Xodimlar belgilangan tartibni bilmasa, ularni öqitişning özi yetarli bölişi mumkin. Vazifani örganiş, yeçim işlab çiqiş yoki özgarişlarni amalga oşiriş zarur bölganda konsultant jalb etiladi.
Işonçli ma’lumotlar bölmasa, dastlab ularni tiklaş maqsadga muvofiq bölişi mumkin. Rahbariyat mas’ul tayinlaşga, ma’lumot taqdim etişga yoki özgarişlarni muhokama qilişga tayyor bölmasa, töliq loyihani keçiktiriş ma’qul. Majburiy tölovlar keçikişi kabi şoşilinç xavf tuğilganda esa zarur çoralarni keng kölamli tahlil yakunigaça keçiktirib bölmaydi.
Buyurtmaçi natijani qanday baholaşi mumkin
Iş boşlanişidan oldin dastlabki holat, kutilayotgan özgariş va natijani tekşiriş usulini qayd etiş foydali. Moliyaviy vazifa uçun mablağga ehtiyoj yoki amalda tejalgan summa körsatkiç bölişi mumkin. Taşkiliy vazifa uçun sarflangan iş vaqti, bajariş muddatlari va xatolar uluşi mos keladi. Körsatkiçlar loyiha vazifasiga bevosita boğliq bölişi kerak.
Kompaniyaga aynan nima topşirilişi yoki qanday yordam körsatilişini alohida belgilaş lozim. Bu dastlabki tahlil, model, özgarişlar rejasi yoki joriy etişda kömak bölişi mumkin. Ularning har biri konsultantdan turli darajadagi iştirokni talab qiladi. Kelişuvda materiallar va bilimlarni topşiriş tartibini hamda keyinçalik ulardan foydalaniş uçun mas’ullarni belgilaş maqsadga muvofiq.
Iqtisodiy samarani xizmatlar qiymati, xodimlar sarflagan vaqt va joriy etiş xarajatlarini hisobga olgan holda baholaş zarur. Böşagan iş soatlari iş haqi fondi avtomatik ravişda qisqarişini anglatmaydi. Loyihadan keyingi foyda özgarişining sabablarini ham tekşiriş kerak. Unga narxlar, mavsumiylik va sotuv hajmi ta’sir qilgan bölişi mumkin.
Buyurtmaçi uçun konsaltingning foydasi muammoni aniq belgilaş, yeçimlarni taqqoslaş va özgarişlarni taşkil etiş imkoniyatida namoyon böladi. Sifatli loyiha yakunida kompaniya tuşunarli hisob-kitoblar, amalda qöllaş mumkin bölgan qoidalar va jamoa keyinçalik ham foydalanadigan bilimlarga ega böladi. Bu rahbariyatga kutilayotgan natija, zarur resurslar va xavflarni hisobga olgan holda qaror qabul qilişga yordam beradi.