Byudjetlaş
Bölinmalar rejalarini byudjetda boğlaş, uni haqiqiy natija bilan taqqoslaş va tafovut sabablarini tuşuntiriş.

Uşbu maqolada
Kompaniya sotuvni köpaytiriş, xodim yollaş va yangi yönaliş oçişni rejalaydi. Har bir reja alohida olinganda asosli körinadi, ammo birgalikda ular biznesda mavjudidan köproq pul va resurs talab qilişi mumkin. Byudjetlaş bu qarorlarni bitta moliyaviy manzarada körib çiqişga yordam beradi.
Byudjet muayyan davr uçun kutilayotgan daromad, xarajat, investitsiya va pul harakatini boğlaydi. Iş boşlangandan söng u fakt bilan taqqoslaşga asos böladi. Rahbariyat qaysi şaroitlar özgarganini va qaysi harakatlarni qayta körib çiqiş kerakligini köradi.
Byudjet nima
Byudjet kelişilgan rejadir. Unda sotuv hajmi, narxlar, xodimlarga ehtiyoj, xarid muddatlari va boşqa muhim taxminlar aniq bölişi kerak. Taxminlar oçiq körsatilmasa, yakuniy summalarni tekşiriş va tuşuntiriş qiyin.
Rejani kompaniya faoliyatiga boğlab tuziş foydali. Masalan, yetkazib beriş xarajatlari buyurtmalar soni va logistika qiymatiga boğliq. Xodimlar xarajatlari jamoa tarkibi va haq tölaş şartlariga boğliq. Bu boğliqlik iş hajmi özgarganda hisobni yangilaşga yordam beradi.
Rahbar tasdiqlagan byudjet tanlangan maqsadlar va ularga erişiş uçun zarur resurslarni körsatadi. Prognoz esa yangi şaroitni hisobga olib, hozir qanday natija kutilayotganini baholaydi. Tasdiqning özi prognoz işonçliligini ta’minlamaydi.
Bölinmalar rejalarini qanday boğlaş mumkin
Sotuv bölimi kutilayotgan hajm va xaridorlar bilan işlaş şartlarini belgilaydi. Xarid bölimi tovar ehtiyoji va yetkazib beriş muddatlarini baholaydi. Bölinma rahbarlari xodimlar va boşqa resurslarni rejalaydi. Moliya jamoasi ma’lumotlarni yiğadi va rejalar bir-biriga mosligini tekşiradi.
Ziddiyat dastlabki rejalardayoq paydo bölişi mumkin. Sotuv bölimi tez işga tuşirişni kutadi, xarid bölimi esa yetkazib berişni keyinroqqa rejalaydi. Yangi mahsulotga qöşimça jamoa kerak bölişi mumkin, ammo uning xarajatlari hisobga kiritilmagan. Byudjet muhokamasi bunday tafovutlarni davr boşlanişidan oldin körsatadi.
Tekşiruvdan keyin rahbariyat ustuvorliklarni belgilaydi va rejani tasdiqlaydi. Qaysi xarajatlar iş hajmiga boğliqligi, qaysilari nisbatan doimiyligi va qaysi qarorlar hali alohida tasdiq talab qilişi aniq bölişi kerak.

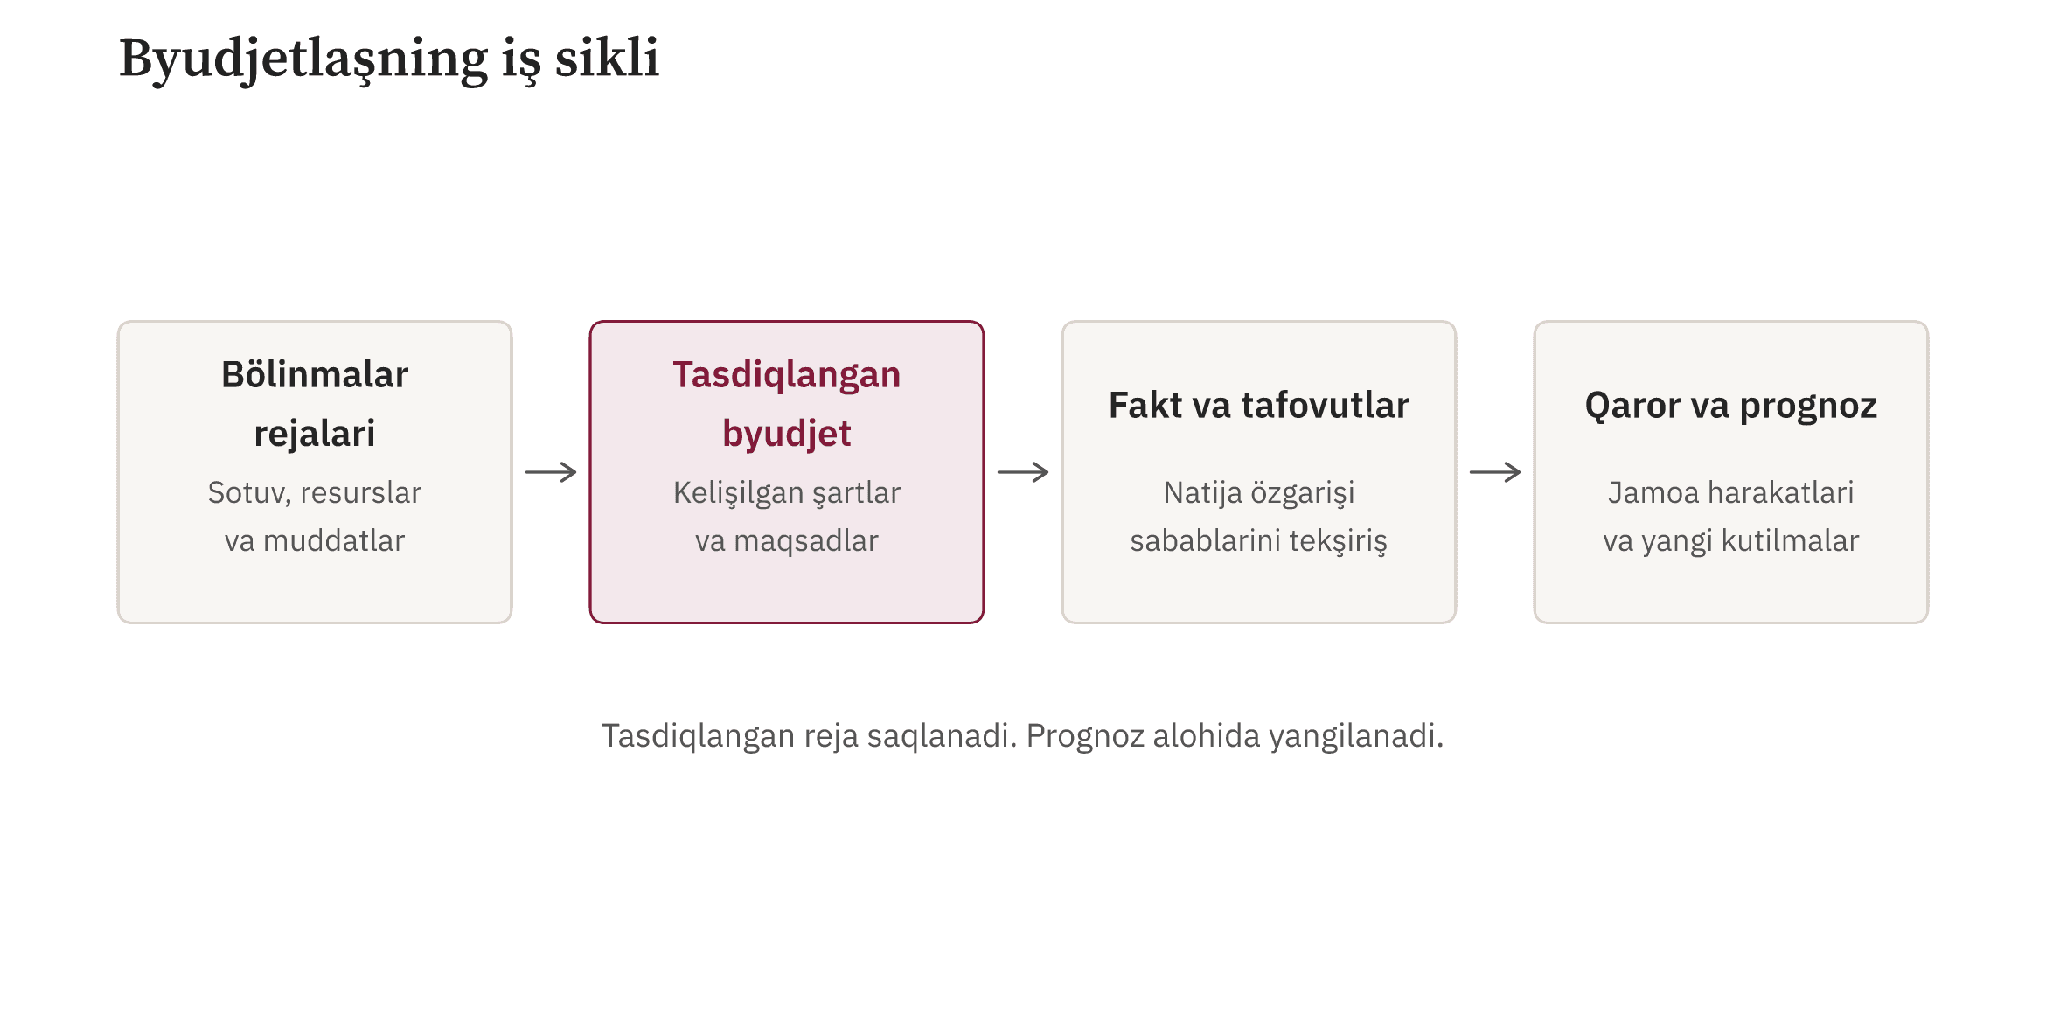
1-sxema. Reja, fakt va joriy prognoz özaro boğliq va turli maqsadlarga xizmat qiladi.
Rejada foyda va pul harakati
Daromad va xarajatlar byudjeti kutilayotgan moliyaviy natijani körsatadi. Pul oqimi rejasi tuşum va tölovlar muddatini aks ettiradi. Hisoblar bir-biriga boğliq, lekin sanasi va mazmuni farq qiladi.
Masalan, tovar sotilişidan oldin uning puli tölanişi mumkin. Pul rejasida tölov hozir aks etadi, foyda hisobida esa tannarx sotilgan tovarga tegişli böladi. Xaridor avansi, aksinça, sotuv yakunlanişidan oldin mavjud pulni köpaytiradi.
Investitsiya rejasi ham alohida e’tibor talab qiladi. Uskuna xaridi pul tölovini keltirib çiqaradi, uning xarajatlarga ta’siri esa hisob usuli va foydalaniş davriga boğliq. Soddalaştirilgan hisobda bunday moddalarni joriy xarajatlardan alohida körsatiş mumkin.
Bu qismlarni muvofiqlaştiriş tasdiqlangan reja uçun resurs yetarli yoki yetarli emasligini körsatadi. Foydali ssenariyga ham iş boşida moliyalaştiriş kerak bölişi mumkin. Kengayiş qarori rentabellik va pul harakati muddatlari böyiça tekşiriladi.
Reja va haqiqiy natijani hisoblaş
Şartli misolda kompaniya oyiga 5 000 mln söm sotuv tuşumini rejalaydi. Özgaruvçan operatsion xarajatlar sotuv tuşumining 65% ini, ya’ni 3 250 mln ni taşkil etadi. Rejadagi doimiy operatsion xarajatlar 1 250 mln. Rejadagi operatsion foyda 500 mln, ya’ni 5 000 − 3 250 − 1 250.
Haqiqiy sotuv tuşumi 4 500 mln söm böldi. Özgaruvçan xarajatlar uluşi 68% ga kötarildi va ularning summasi 3 060 mln ni taşkil etdi. Doimiy xarajatlar 1 300 mln. Haqiqiy operatsion foyda 140 mln, ya’ni 4 500 − 3 060 − 1 300.
Sotuv tuşumi rejadan 500 mln yoki 10% kam böldi. Özgaruvçan xarajatlar summasi ham kamaydi, lekin ularning sotuv tuşumidagi uluşi 3 foiz bandiga ösdi. Bu holatda xarajat summasining kamayişi sotuv samaradorligi yaxşilanganini anglatmaydi.
Oy uçun şartli reja va fakt
| Körsatkiç | Reja | Fakt | Tafovut |
|---|---|---|---|
| Sotuv tuşumi, mln söm | 5 000 | 4 500 | −500 |
| Özgaruvçan xarajatlar, mln söm | 3 250 | 3 060 | −190 |
| Özgaruvçan xarajatlar uluşi | 65% | 68% | +3 foiz bandi |
| Doimiy xarajatlar, mln söm | 1 250 | 1 300 | +50 |
| Operatsion foyda, mln söm | 500 | 140 | −360 |
Operatsion foyda tafovuti 360 mln söm. Qaror uçun sabablarni ajratiş foydali. Rejadagi özgaruvçan xarajatlar uluşi 65% bölganida sotuv tuşumining 500 mln ga kamayişi hisobiy foydani 175 mln ga kamaytirdi. Hisob 500 × 35%.
Haqiqiy sotuv tuşumi 4 500 mln bölganida özgaruvçan xarajatlar uluşining 65% dan 68% ga ösişi foydani yana 135 mln ga kamaytirdi. Hisob 4 500 × 3%. Doimiy xarajatlar rejadan oşgani yana 50 mln ta’sir qildi. Jami 175 + 135 + 50 = 360 mln.

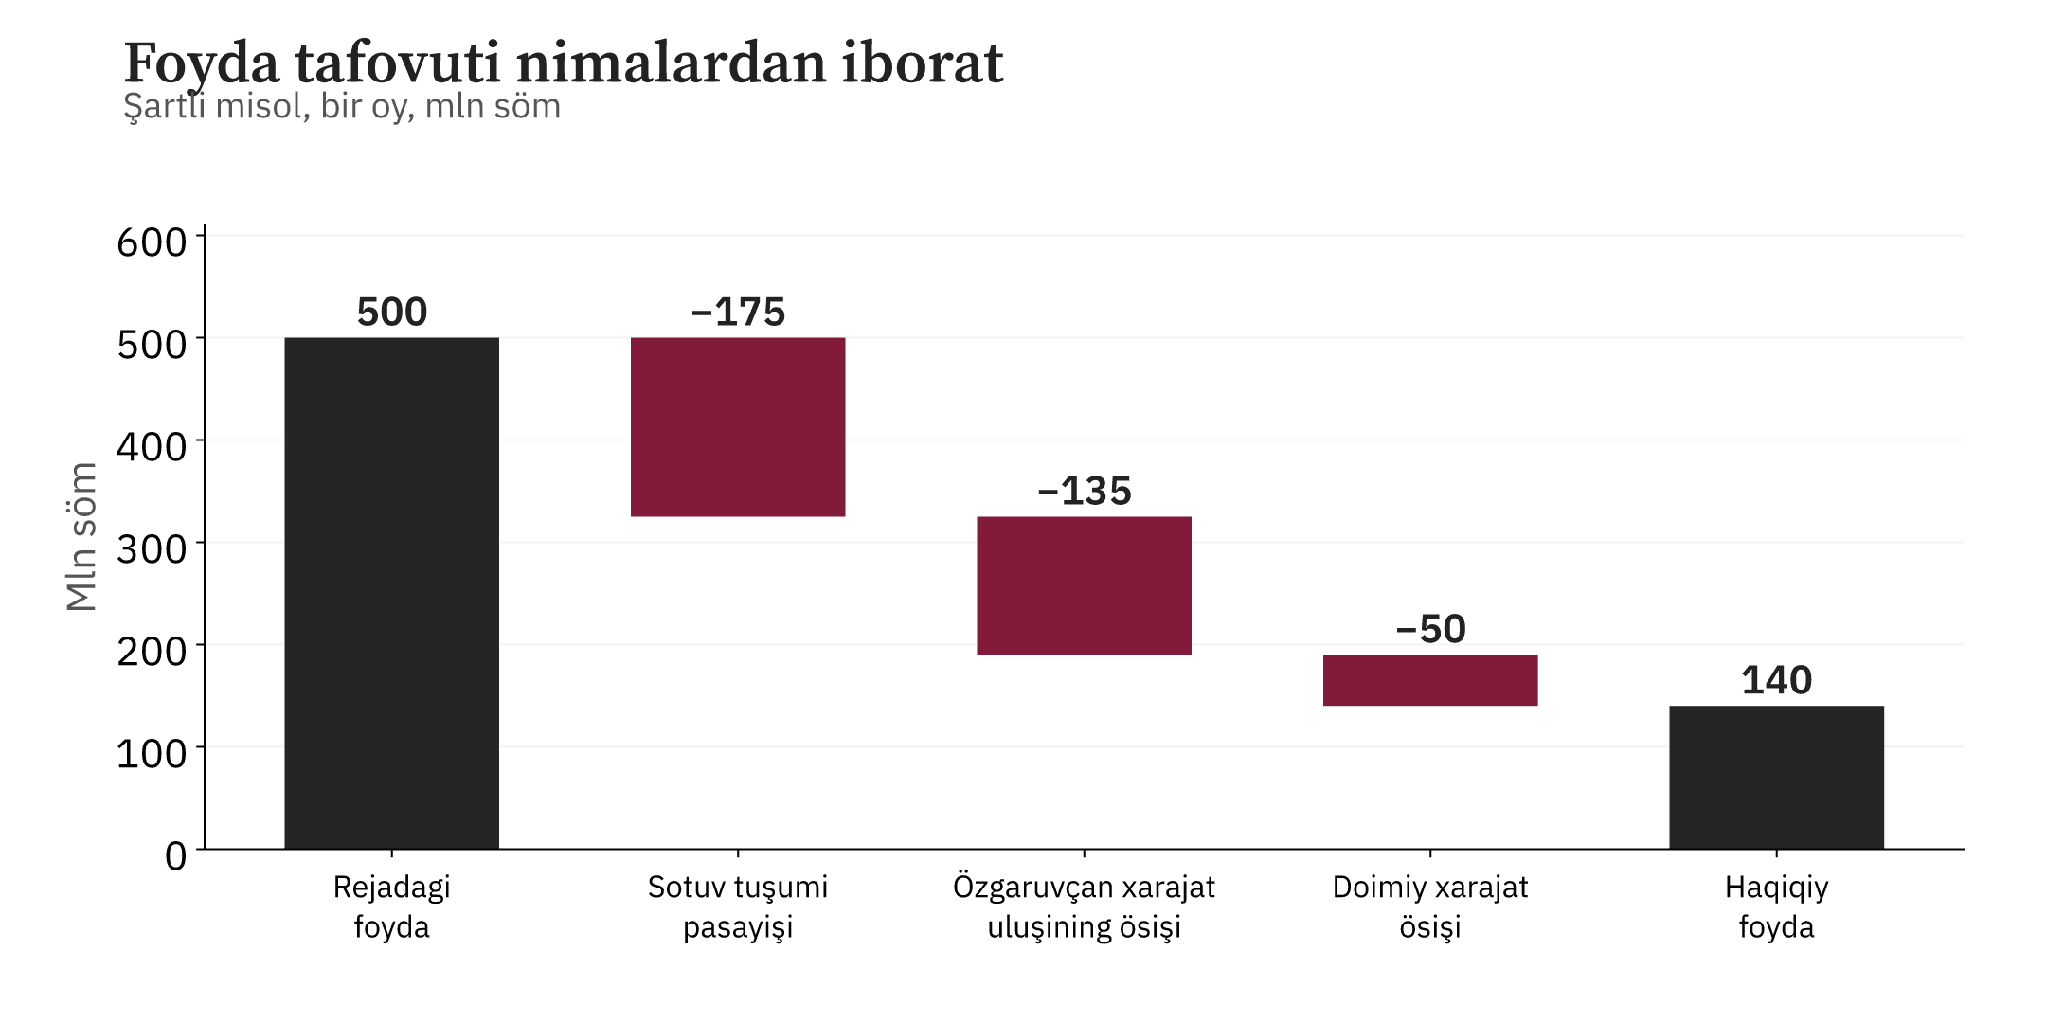
1-grafik. Şartli misolda operatsion foydaning 360 mln sömga kamayişi uçta hisobiy omilga ajratilgan.
Bu hisob qayerda izoh kerakligini körsatadi. Sotuv tuşumi pasayganda hajm, narx va sotuv tarkibi tekşiriladi. Özgaruvçan xarajatlar uluşining ösişi xarid narxlari, çegirmalar, assortiment yoki boşqa omillar bilan boğliq bölişi mumkin. Tafovutning özi aniq sababni isbotlamaydi.
Tafovutlarni qanday muhokama qiliş kerak
Tahlilni natijaga sezilarli ta’sir qilgan omillardan boşlaş foydali. Har biri böyiça nima özgargani va izohni ma’lumotlar tasdiqlaşi aniqlanadi. Masalan, mavsumiylik davrlar taqqosi bilan, tarif ösişi esa yetkazib beruvçi şartlari bilan tekşiriladi.
Keyin sababga ta’sir qiliş mumkinligi aniqlanadi. Rahbariyat sotuv şartlari, xarid tartibi, yollaş muddatlari yoki boşqa harakatlarni qayta körib çiqadi. Taşqi va bartaraf etib bölmaydigan özgariş prognoz va resurslarda aks ettiriladi.
Qaror böyiça mas’ul va tekşiruv muddati belgilanadi. Keyingi hisobot harakat bajarilganini va körsatkiçlar qanday özgarganini körsatadi. Bu boğliqlik reja va fakt tahlilini keyingi davr qarorlariga ulaydi.
Reja nega prognozdan alohida saqlanadi
Dastlabki byudjet faktga moslab doim qayta yozilsa, kompaniya qarorlarni baholaş asosini yöqotadi. Tasdiqlangan rejani saqlaş va joriy prognozni alohida körsatiş foydali. Şunda maqsaddan tafovut ham, kutilayotgan natija ham körinadi.
Byudjetni qayta körib çiqiş asosli bölişi mumkin. Masalan, kompaniya faoliyat kölamini özgartiradi yoki moliyalaştirişning yangi şartlarini oladi. Sabab, sana va tasdiqlangan özgarişlar qayd etiladi. Tarixni tuşuniş uçun avvalgi taqqoslaş asosi saqlanadi.
Muddat va yangilaş davriyligi biznesga boğliq. Oylik reja va fakt tahlili natijani baholaydi, qisqa muddatli pul prognozi esa yaqin tölovlar uçun kerak. Har bir rejalaştiriş vositasining öz vazifasi bor.
Byudjetlaşda rollar
Bölinma rahbarlari rejalarining mazmuni va taxminlar izohi uçun javob beradi. Moliya jamoasi hisoblar, boğliqliklar va oqibatlarni tekşiradi. Rahbariyat ustuvorliklarni tanlaydi, byudjetni tasdiqlaydi va muhim özgarişlar böyiça qaror qabul qiladi. Buxgalteriya va soliq hisobi Asar Consultingning autsorsing hamkoriga berilgan bölsa, byudjet uçun hisob ma’lumotlarining tarkibi va taqdim etiş muddati hamkor bilan kelişiladi. Xizmatni uç paketning istalganida alohida kelişuv asosida qöşiş mumkin.
Har bir körsatkiç uçun manba va davrni belgilaş foydali. Donalarda tuzilgan sotuv rejasini pul tuşumlari bilan bevosita taqqoslab bölmaydi. Hisoblangan xarajatni faqat bank töloviga qarab baholab bölmaydi. Usul va hisobotlarda taqqoslaş asosi bir xil saqlanadi.
Birlamçi ma’lumot yetarli bölmasa, ayrim taxminlar baholangan qiymat bölişi mumkin. Bunday qiymatlar belgilanadi, kelişiladi va keyin fakt böyiça aniqlaştiriladi. Noma’lum miqdor nol deb olinsa, bunga izoh kerak.
Kerakli batafsillik darajasini tanlaş
Byudjet tafsilotlari qarorga yordam berişi kerak. Alohida rahbar nazoratidagi xarajatni uning mas’uliyati darajasida köriş foydali. Muhim sabab yaşirinib qolmasa, kiçik bir xil summalarni birlaştiriş mumkin. Juda umumiy yakun tahlilni qiyinlaştiradi, ortiqça qatorlar esa yangilaşni murakkablaştiradi.
Masalan, yetkazib beriş xarajatlariga buyurtmalar soni va jönatmaning örtaça qiymatini qöşiş mumkin. Şunda summa ösişi iş hajmi bilan birga körib çiqiladi. Bu tarif, jönatmalar rejasi yoki boşqa omilni muhokama qiliş kerakligini aniqlaşga yordam beradi. Körsatkiçlar biznes tuzilişi va mavjud manbalarga qarab tanlanadi.
Asar Consulting hamrohligida byudjetlaş
«Moliya bölimi» va «Moliya departamenti» paketlariga bitta ssenariy böyiça oylar kesimidagi yillik byudjet, oylik reja va fakt tahlili hamda çoraklik qayta körib çiqiş kiradi. Körsatkiçlar va hamkorlik tartibi joriy etişda va şartnoma hujjatlarida belgilanadi.
«Moliyaçi» paketining standart hajmiga muntazam yillik byudjetlaş kirmaydi. Alohida loyiha, yangi ssenariy yoki tahlilning sezilarli kengayişi uçun qöşimça iş hajmi belgilanadi. Bu muntazam sikl va yangi topşiriqlarni aniq ajratadi.
Jamoada ma’lumot, malaka va muntazam tartib bölsa, kompaniya byudjetni özi yurita oladi. Jarayonni yölga qöyiş va bölinmalar örtasida hisoblarni tekşiriş kerak bölganida taşqi hamrohlik yordam beradi.
Byudjetlaş rejalarni muhokama qilinadigan moliyaviy qarorlarga aylantiradi. Rahbariyat natija uçun qanday şartlar kerakligini, qayerda tafovut yuzaga kelganini va qaysi harakatni özgartirişni tuşunadi. Byudjet, fakt va prognoz boğliqligi resurslarni izçil boşqariş va natijani aniq asosda baholaşga yordam beradi.