Moliyaviy hamrohlik nimalarni öz içiga oladi
Muntazam moliyaviy hamrohlik tarkibi va kompaniya bilan taşqi jamoa örtasida vazifalarning taqsimlanişi.

Uşbu maqolada
Kompaniyada yangi sotuvlar, yetkazib berişlar va xarajatlar paydo böladi. Xaridorlar tölovni keyinga suradi, xodimlar hujjatlarni taqdim etadi. Rahbariyat esa biznes qança daromad olganini va oldindagi tölovlarga mablağ yetişini bilişi kerak. Hisob tizimi yölga qöyilganidan keyin ham bu savollar takrorlanadi.
Moliyaviy hamrohlik şu muntazam işni tartibga solişga yordam beradi. Natijada dolzarb hisobotlar, moliyaviy rejalar va vazifalarni bajarişning aniq tartibi paydo böladi. Biznes egasi qarorlarni tekşirilgan ma’lumotlar asosida muhokama qilişi va keyingi harakatlar uçun kim mas’ul ekanini körişi mumkin.
Muntazam iş qanday taşkil etiladi
Moliyaviy hamrohlik ma’lumotlarni yiğiş, hisob yuritiş, hisob-kitoblarni tekşiriş, hisobot tayyorlaş va xulosalarni muhokama qilişni qamrab oladi. Jamoa kelişilgan tölov vazifalari, hujjatlar va muddatlarni ham kuzatadi. Iş hajmi tanlangan paket va kompaniya bilan kelişuvlarga boğliq.
Iş takrorlanuvçi sikl asosida quriladi. Xodimlar ma’lumot beradi, mutaxassislar ularni tekşiradi va qayta işlaydi, rahbariyat esa natijalarni oladi. Muhokamadan söng qarorlar va yangi vazifalar belgilanadi. Ularning bajarilişi keyingi davr körsatkiçlariga ta’sir qiladi.
Öz buxgalteriyasiga ega kompaniyaga ham moliyaviy hamrohlik kerak bölişi mumkin. Zaruratda buxgalteriya va soliq hisobini ham qöşiş mumkin. Asar Consulting bu işni buxgalteriya autsorsingi böyiça hamkori orqali taşkil etadi. Buxgalteriya ma’lumotlari manbalardan biridir. Moliya jamoasiga rejalar, qarzdorlik, biznes yönalişlari va oldindagi majburiyatlar haqida ham ma’lumot kerak. Bu majburiy hisobni boşqaruv masalalari bilan boğlaydi.

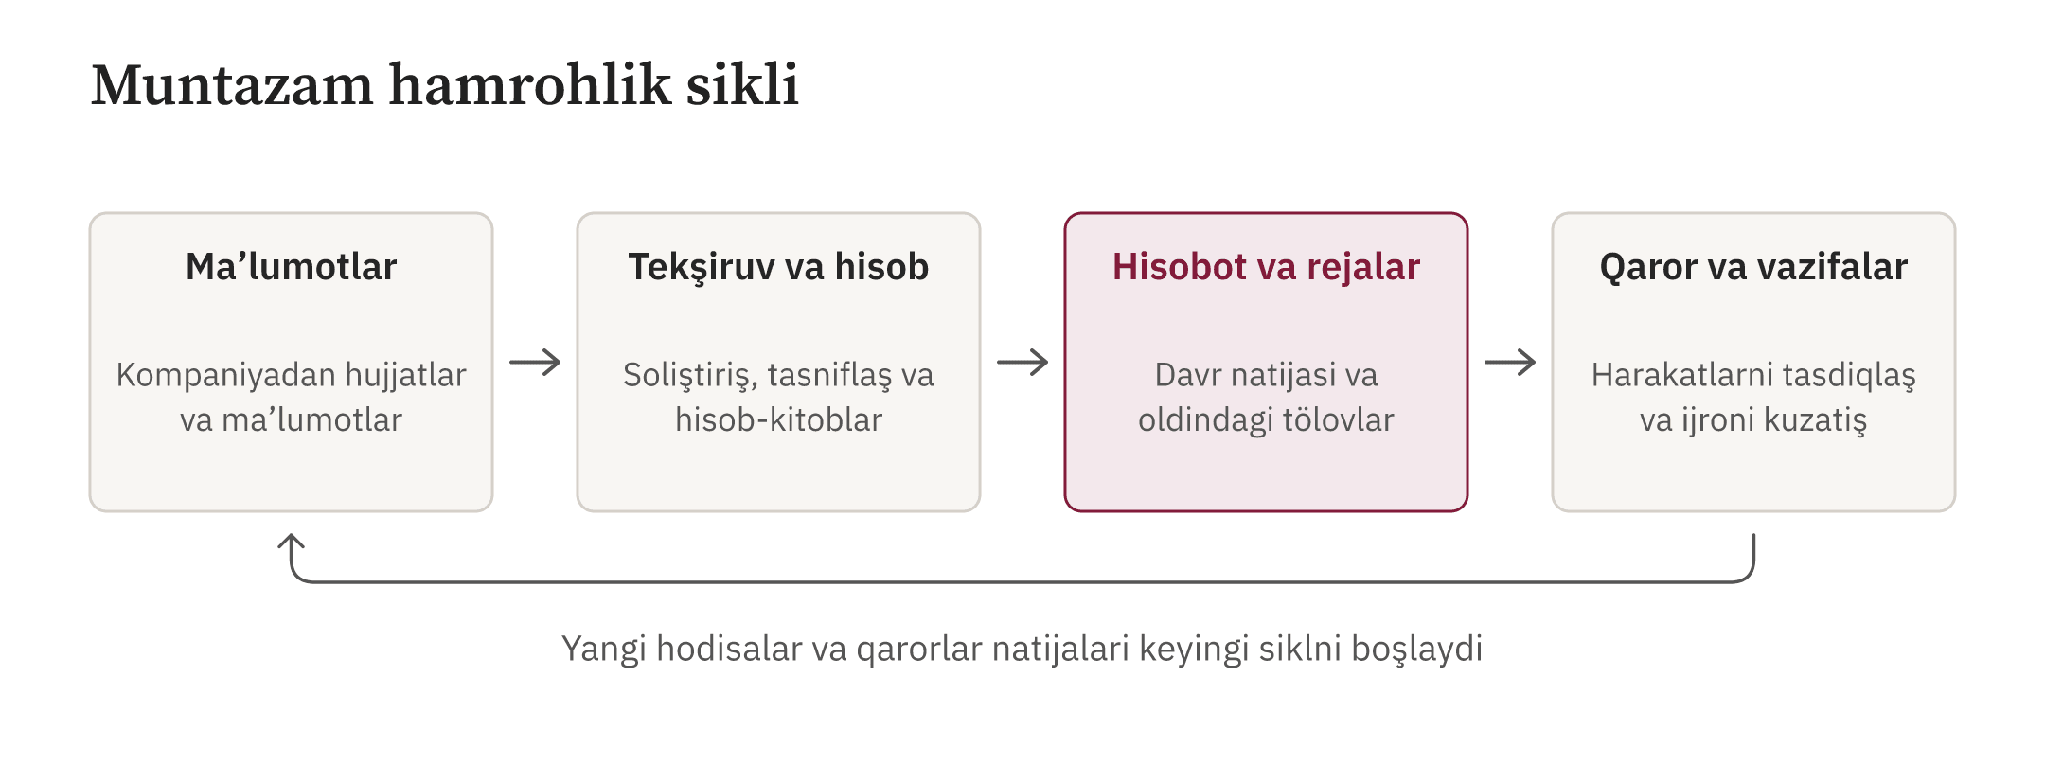
1-sxema. Moliyaviy hamrohlik ma’lumotlar, moliyaviy tekşiruv, natijalar va keyingi harakatlarni boğlaydi.
Moliyaviy hamrohlik qaçon foydali
Taşqi jamoani jalb qilişga takrorlanuvçi muammolar sabab böladi. Hisobotlar keçikadi, tölov rejalari tez eskiradi yoki biznes egasi ma’lumotni xodimlardan şahsan yiğadi. Bunday vaziyatda muntazam iş sikli muvofiqlaştiriş yukini kamaytirişi va ma’lumotni öz vaqtida olişga yordam berişi mumkin.
Içki jamoa kerakli vazifalarni muddatida bajarayotgan bölsa, mustaqil işlaşda davom etişi mumkin. Muayyan özgariş uçun ba’zan konsalting loyihasi yetarli böladi. Tanlov muntazam iş kerakligiga yoki aniq yeçim tayyorlaş lozimligiga boğliq.
Moliyaviy hamrohlik raqamlarni amaliy harakatlar bilan boğlaydi. Rahbariyat joriy holatni köradi, özgariş sabablarini tuşunadi va keyingi qadamlarni belgilaydi. Kelişilgan qoidalar, muntazam iş tartibi va aniq mas’uliyat qarorlarning bajarilişiga yordam beradi.
Boşqaruv hisobi va hisobot
Boşqaruv hisobi biznes natijasi qaysi daromad va xarajatlardan şakllanişini körsatadi. Buning uçun moddalar, yönalişlar, operatsiyalarni tan oliş sanalari va umumiy xarajatlarni taqsimlaş qoidalari kelişib olinadi. Bir xil qoidalar davrlarni taqqoslaş va özgarişlarni tuşuntirişga imkon beradi.
Asosiy hisobotlar foyda va zarar hisoboti, pul oqimi hisoboti va boşqaruv balansidan iborat. Birinçisi moliyaviy natijani körsatadi, ikkinçisi pul tuşumlari va tölovlarini tuşuntiradi, uçinçisi aktivlarni majburiyatlar va kapital bilan boğlaydi. Har biri alohida savolga javob beradi.
Asar Consulting xizmatiga kelişilgan hajmda muntazam hisob yuritiş va tahlil bilan birga oylik hisobot tayyorlaş kiradi. Işning foydasi özgarişlarni tuşuntiriş va xulosalardan qaror qabul qilişda foydalaniş bilan belgilanadi. Masalan, yetkazib beriş xarajatlari oşsa, buyurtmalar soni, tariflar va şoşilinç jönatmalar soni tekşiriladi.
Rahbariyat ma’lumotlarning çeklovlarini ham bilişi kerak. Tasdiqlanmagan xarajat yoki tannarx böyiça yetişmayotgan ma’lumot işonçli raqam sifatida olinmaydi. Oçiq masala va unga izoh beradigan mas’ul qayd etiladi.
Pul mablağlari va oldindagi tölovlar
Ğazna boşqaruvi pul qoldiqlari, kutilayotgan tuşumlar va majburiyatlarni sanalar böyiça boğlaydi. Asosiy vosita tölov taqvimi bölib, u rejalaştirilgan tölovlardan keyingi hisobiy qoldiqni körsatadi. Taqvim mablağ yetişmasligi mumkin bölgan davrni oldindan körişga yordam beradi.
Şaroit özgarganda taqvim yangilanadi. Xaridor va’da qilgan sana şartnomadagi muddatdan farq qilişi mumkin. Yangi xaridga tovar sotuvining puli kelişidan oldin tölov talab qilinişi mumkin. Prognoz bu farqlarni aks ettirişi kerak.
Tölovni tayyorlaş va xarajatga ruxsat beriş alohida bosqiçlardir. Moliya jamoasi tölov arizasini va uning pul rejasiga ta’sirini tekşiradi. Kompaniyadagi vakolatli şahs tölovni tasdiqlaydi, buxgalteriya yoki tayinlangan xodim esa uni amalga oşiradi. Mas’uliyat oldindan belgilanadi.
Byudjetlaş va tafovutlar tahlili
Byudjet tanlangan davr uçun sotuv, xarid, xodimlar va boşqa xarajatlar rejalarini birlaştiradi. U qança resurs kerakligini va kutilayotgan natija qaysi taxminlarga asoslanganini körsatadi. Davr boşlangandan keyin reja haqiqiy ma’lumotlar bilan taqqoslanadi.
Tafovutning özi sababni tuşuntirmaydi. Xarajatlar iş hajmi ortgani, narx özgargani yoki kelişilgan tartib buzilgani uçun köpayişi mumkin. Moliya jamoasi omillarni ajratişga va rahbariyat uçun savollarni tayyorlaşga yordam beradi.
Vazifalar va hujjatlarni muvofiqlaştiriş
Moliyaviy iş bir neça iştirokçining öz vaqtida harakat qilişiga boğliq. Sotuv bölimi bitim şartlarini tasdiqlaydi, xarid bölimi yetkazib beriş ma’lumotlarini yuboradi, buxgalteriya esa hisob ma’lumotlarini tayyorlaydi. Ma’lumot keçiksa, hisobot yoki tölov arizasi ham köproq vaqt oladi.
Moliyaviy hamrohlik bu almaşinuvni tartibga soladi. Takrorlanadigan harakatlar uçun ma’lumot manbai, ijroçi, muddat va kutilayotgan natija belgilanadi. Oçiq masala böyiça keyingi qadam aniqlanadi. Hisobot muhokamaga asos böladi, rahbariyat qarori esa mas’uli belgilangan vazifaga aylanadi.
Asar Consultingda mijoz bilan hamkorlikni loyiha menejeri muvofiqlaştiradi. Moliya mutaxassislari hisob-kitoblar va izohlarni tayyorlaydi, tekşiruvçi esa natija sifatini nazorat qiladi. Vazifalarning bu tarzda taqsimlanişi bir neça bölinma qatnaşganda işni tartibli olib borişga yordam beradi.
Moliya jamoasi kelişilgan doirada işlaydi. Tijoriy şartlarni özgartiriş, byudjetni tasdiqlaş va vakolatlarni taqsimlaş kompaniya rahbariyatining qarori bölib qoladi.
Moliyaviy hamrohlik qanday boşlanadi
Asar Consultingda odatiy joriy etiş dastlabki uç kalendar oyni qamrab oladi va xizmat narxiga kiradi. Jamoa avval ma’lumot manbalari va boşlanğiç qoldiqlarni örganadi. Keyin hisob qoidalari kelişiladi, şakllar va iş jarayonlari sozlanadi. Sinov siklidan söng xatolar tuzatiladi va birinçi tahliliy hisobot tayyorlanadi.
Birinçi tahliliy hisobot uçinçi oyga rejalaştirilgan. Joriy etiş yakunlangani hisobot bilan tasdiqlanadi. Aniq sanalar va işlar örtasidagi boğliqlik kompaniya bilan kelişiladi. Şu tartib muntazam işni tekşirilgan asosga qöyadi.
Iş boşida qaysi tarixiy ma’lumotlar mavjudligi, ma’lumot egalari va oçiq masalalar aniqlanadi. Hisobning bir qismini tiklaş zarur bölsa, iş hajmi alohida kelişiladi. Joriy etiş davrida şoşilinç vazifalarni kim bajarişi ham oldindan belgilanadi.

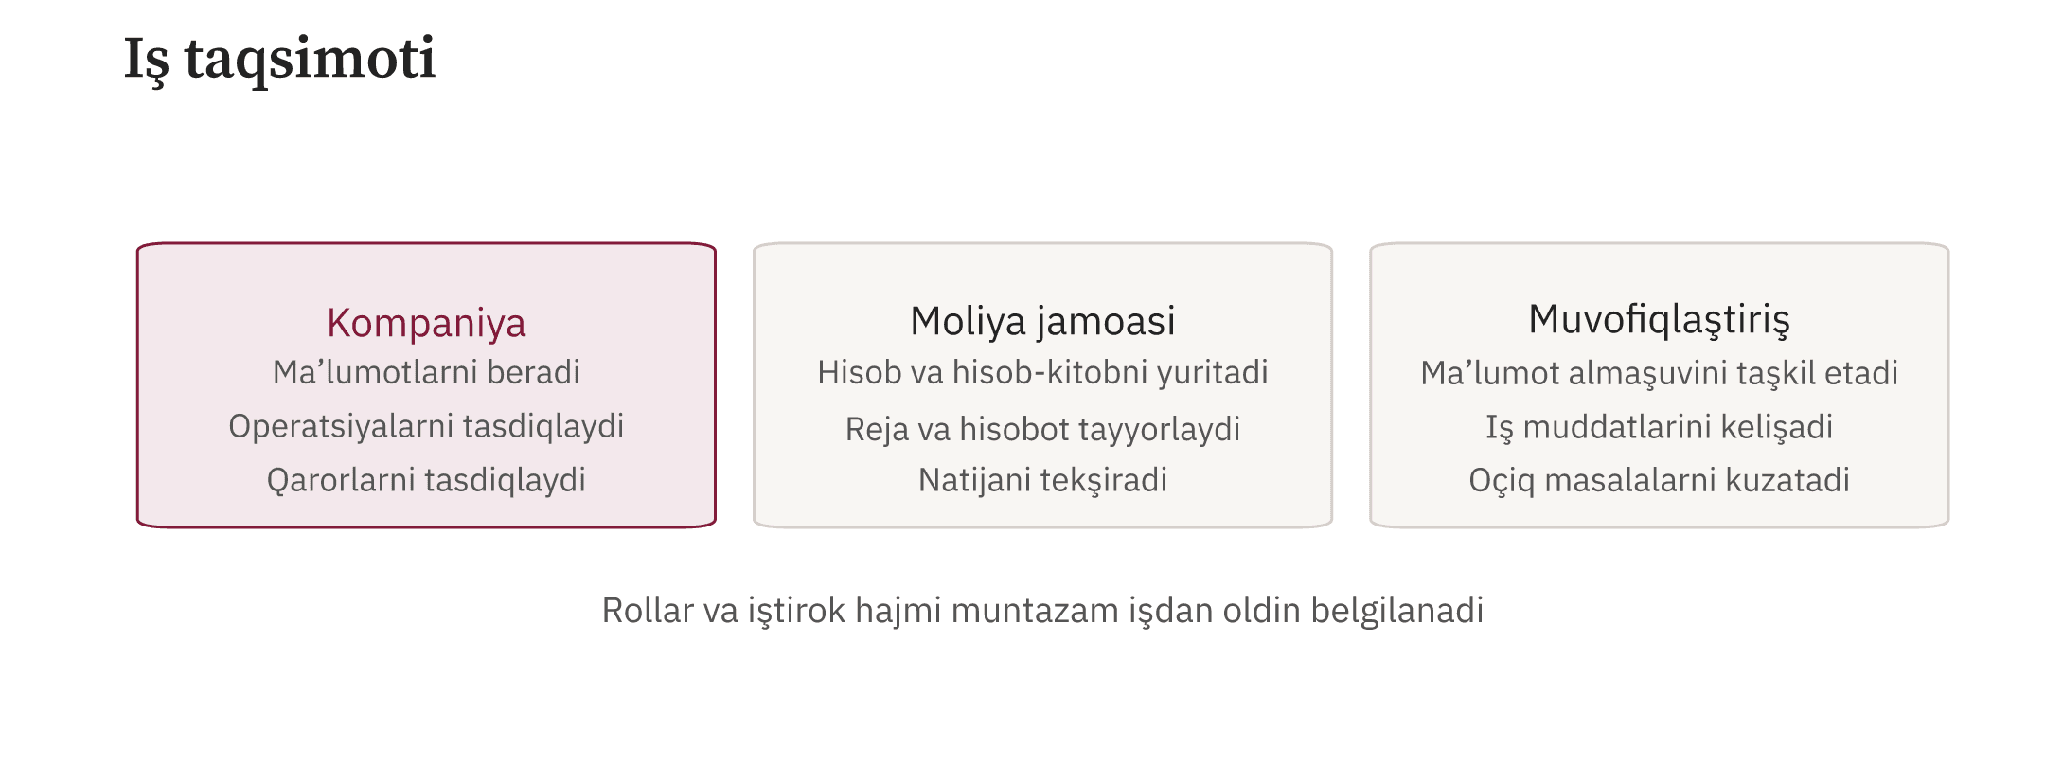
2-sxema. Kelişilgan xizmat doirasida kompaniya, moliya mutaxassislari va muvofiqlaştirişning örni.
Kompaniya zimmasida nimalar qoladi
Mijoz işonçli birlamçi ma’lumotlarni taqdim etadi va hamkorlik uçun xodimlarni tayinlaydi. Rahbariyat byudjet, tölovlar va işdagi özgarişlarni tasdiqlaydi. Moliya jamoasi ma’lumotsiz yetkazib berişni tasdiqlay olmaydi yoki vakolatli rahbar örniga tijoriy şart belgilamaydi.
Uç paketning istalganiga hamkor orqali buxgalteriya va soliq hisobini qöşiş mumkin. Xizmat hajmi, narxi va vazifalar taqsimoti alohida kelişiladi. Ombor hisobini yuritiş va tovar tannarxining birlamçi ma’lumotlarini tayyorlaş uçun ham alohida kelişuv kerak. Ma’lumotni kompaniya beradi yoki u alohida topşiriq asosida tayyorlanadi.
Moliyaviy hamrohlik natijasini qanday baholaş mumkin
Sifat kelişilgan natijalar orqali baholanadi. Bunga hisobotlarning öz vaqtida tayyorlanişi, ma’lumotlarning töliqligi, tölov rejasining dolzarbligi va qarorlarning bajarilişi kiradi. Har bir körsatkiç uçun muddat va zarur ma’lumot qaysi şartlarda jamoaga yetkazilişi aniq bölişi kerak.
Foydaning ösişi öz-özidan moliyaviy hamrohlik sifatini tasdiqlamaydi. Foydaga sotuv, narx, assortiment va boşqa biznes qarorlari ta’sir qiladi. Moliya jamoasi bu omillarni tahlil qilişga yordam beradi. Biznes egasi uçun tayyorlangan ma’lumot qaysi aniq harakatlarga imkon berganini köriş foydali.