Boşqaruv hisobi va hisobot
Boşqaruv hisobi qanday savollarga javob beradi hamda foyda, pul oqimi va moliyaviy holat hisobotlari qanday boğlanadi.

Uşbu maqolada
Kompaniya foyda körsatadi, ammo hisobvaraqdagi qoldiq unga mos kelmaydi. Boşqa vaziyatda sotuvlar ösadi, lekin biznes egasi qaysi yönaliş asosiy natijani berayotganini bilmaydi. Bank köçirmasi pul harakatini körsatadi. Biznesning umumiy moliyaviy holatini tuşuniş uçun qöşimça ma’lumot kerak.
Boşqaruv hisobi ma’lumotlarni rahbariyat natijani tuşunişi va qaror qabul qilişi uçun tartiblaydi. Hisobotda daromad va xarajatlar, tuşum va tölovlar, aktivlar va majburiyatlar aks etadi. Bu ma’lumotlar bir-biriga mos va kerakli vaqtda mavjud bölganda foyda beradi.
Boşqaruv hisobi qaysi savollarga javob beradi
Boşqaruv hisobi biznes egasi va rahbarlarning qarorlari uçun yuritiladi. Tarkib biznes tuzilişiga boğliq. U yönalişlar, loyihalar, savdo nuqtalari va kelişilgan boşqa tahlil obyektlarini qamrab olişi mumkin. Taqqoslanadigan davrlarda qoidalar bir xil bölişi kerak.
Masalan, kompaniya biror yönalişni saqlab qoliş-qolmaslikni hal qilişi kerak. Qaror uçun yönalişning sotuv tuşumi, bevosita xarajatlari va umumiy xarajatlarning asoslangan uluşi kerak. Xaridorlardan pul kelganining özi yönalişning foydaliligini körsatmaydi.
Tizim özgarişlarni tuşuntirişga ham yordam beradi. Foyda kamayganida sotuv hajmi, narxlar, tannarx, xarajatlar va bir martalik hodisalar tekşiriladi. Yagona yakuniy körsatkiç qöşimça ma’lumotsiz sababni kamdan-kam oçib beradi.
Özaro boğliq uçta hisobot
Foyda va zarar hisoboti davr natijasini şakllantirgan daromad va xarajatlarni körsatadi. Hisobda aks ettiriş sanasi kelişilgan tan oliş qoidalariga boğliq. Pul oldinroq yoki keyinroq kelib tuşişi mumkin, şuning uçun foyda pul qoldiğidagi özgarişdan farq qiladi.
Pul oqimi hisoboti mablağ qayerdan kelgani va nimaga sarflanganini körsatadi. Pul tuşumlari va tölovlar faoliyat turlari böyiça alohida körib çiqiladi. Qarz oliş yoki biznes egasining badali pulni köpaytiradi, ammo sotuv tuşumini şakllantirmaydi.
Boşqaruv balansi muayyan sanadagi aktivlar, majburiyatlar va kapitalni körsatadi. U zaxiralar va xaridorlar qarzida qança mablağ boğlanib qolganini, yetkazib beruvçilarga qarz va aktivlarning moliyalaştiriş manbalarini körişga yordam beradi.
Bu hisobotlar bir-birini töldiradi. Foyda ösib, pul qoldiği kamayganida balans zaxira yoki debitorlik qarzi ortganini tekşirişga yordam beradi. Uçta hisobotning muvofiqligi e’tiborni özgariş sababiga qaratişga imkon beradi.

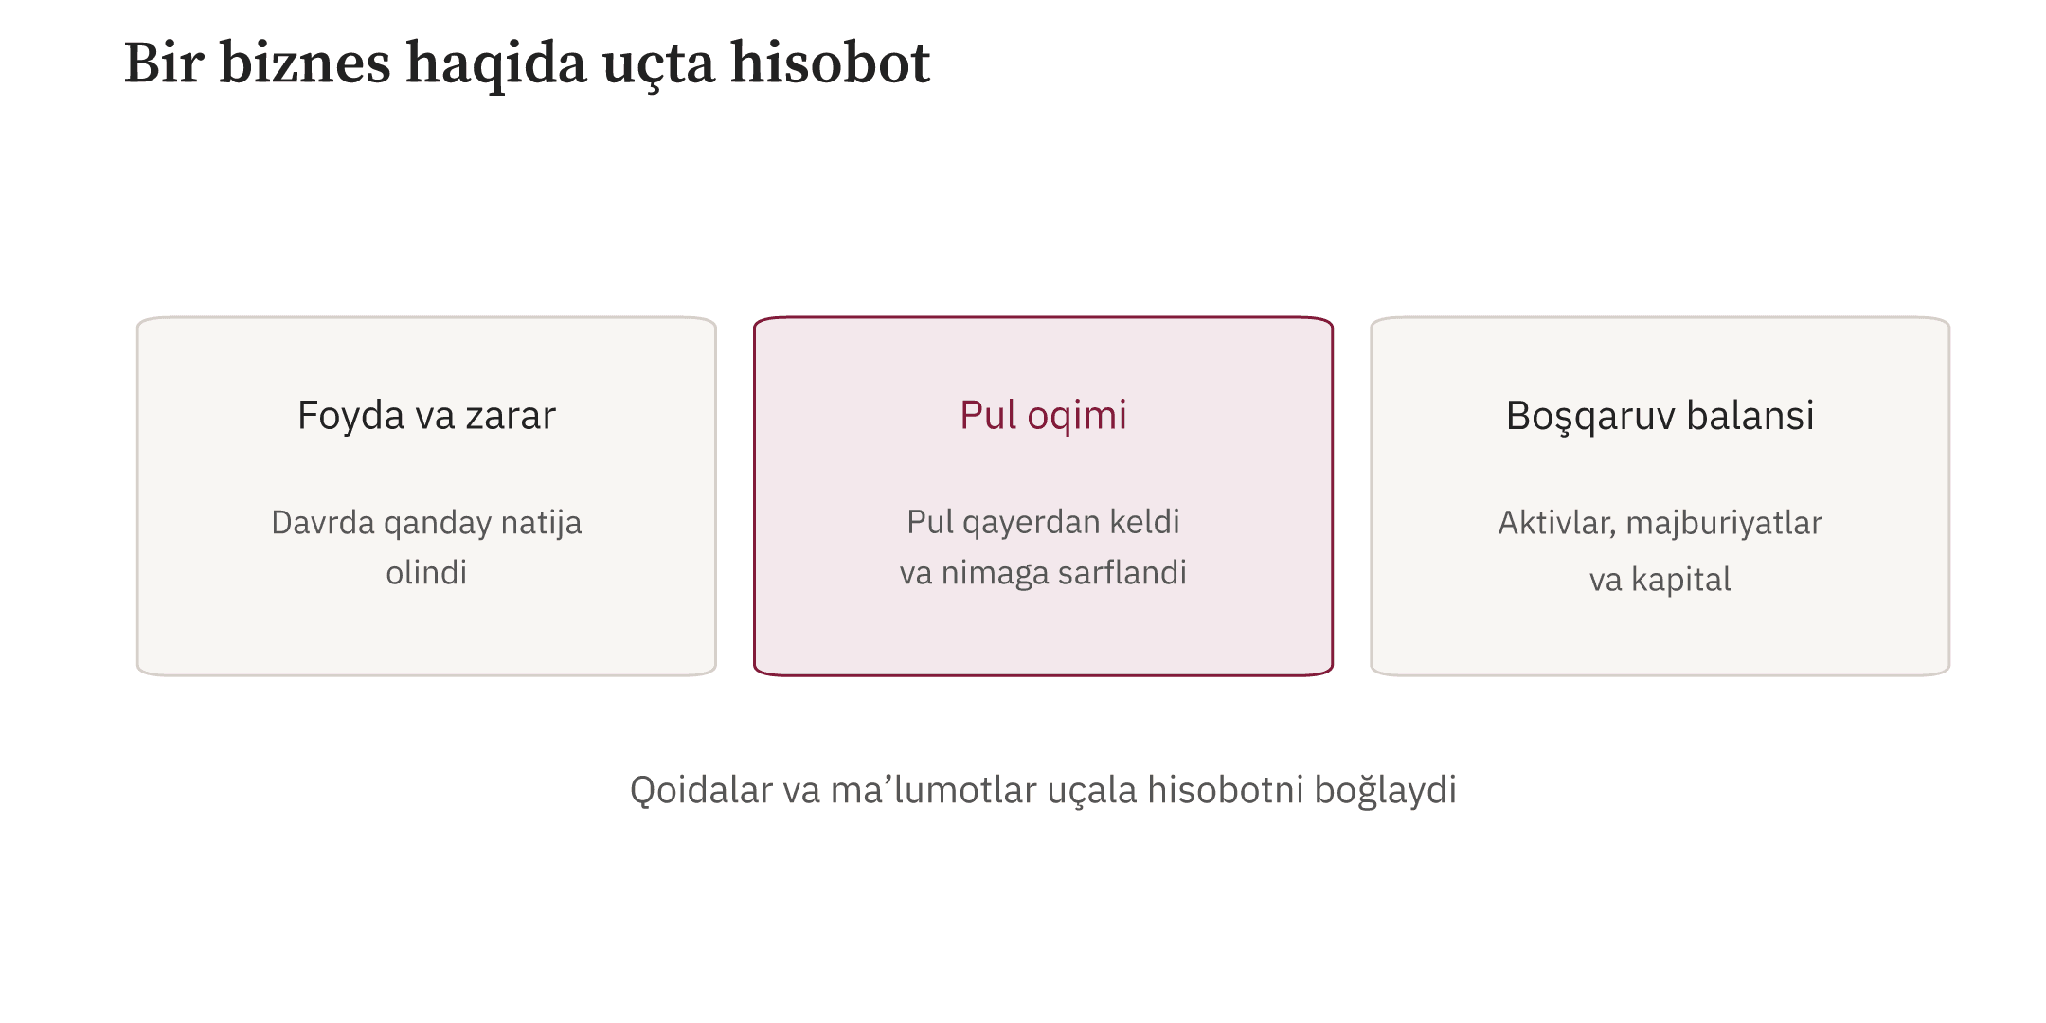
1-sxema. Hisobotlar natija, pul harakati va kompaniya holatini turli tomondan körsatadi.
Foyda va pul böyiça şartli misol
Şartli misolda oy boşida kompaniya hisobvarağida 300 mln söm bor. Soddalaştiriş uçun boşlanğiç zaxira, qarzdorlik va boşqa aktiv yoki majburiyatlar yöq deb olinadi. Boşlanğiç kapital ham 300 mln söm.
Oy davomida kompaniya 1 200 mln sömlik sotuv tuşumini tan oladi. Sotilgan tovarlar tannarxi 850 mln, boşqa operatsion xarajatlar 120 mln. Operatsion foyda 230 mln, ya’ni 1 200 − 850 − 120.
Xaridorlar 1 000 mln töladi. Oy oxirida ularning 200 mln qarzi qoladi. Kompaniya xarid qilingan tovarlar uçun yetkazib beruvçilarga 1 050 mln ötkazdi. Ularning 850 mln tannarxli qismi sotildi, 200 mln qismi omborda qoldi. 120 mln operatsion xarajat töliq tölandi.
Oy davomida pul 170 mln kamaydi. Hisob 1 000 − 1 050 − 120 dan iborat. Yakuniy qoldiq 130 mln, ya’ni 300 − 170. Operatsion foyda 230 mln bölganida, keltirilgan operatsiyalarning sof pul oqimi −170 mln ni taşkil etadi.
Farqni ikkita özgariş tuşuntiradi. Xaridorlardan hali 200 mln kelmagan, sotilmagan tovarlarga yana 200 mln sarflangan. Ular jami 400 mln pulni boğlab qöydi. Hisob 230 − 200 − 200 = −170.

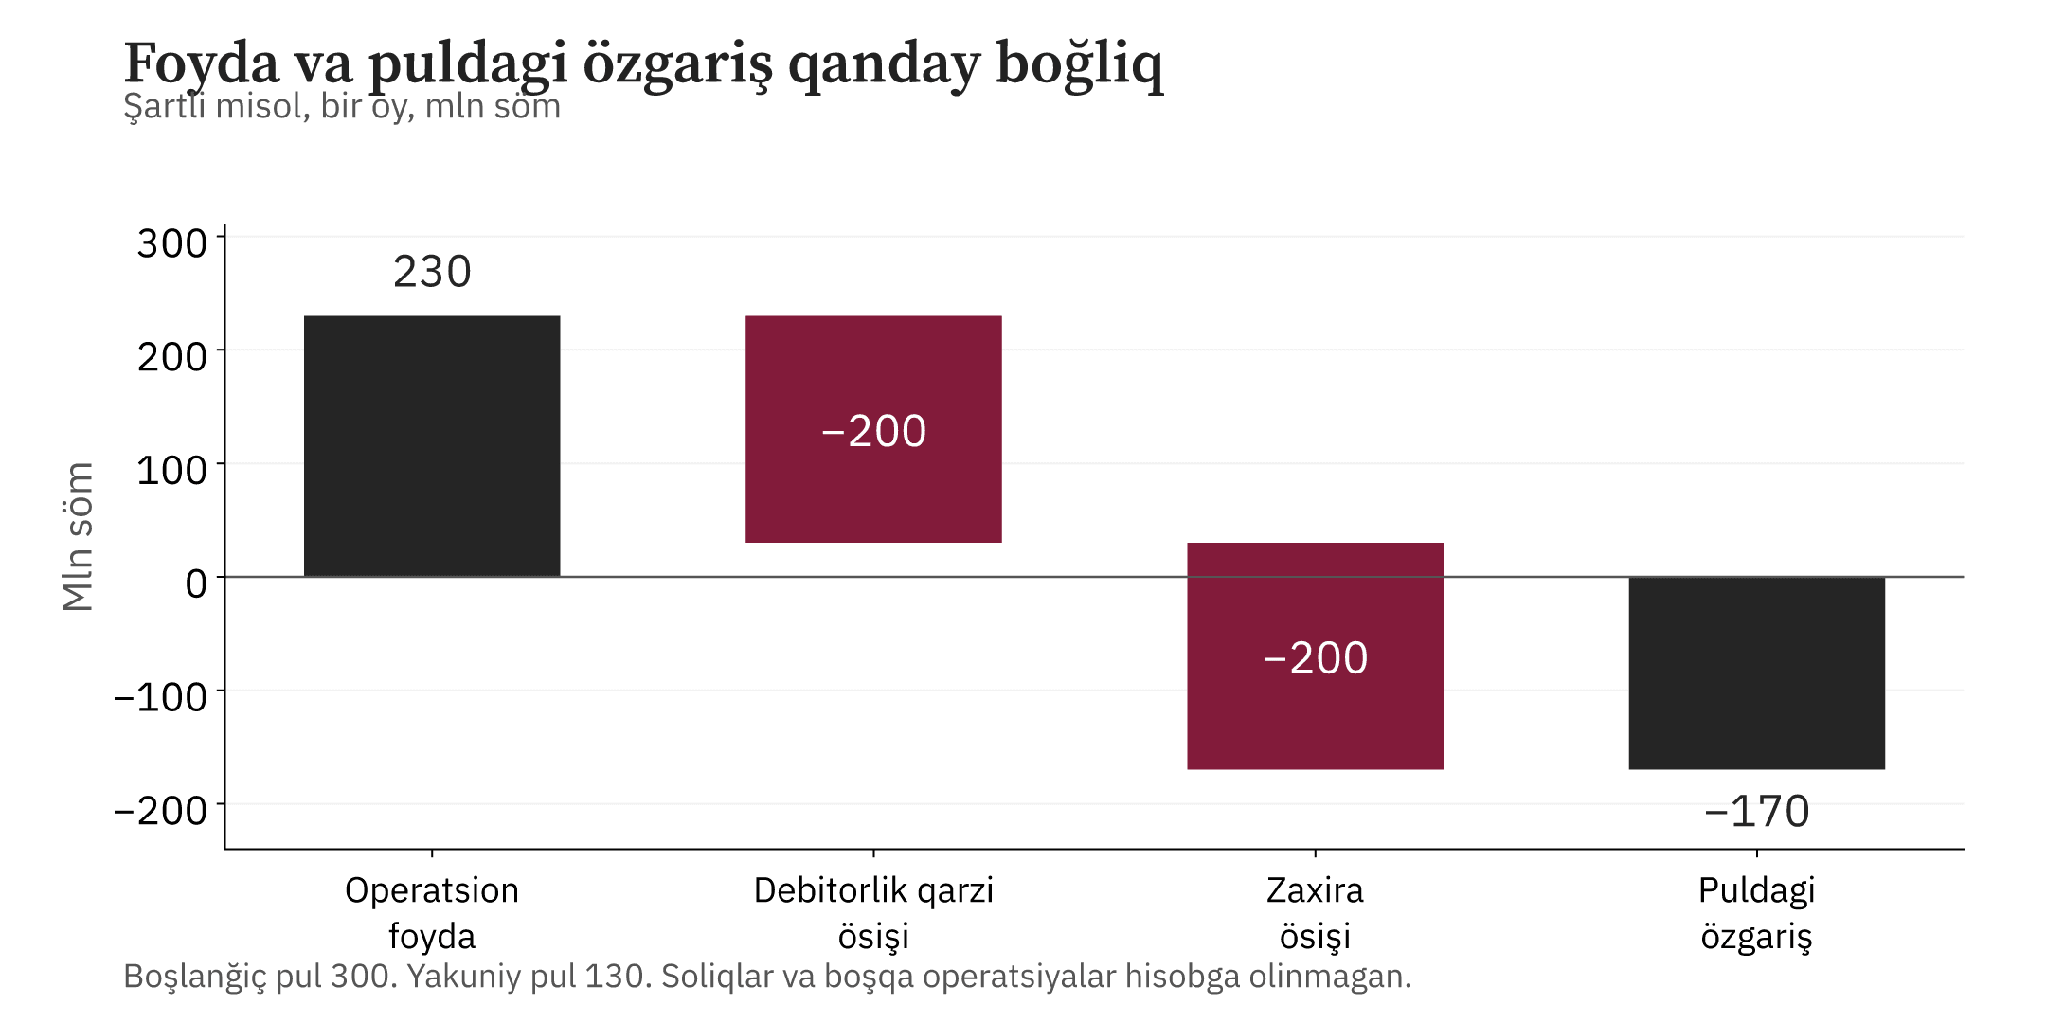
1-grafik. Şartli misolda operatsion foyda 230 mln söm. Debitorlik qarzi va zaxira 200 mln dan ösdi, pul 170 mln kamaydi.
Oy oxirida boşqaruv balansidagi aktivlar 530 mln söm. Ular 130 mln pul, 200 mln xaridorlar qarzi va 200 mln zaxiradan iborat. Misolda majburiyatlar yöq. Kapital dastlabki 300 mln va 230 mln operatsion foyda yiğindisiga teng.
Hisob-kitob şartli. Soliqlar, foizlar, amortizatsiya, investitsiyalar va boşqa operatsiyalar hisobga olinmagan. 230 mln şu şartlardagi operatsion foydani bildiradi. Hamma summalar bir oyga tegişli.
Işonçli natija uçun qanday ma’lumot kerak
Bank köçirmasi tölovlarni körsatadi. Hisob uçun operatsiyalarning asosi ham zarur. Sotuvlar realizatsiya hujjatlari bilan tasdiqlanadi, xarajatlar tegişli davrga kiritiladi, avanslar bajarilgan yetkazib berişlardan ajratiladi. Tovar sotadigan biznesga zaxira va birlamçi tannarx ma’lumotlari kerak.
Iş boşida pul, qarzdorlik, zaxira va boşqa balans moddalari qoldiği aniqlanadi. Ularsiz ötgan faoliyatga tegişli operatsiya joriy tuşum yoki xarajat bölib körinişi mumkin. Har bir qoldiqning manbai va sanasi bölişi kerak.
Har bir ma’lumotlar töplami uçun egasini va tekşiriş usulini belgilaş foydali. Sotuv ma’lumotini kim berişi, xarajatni kim tasdiqlaşi va bahsli operatsiyani kim izohlaşi aniq böladi. Bu hisobot çiqişi oldidan oçiq savollarni kamaytiradi.
Hisob qoidalari va yönalişlarni taqqoslaş
Qoidalarda sotuv tuşumi qaçon tan olinişi, xarajatlar qanday hisobga olinişi va qaysi operatsiyalar yönalişga tegişli ekani belgilanadi. Bevosita xarajatlar odatda muayyan obyektga boğlanadi. Umumiy xarajatlar uçun asosli taqsimot usuli tanlanadi.
Masalan, umumiy ofis ijarasini kelişilgan foydalaniş körsatkiçi böyiça taqsimlaş mumkin. Taqsimot asosi tahlil vazifasiga mos bölişi kerak. Asos izohsiz özgarsa, oylar örtasidagi foyda farqi biznes natijasidagi özgarişni emas, usul almaşganini aks ettirişi mumkin.
Qarorga yordam bersa, natijani umumiy xarajatlar taqsimotidan oldin va keyin alohida körsatiş qulay. Hisobot şakllari kompaniya vazifasiga qarab belgilanadi. Jadvallar sonining özi natijani tuşunarli qilmaydi.
Asar Consultingda tahlil kesimlari va hisob qoidalari joriy etişda kelişiladi. Yangi kesim yoki qöşimça şakl iş hajmini qayta kelişişni talab qilişi mumkin. Bu taqqoslaş imkonini va kutilayotgan natijaning aniqligini saqlaydi.
Hisobot davri qanday yopiladi
Iş davr uçun ma’lumotlarning töliq töplamini yiğişdan boşlanadi. Keyin summalar, sanalar, hisobvaraqlar, qarzdorlik va muhim operatsiyalarning asoslari tekşiriladi. Içki ötkazmalar daromad va xarajat sifatida aks etmasligi, takroriy yuklaş esa dublikat yaratmasligi kerak.
Ma’lumotlar qayta işlangandan keyin mutaxassis hisobotlar örtasidagi boğliqlikni tekşiradi va izohlar tayyorlaydi. Muhim farqning tarkibi oçib beriladi. Ma’lumot töliq bölmasa, bu natija yonida va oçiq masalalar röyxatida qayd etiladi.
Hisobot taqdimotdan oldin tekşiriladi. Rahbariyat bilan uçraşuvda asosiy özgarişlar va zarur harakatlar muhokama qilinadi. Masalan, zaxira ösişi xaridlarni qayta körib çiqişni, xaridorlar qarzi ösişi esa tölov şartlari va muddati ötgan qarzlar bilan işlaşni tekşirişni talab qilişi mumkin.
Har bir qaror uçun mas’ul va keyingi tekşiruv muddatini belgilaş foydali. Şunda hisobot boşqaruvga xizmat qiladi, keyingi davr esa qarorlardan söng körsatkiçlar qanday özgarganini körsatadi.
Muntazam hisobot nima beradi
Muntazam hisobot taqqoslanadigan ma’lumotlar asosida özgarişlarni kuzatişga imkon beradi. Rahbariyat mavsumiy özgarişni doimiy muammodan ajratadi, yönaliş natijasini baholaydi va harakat rejasini aniqlaştiradi. Umumiy holat ham, muhim tafovutlarning izohi ham zarur.
Uzluksiz ma’lumotlar faoliyatni kengaytiriş, narxni özgartiriş yoki moliyalaştirişni muhokama qilişdan oldin ayniqsa foydali. Tayyor qoidalar va körsatkiçlar tarixi alohida hisob-kitob uçun kerakli ma’lumotni tezroq yiğişga yordam beradi. Qöşimça ssenariylar alohida loyiha talab qilişi mumkin.