PF-100 böyiça soddalaştirilgan 6% QQS: ötiş qaçon samara beradi
Soddalaştirilgan 6% QQS kimga foydali, soliq xavfi qayerda va tartiblarni qanday soliştiriş mumkin? 10 mlrd söm tuşum misolidagi tahlil.

Uşbu maqolada
2026-yil 1-iyundan PF-100 umumiy ovqatlaniş, savdo va xizmatlar sohasidagi ayrim bizneslar uçun ixtiyoriy soddalaştirilgan QQS tartibini beradi. Uşbu tartib 2030-yil 1-yanvargaça amal qiladi. Yondaşuv oddiy körinadi: aylanmadan 6% QQS, foyda soliği 0%, kamroq hisobot. Ammo moliyaviy natija stavkaning öziga emas, marja, xaridlar böyiça QQS, xaridorlar tarkibi va narxni özgartiriş imkoniyatiga boğliq.
Qisqa xulosa: 6% tartib köpinça qöşilgan qiymati yuqori va QQSli xaridlar uluşi kam kompaniyalarga foydaliroq. Past marjali savdo, importçilar va xaridlar böyiça QQS summasi katta bölgan B2B biznes uçun umumiy tartib afzalroq bölişi mumkin.
Nima özgaradi
Soddalaştirilgan tartibda kompaniya butun aylanmadan 6% QQS tölaydi va foyda soliğini tölamaydi. Bunda xaridlar böyiça QQS hisobga olinmaydi, QQS imtiyozlari qöllanmaydi va yiğilgan QQSning salbiy farqi hisobdan çiqariladi. Xaridorlar bunday subyektlardan xaridlar böyiça QQSni hisobga oliş huquqini saqlab qoladi.
Umumiy tartibda soliq yuki sotuvdan 12% QQSdan xaridlar böyiça QQSni ayiriş va 15% foyda soliğidan taşkil topadi. Şu sababli biznes egasi uçun asosiy savol «6% yoki 12%» emas, «barça soliqlar va QQSni hisobga oliş imkoniyati yöqolganidan keyin qança sof foyda qoladi» degan savoldir.
Uçta ssenariyni soliştiriş
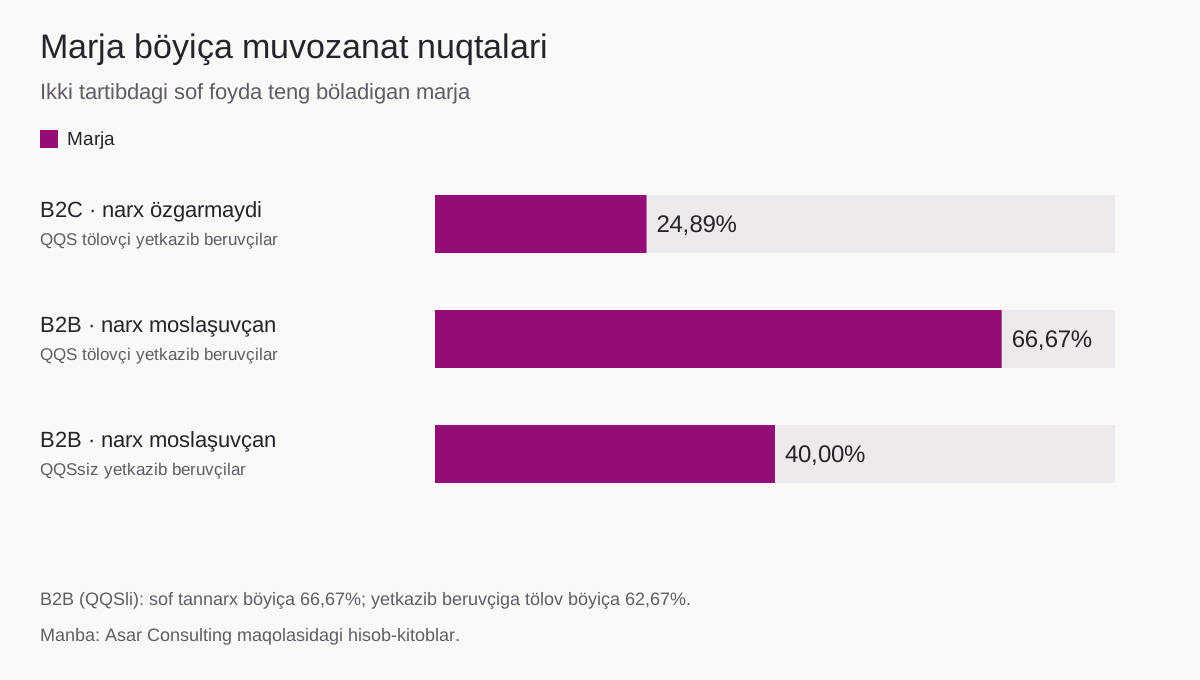
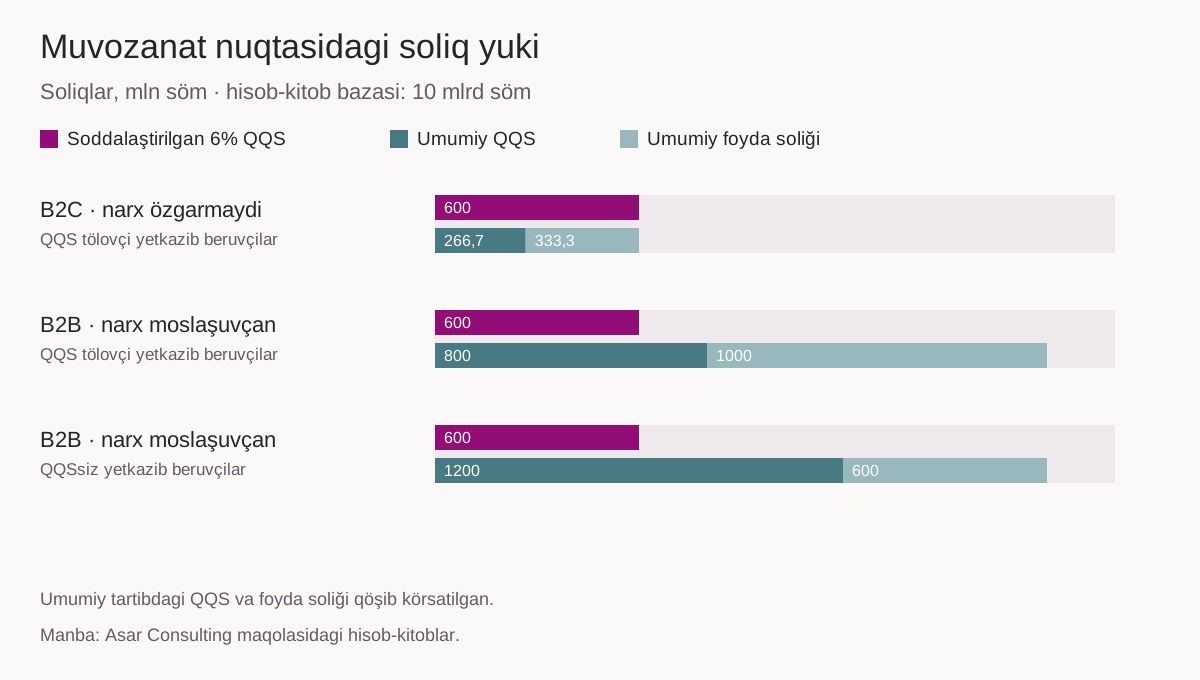
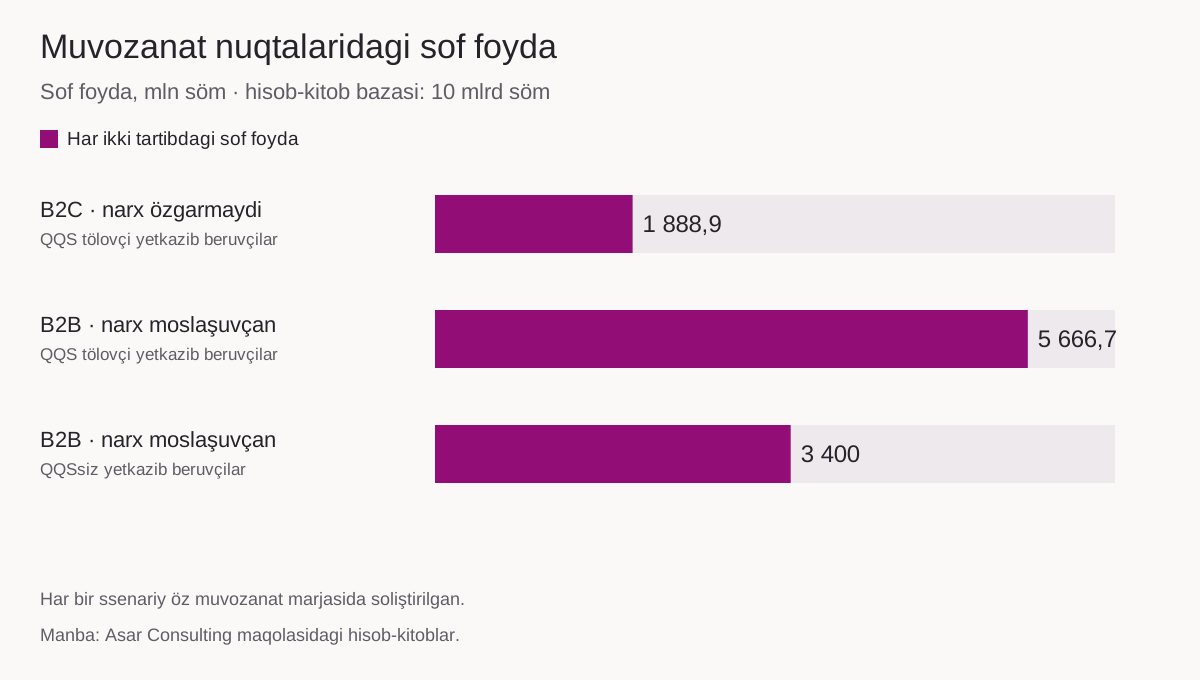
Quyidagi hisob-kitoblar 10 mlrd sömlik baza uçun keltirilgan. Muvozanat nuqtasi soddalaştirilgan va umumiy tartibdagi sof foyda bir xil böladigan marjani körsatadi.
| Ssenariy | Tijoriy yondaşuv | Muvozanat nuqtasi | 6% QQS | Umumiy tartibdagi QQS | Umumiy tartibdagi foyda soliği | Muvozanat nuqtasidagi sof foyda |
|---|---|---|---|---|---|---|
| B2C, yakuniy narx özgarmaydi, yetkazib beruvçilar QQS tölovçisi | Bozor narxni uşlab turadi, QQSni şunçaki ustiga qöşib bölmaydi | 24,89% | 600 mln | 266,7 mln | 333,3 mln | 1 888,9 mln |
| B2B, moslaşuvçan narx, yetkazib beruvçilar QQS tölovçisi | Xaridor QQSni hisobga oladi, QQSsiz narx muhim | Sof tannarx böyiça 66,67%, yetkazib beruvçiga tölov böyiça 62,67% | 600 mln | 800 mln | 1 000 mln | 5 666,7 mln |
| B2B, moslaşuvçan narx, yetkazib beruvçilar QQS tölovçisi emas | Xaridlarda QQS yöq, umumiy tartib afzalligining bir qismini yöqotadi | 40,00% | 600 mln | 1 200 mln | 600 mln | 3 400 mln |
Natijalarni qanday talqin qiliş kerak
Narxi özgarmaydigan B2C. Çakana savdo va umumiy ovqatlanişning ayrim segmentlarida xaridor yakuniy narxni körişi muhim. Marja 24,89% dan yuqori bölsa, soddalaştirilgan 6% QQS sof foydani yaxşilaşi mumkin. Marja pastroq bölsa, umumiy tartibda xaridlar böyiça QQSni hisobga oliş nol stavkali foyda soliği afzalligidan ustun kela boşlaydi.
Yetkazib beruvçilari QQS tölovçisi bölgan B2B. Ötiş uçun eng ehtiyotkorlikni talab qiladigan ssenariy şu. Kompaniya narx ustiga 12% QQS qöşa olsa va xaridor uni hisobga olsa, umumiy tartib xaridlar böyiça QQS orqali katta afzallikni saqlaydi. Soddalaştirilgan tartib faqat juda yuqori marjada moliyaviy jihatdan qiziqarli böladi: sof tannarx böyiça taxminan 66,67%.
Yetkazib beruvçilari QQS tölovçisi bölmagan B2B. Xizmatlar, konsalting, marketing, IT, agentlik va loyiha modellarida vaziyat yumşoqroq. Xarajatlarning salmoqli qismida xaridlar böyiça QQS bölmasa, umumiy tartibda hisobga olinadigan QQS kamroq böladi. Uşbu modelda muvozanat 40% marjada yuzaga keladi.
Tartib kimga mos kelişi mumkin
Biznes marjasi yuqori, kompaniya içida yaratiladigan qöşilgan qiymat salmoqli va xarajatlarda xaridlar böyiça QQS kam bölsa, ötişni körib çiqiş kerak. Amaliy misollar: ustamasi yuqori umumiy ovqatlaniş, xizmatlar, konsalting, çakana savdoning bir qismi, xodimlar, ijara, marketing, servis va QQS tölovçisi bölmagan pudratçilarga xarajatlari bor kompaniyalar.
Past marjali savdo, importçilar, ulgurji B2B, QQS tölovçilaridan yirik xarid qiladigan, yiğilgan salbiy QQS farqi yoki QQS imtiyozlari bor, tovar-moddiy zaxiralari va uzoq muddatli aktivlari katta bölgan kompaniyalar uçun uşbu tartibni ayniqsa puxta modellaştiriş kerak.
Bildirişnoma yuborişdan oldin nimalarni tekşiriş kerak
Ötişdan oldin moliya bölimi har bir biznes yönalişi uçun qisqa model tuzişi kerak:
- oxirgi 12 oydagi amaldagi marja;
- B2C va B2B savdo uluşi;
- QQS tölovçisi bölgan va bölmagan yetkazib beruvçilardan xaridlar uluşi;
- hisobga olinadigan xaridlar böyiça örtaça QQS;
- QQSning salbiy farqi summasi;
- yöqotiladigan imtiyoz va preferensiyalar;
- tovar-moddiy zaxiralar va uzoq muddatli aktivlar qoldiqlari;
- şartnoma şartlari: QQSli narx, QQSsiz narx, xaridorning QQSni hisobga oliş huquqi;
- asosiy, stress va optimistik ssenariylardagi pul oqimi;
- umumiy tartibga qaytiş ehtimolining oqibatlari.
Yakun
PF-100 böyiça soddalaştirilgan 6% QQS universal imtiyoz emas, boşqaruv tanlovidir. Foydalilik yuqori, xaridlar böyiça QQS kam va mijoz uçun narx tijoriy modelni buzmaydigan joylarda u foydali bölişi mumkin. Iqtisodiy natija QQSni hisobga oliş, import, past marja yoki soliq imtiyozlariga boğliq bölgan joylarda esa xatarli bölişi mumkin.
Qaror faqat öz tuşumi, tannarxi, yetkazib beruvçilari, xaridorlari, şartnomalari va aktivlar qoldiqlari böyiça hisob-kitobdan söng qabul qilinişi kerak. 6% stavka oddiy körinadi, ammo samarani biznesning butun modeli belgilaydi.